每个月,我们会定期更新一些理赔案例,通过记录真实发生的事,传递保险的善意,也希望能给大家分享一些实用
 2025-11-04
 3744

5月份,我们共协助了3105件理赔,申诉成功有5件,总理赔金额975.77万。
其中,重疾险赔了941.83万,医疗险24.05万,意外险理赔9.89万。
在这些理赔中,有一个关于「胰腺实性假乳头状瘤」的案例让我们印象非常深刻,今天想跟大家分享一下。
下面先来看看理赔简报:
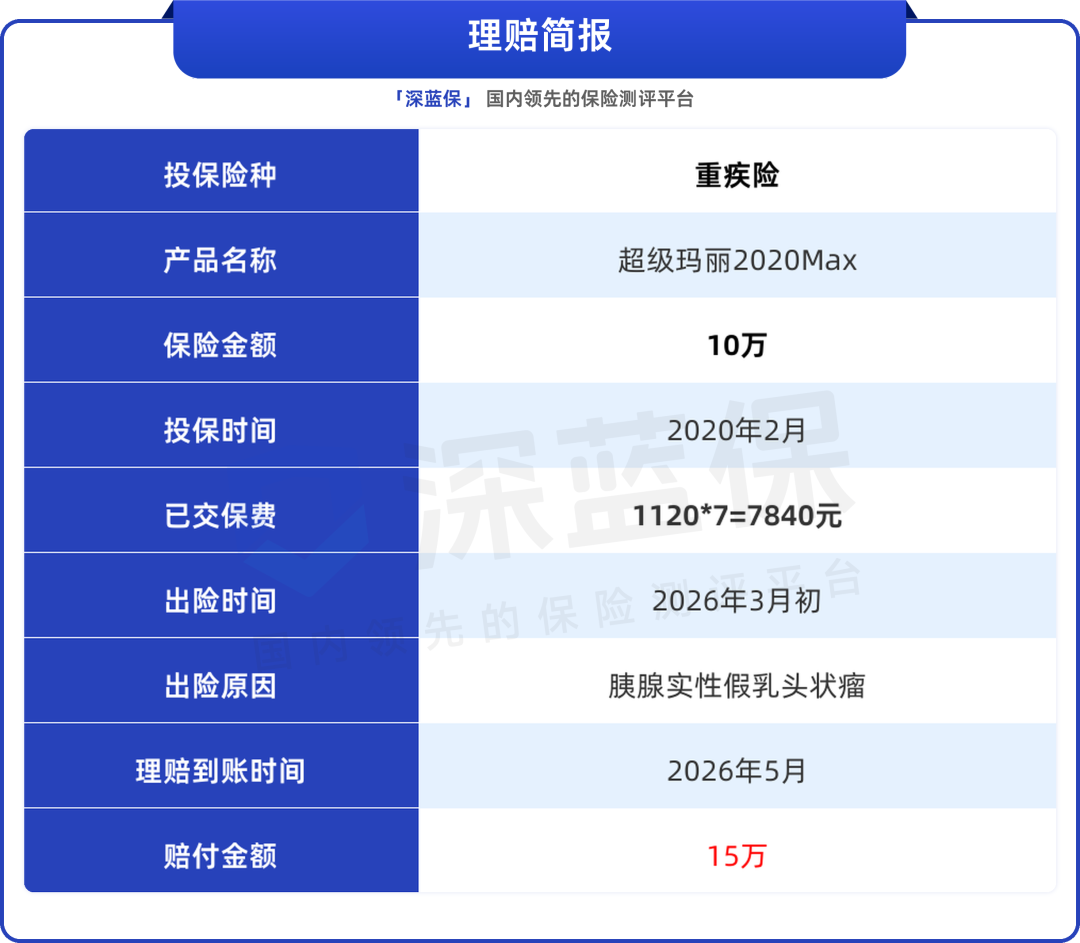
接着往下看详细的理赔过程。为保护客户隐私,以下案例我们采用化名“薇姐”。
薇姐今年39岁,2020年2月,在深蓝保给自己买了一份重疾险--超级玛丽2020Max,保额10万,自带额外赔。
今年3月初,薇姐因为身体不适去就诊,经检查后,怀疑是胰腺实性假乳头状瘤。
预约手术治疗后,薇姐马上联系了理赔协助人员,希望得到帮助。
理赔老师第一时间查看了恶性肿瘤的理赔条款,得知需要做组织病理学确诊,于是提醒薇姐一定要跟医生说明自己买了保险,需要做病理活检。
.png)
薇姐还是很焦虑。
她在网上查了很多资料,发现不少网友申请理赔被拒了,担心自己的情况没法理赔,再次向理赔老师求助。
胰腺实性假乳头状瘤,属于低度恶性肿瘤,不同的医生可能会采用不一样的疾病编码,在理赔的时候容易出现争议。
在理赔老师的专业解答和全程指引下,薇姐终于放心下来,安心专注于治疗和准备理赔资料。
4月底,薇姐终于备齐了所有材料,经理赔老师评估,符合重疾条款要求,疾病编码也没问题。
.png)
理赔老师又提醒了面访的注意事项,理赔过程中全程及时协助,多次跟进审核进展。
最终,提交资料仅十天左右,薇姐就收到了15万赔偿金。
不仅如此,理赔老师还发现薇姐在线下给家人买的一款重疾险,附加了投保人豁免,而交费日正好在确诊之后。
也就是说,她作为投保人,得了重疾,给家人买的那份保单后续的保费,可以不用继续交。
理赔老师立刻提醒她:可以向保险公司申请退还本期保费。
薇姐对这次理赔非常满意,专门给理赔老师送来了锦旗,还咨询了给自己和家人再次配置保险的方案。
.png)
薇姐的这次理赔虽然结局圆满,但过程中也暴露了不少大家容易踩的坑,我总结了3点经验,希望对大家有帮助:
1、出险后第一时间联系专业人士,网上的说法不一定准
薇姐一开始在网上查资料,越查越焦虑,以为赔不了。
联系理赔老师后,老师帮她梳理了理赔条件,提醒她主动跟医生说明自己有商业保险。
也疏导了薇姐焦虑的情绪,让她可以安心治疗。
与其自己在网上越查越慌,不如第一时间联系理赔专家,少走弯路。
在深蓝保买的保险,可以直接联系规划师。
我们有专门的理赔团队,从报案指导、材料整理到申诉沟通,全程协助,帮你最大限度争取应得的赔款。
2、重疾险要关注额外赔,保额别买太低
得了大病,治疗费、康复费、收入损失加在一起,没个几十万根本扛不住。
重疾险保额建议买到30万起步,有条件尽量做到50万。
如果预算有限、保额实在买不了太高,可以关注有额外赔的产品。
薇姐当初买的保额是10万,最终赔了15万,多出来的5万就是因为额外赔,相当于用更低的保费撬动了更高的保障。
3、有条件,附加癌症多次赔
癌症是重疾险中理赔概率最高的病种,而且癌症容易复发、转移、持续。
如果预算允许,建议附加癌症多次赔,万一隔段时间不幸复发、转移,或者还在治疗,还能继续赔,多一重保障。
如果不知道怎么选产品,可以点击这里咨询规划师,会根据你的个人预算、健康情况,一对一配置合适的方案。
还有一点提醒下大家:资料准备的完整性会直接影响理赔的时间。
薇姐3月就报案了,但因为4月底才补齐全部资料,5月初才理赔到账。
住院期间一定要把所有的病历、检查报告、发票、费用清单等资料妥善保管好,出院后第一时间整理提交,别因为材料不全耽误理赔。
保险是个很复杂的东西,很多人在理赔的时候,完全不知道怎么处理。
特别是遇到被拒赔或少赔的情况,更加无从下手。
但如果有人协助,就完全不一样了,会安心很多。
这也是深蓝保坚持做理赔协助的意义,从投保到理赔,我们希望能做到专业、靠谱、有温度。
如果你对理赔有疑问,或者不知道怎么配置保险,欢迎点击下方的卡片,跟规划师聊聊,相信会给到你更合适的建议。


 2026-03-20 3445
 2026-10-12 456
 2026-10-12 252
 2026-10-12 425
 2026-10-12 273
 2026-10-12 452

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400




_副本.jpg)