



3.5%产品退市的消息,算是要告一段落了,估摸着不少朋友是趁着这轮“下架风波”上的车。但买归买,有句
 2023-08-02
 2343


.png)
大家好,我是深蓝保编辑部的凯拉。
给爸妈买保险,基本就是“百万医疗险+意外险”这两样,一个管大病住院,一个管日常磕碰摔伤,最低一年一千多。
很多朋友买完就觉得安心了,爸妈总算有个保障。可爸妈真住了院,拿去报销才傻眼:产品要么不给续保了、要么不保救命药,几十万花出去一分都报不了。
问题就出在挑产品时踩了坑,今天我就把爸妈买保险最容易踩的几个坑讲清楚。
想给爸妈买保险又怕踩坑的,可以把爸妈年龄和身体情况发过来,帮你推荐靠谱的产品。
给爸妈挑医疗险,健康状况是大前提,关系到能买哪款、健康告知能不能过、后面能否顺利理赔。
爸妈身体还不错的,直接选百万医疗险;身体有些问题或过了70岁,选免健告医疗险,不问健康状况,最高105岁都能买。
不管选哪种,这两点都很容易踩坑:续保和外购药。
1、爸妈的医疗险,续保稳不稳?
爸妈过了五六十岁,身体状况通常是逐年下滑。
今年查出个结节,明年又来个血压高,买保险是越来越难。
如果买的是1年期不保证续保产品,最怕就是突然停售。今年还保着,明年突然说不卖了,保障一下没了。
爸妈的医疗险一旦断保,想再买就难了,要么年龄超了、要么健告过不了。
虽然还有免健告医疗险这条退路,但万一爸妈这时已经查出癌症、心梗之类的重疾,那这些疾病相关的医疗费它也不报。
给爸妈买医疗险,尽量选保证续保的,这类产品合同里白纸黑字写着:保证续保期内理赔过、身体变差了,都不影响续保。
.png)
注:星相守2号条款截图
实在因为爸妈年龄过高、或经济紧张,再去买1年期产品。但1年期医疗险挑选也有很多细节要注意,比如要选保险公司背景强、经营稳定、产品销量大的,未来续保才靠得住,后面也会推荐合适的产品。
如果想给爸妈选一款靠谱的、稳定的百万医疗险,可以点这里,把爸妈的年龄、身体情况发过来,推荐合适的产品。
2、一个月几万的救命药,能不能报?
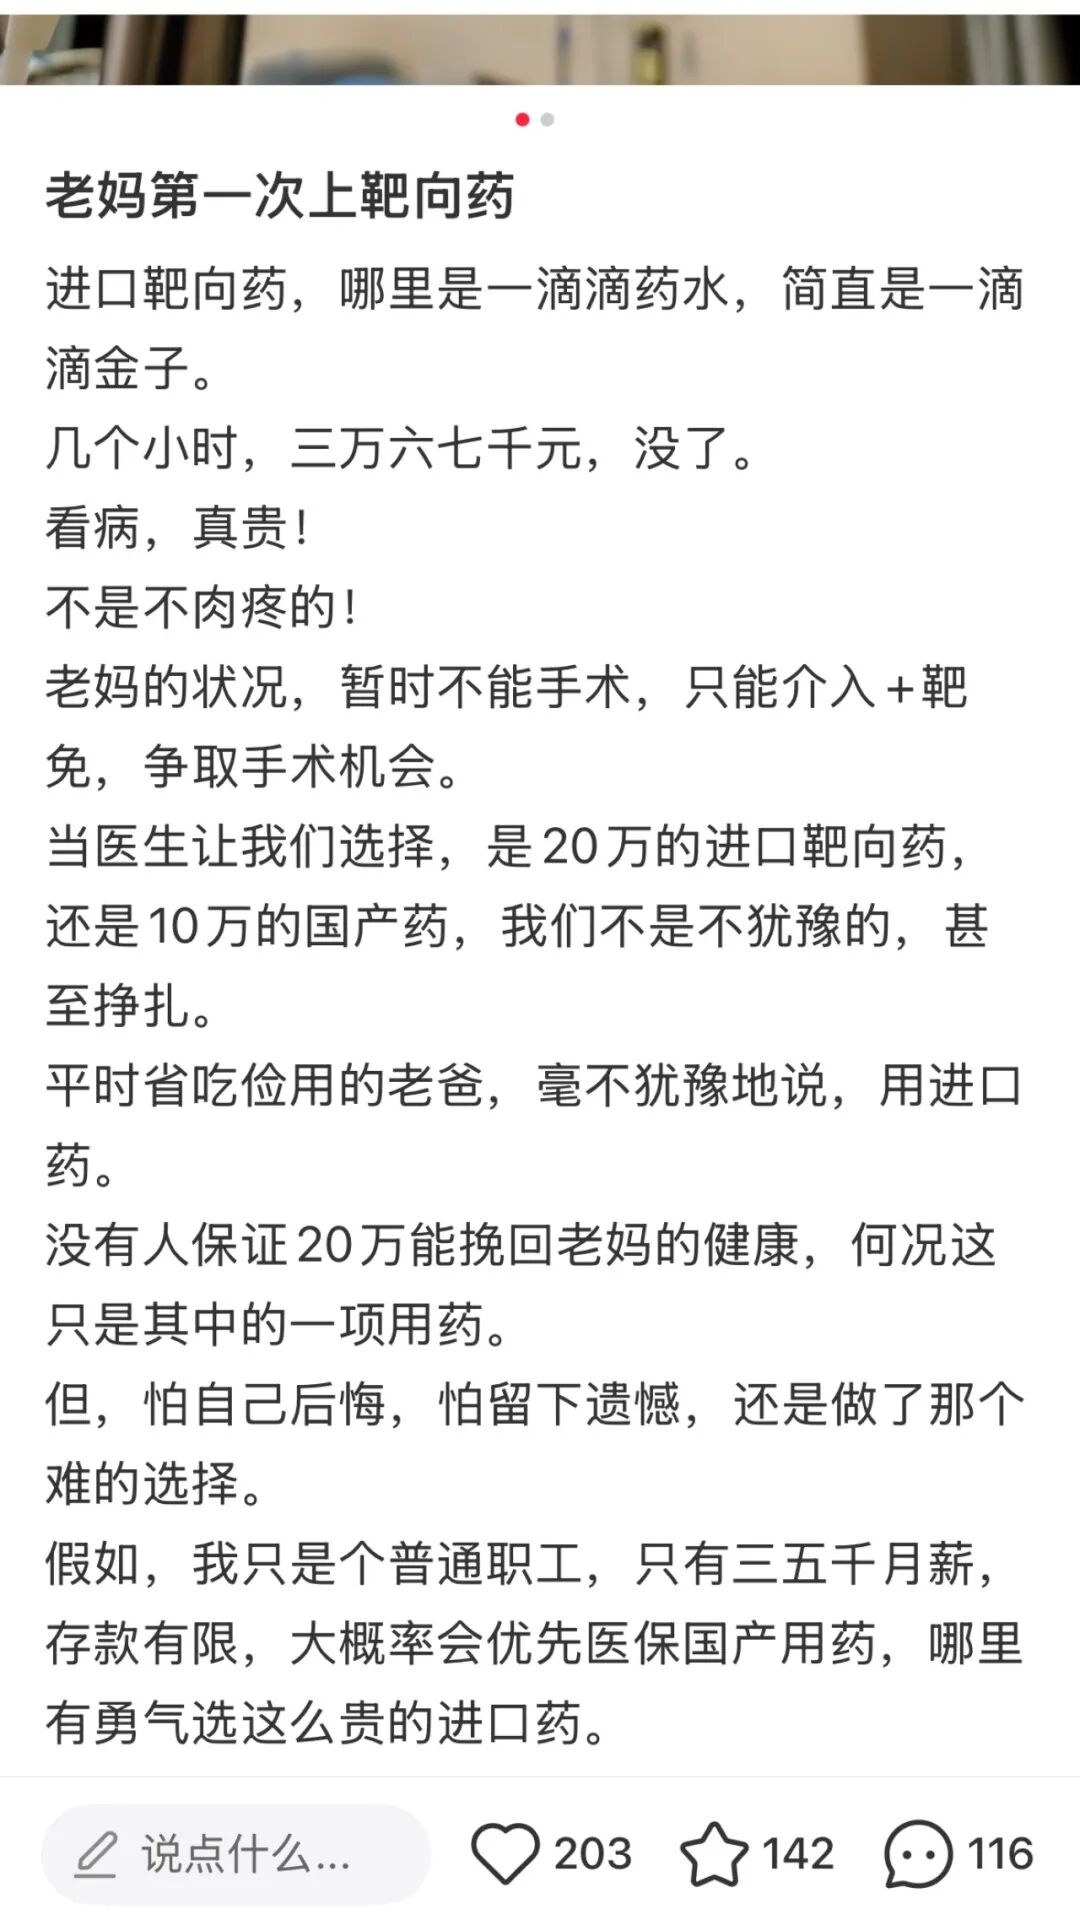
癌症治疗最烧钱的就是靶向药和进口药。到底有多贵?看看两位网友的真实经历:
_副本.jpg)
进口靶向药,几个小时滴完,三万六七千没了。
有人原来用医保内的药,每月5千块,勉强能承受。耐药之后换了没进医保的新药,一个月药费要两万多,根本吃不起。明明有药能治,就是掏不起这个钱。
这些贵价药医院里通常开不出来,得自己去外面买。不光是抗癌靶向药,连普通的贵价药和进口器械,现在也经常在医院买不到。医保控费一年比一年紧,以后这种情况只会更多。
有的医疗险能报这笔钱,有的报不了。报不了的,一个月几万块全得自己扛,普通家庭根本顶不住。不确定爸妈买的医疗险保不保外购药,可以把保单发过来,我来帮你看看。
给爸妈挑百万医疗险,重点看有没有抗癌特药保障,报得多不多;再就是普通外购药和进口器械能不能报,优先选不限清单的。
我整理了几款外购药保障很好的百万医疗险,点这里,把产品名和详细介绍发给你。
意外险一年才一两百块,很多人觉得随便挑个保额高的就行。
但爸妈这个年纪真用上意外险,基本是摔伤看门诊、骨折做手术,花的都是医疗费。
偏偏很多产品,就在这块埋了坑。
1、有些产品只保交通意外,日常摔伤根本不管
市面上很多产品打着“百万保额”的旗号,但仔细看条款,发现保的只是飞机、火车、自驾这类交通事故,还只保身故、伤残。
很多人以为给爸妈买好了高额意外险,结果爸妈日常的摔倒骨折、烫伤、猫抓狗咬等意外,根本不赔。
2、报销条件差一截,到手少一大半
有些产品只报社保范围内的费用,社保外的不管。报的时候还要先扣掉大几百块的免赔额,剩下的再报销个七八成。
我朋友给爸妈买的就是这种意外险,去年他爸爸不慎摔一跤肩膀骨折,用了进口的钢板等材料,属于社保外费用,意外险一份不报。最后全部费用加起来3万多,意外险只报了社保内的5千多块,剩下都自己掏。
给爸妈买意外险,要重点看意外医疗是否不限社保、低免赔额、100%报销。
提醒一下,意外险对年龄和健康也有要求,如果爸妈有高血压、冠心病等,买之前要看清楚健康要求,避免影响理赔。想给爸妈挑一款保障好的意外险,点击此处,根据爸妈身体、年龄来推荐。
下面我也给不同年龄的爸妈搭配了几套方案,不管爸妈是五六十岁、还是七十岁以上,都可以参考。
下面三套方案我给不少朋友推荐过,按爸妈的年龄和身体情况配的,大家可以找到对应的直接参考。
三套都不适用的也别急,点这里把爸妈情况发过来,免费帮你1对1配置。
1、爸妈50~70岁方案搭配
50~70岁爸妈买保险,产品选择还比较多。爸妈年龄在60岁内且身体较好,可以参考方案①;爸妈有严重三高、糖尿病等慢性病的,参考方案②。
.png)
下面详细介绍下两套方案的保障:
方案①:适合身体较好、只有轻微三高的爸妈
如果爸妈没超过60岁,还可以选另一款高性价比产品:专心成人意外险2号(易投版),199元就能买50万保额,意外医疗保障不限社保、0免赔100%报销。
两个险种配齐,50多岁一年才1千多。拿不准爸妈身体能不能买的,点这里把体检报告发过来,帮你看看能买哪款。
方案②:适合有严重高血压、糖尿病等的爸妈
如果爸妈得过癌症之类的严重疾病,也可以买这套方案里的超越保无忧版,只是癌症相关医疗费不报销,其他疾病能正常保障。意外险则可以换成金钟罩3号,没有健康要求,最高65岁能买。
要是不确定爸妈的情况适合选方案①还是②,点这里把爸妈情况发给我们,帮你判断。
2、爸妈70岁以上方案搭配
爸妈上了70岁,身体多少有些问题,很难买到保证续保的医疗险了,要不就是保费非常贵。
我配置了一款免健告医疗险——众民保2026,由众安保险承保。虽然是1年期不保证续保,但它这些年运营很稳定,并且老用户都能升级到最新版本,续保稳定性相对有保障。
.png)
众民保2026最高105岁能买,也没有职业要求,基本人人都能买,超过1.5万免赔额的部分就能报,抗癌特药、普通外购药械等都有。
它还能保既往症,如果投保前患有癌症、冠心病等重疾,第4年起能报销相关住院费,保额100万,当年报30%,后面逐年递增、最高到70%。其他免健告医疗险很少有这项保障,或保障很一般。
意外险还是前面的孝欣保(3)号,最高85岁能买。
要是没时间自己研究,点这里把爸妈年龄和身体情况发过来,直接帮你配好方案,从投保到理赔都有人帮你跟进,不用自己费心研究。
给爸妈买保险,百万医疗险加意外险就够了,一年小几千块能搞定。
怕就怕挑错了产品,每年保费照交,真住院了去报销才发现,第二年不给续保、高价药不给报销。
保费白花几千块是小事。爸妈真生了大病,几十万甚至上百万的医疗费全家人一起扛,才是真的伤。
还不确定爸妈该买哪款,或者想看看之前买的有没有问题,可以把保单或爸妈情况发过来,我帮你看看。




.jpg)
 2026-09-11 356
 2026-09-11 257
 2026-09-11 435
 2026-09-11 313
 2026-09-11 275

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145