



自从开始上班,不少女生体检都会发现自己有乳腺结节。第一次听到这个词的朋友,可能会害怕它跟癌症是不是有
 2023-09-11
 3190


“忍一时乳腺结节,退一步卵巢囊肿”,以前觉得是玩笑,可前段时间真刷到新闻:
一个姐妹35岁就确诊了乳腺癌。医生说,很可能跟天天吵架、生闷气有关。
.png)
图源:新闻截图
35岁后卵巢功能加速下降,激素忽上忽下,本就刺激乳腺增生、长结节。外有职场中年危机,家里又受上有老下有小的“夹板气”,让乳腺雪上加霜。
据世卫组织最新数据,乳腺癌已超越肺癌,成为全球女性发病率第一的癌种。
而中国女性发病高峰,比国外早了近10年。除了身体差异外,跟生活方式变化、日常习惯都脱不开关系。
.png)
.png)
图注:2021年中美不同年龄乳腺癌发病率比较
图源:ChinJClinOncol2025.Vol.52.No.17
作为一个学医7年、科普8年的编辑,我也很清楚,光说“别气、别忍”一点儿用没有,所以咱今天来聊点有用的:
1、多晒太阳,补维生素D
现在不少姐妹坐办公室,不用风吹日晒,出门也会打遮阳伞。但这样很容易缺乏VD。
美国国立卫生研究院随访35~74岁的乳腺癌高危女性发现,不管晒太阳还是吃VD补剂,都能显著降低乳腺癌发病风险。
所以,怕晒黑、晒伤的姐妹,用补剂弥补,也是可以的。
2、多喝豆奶、豆浆,吃豆腐、豆干
乳腺癌的罪魁祸首是雌激素,而大豆因为含有“植物雌激素”大豆异黄酮,被很多姐妹避之不及。
这点大豆真是被冤枉了,“植物雌激素”具有双重调节机制,遇高则抗,遇低则补,对乳腺明明有好处。
.png)
早就有多项研究发现,日常膳食中摄入大豆量较高的女性,乳腺癌发病风险更低。每天一杯豆浆+一块巴掌大的豆腐就够了。
3、远离二手烟
很多人觉得吸烟、二手烟跟肺癌强相关,跟乳腺癌没啥关系。
但《英国癌症杂志》综合大量研究就发现:从不吸烟的女性长期暴露在二手烟中,乳腺癌风险增加24%。
以后在楼梯口、电梯间、写字楼过道……遇到有人吞云吐雾,能躲就躲。
4、定期筛查
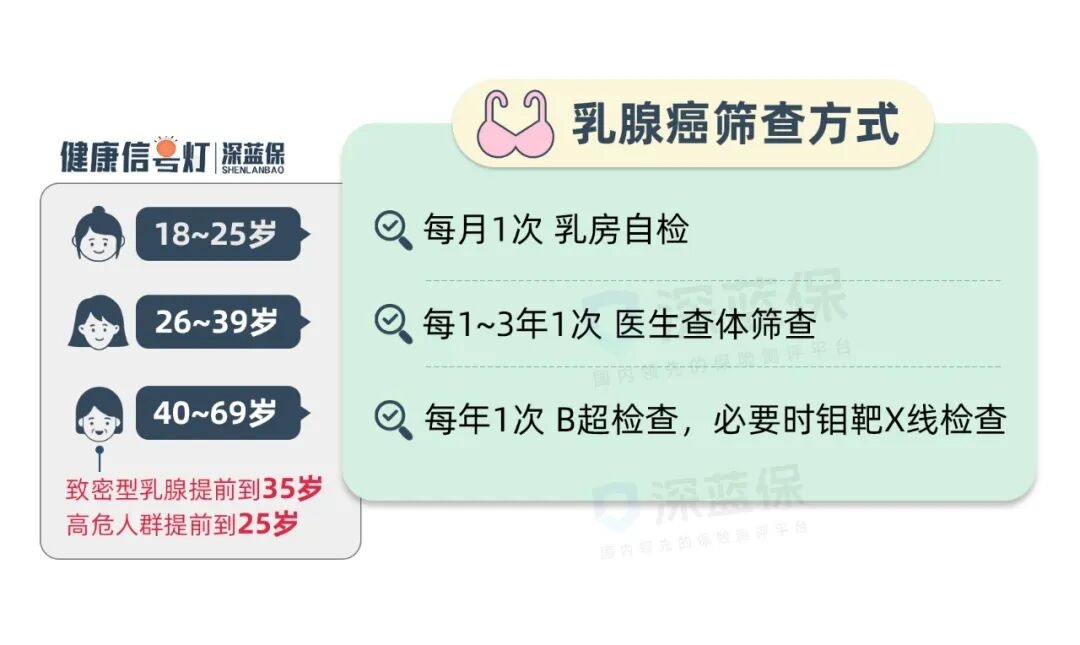
筛查最简单的方式,就是洗澡时“自己摸一摸”。但光自检不够,很多早期小问题,光靠手是摸不出来的。
而且,中国女性超80%都是致密型乳腺,建议35岁起就定期做B超筛查。
对于家里有亲戚得过乳腺癌的高危人群,更该提前到25岁开始。越早发现,越好治疗,花费也少。
特别提醒:做检查前,先把保险买齐。
因为乳腺筛查,特别容易查出来乳腺结节。虽然从医学角度上讲,大部分结节没啥事。
可一旦查出有,就影响买保险。遇到这种情况的朋友真不少:
.jpg)
我一个同学的妈妈,就因为不好买,一直拖着没买,结果确诊乳腺癌,用的放疗TOMO刀单项就9万,纯自费,掏钱的时候真是追悔莫及。
所以保险能买尽早买。如果你还没做过检查,不知道自己有没有乳腺结节,先点这里把保险配齐了,再去做体检。
已经查出结节的,我们也整理了百万医疗险、重疾险能买的好产品:
1、百万医疗险,4级结节也有机会买
1级结节选择面最大。追求保障全面,同时要极致的性价比,直接点这里买星相守2号(计划一),能正常承保。
2~3级结节大部分产品除外承保,乳腺相关疾病都不赔。尊享e生2026较友好,符合一定条件后除外承保,但后续确诊乳腺癌还能赔。
它还支持“核保复议”,等复查稳定、结节消失了,可以申请取消除外。
根据《中国抗癌协会乳腺癌诊治指南与规范(2026年版)》:
有3级结节的朋友,如果情况稳定,可以跟医生商量下,看看能不能降级,再向保险公司申请复议。
4a级及以上就有点难了,大多数会被拒保,免健告的产品也可能列入重大既往症不予赔付。
这种情况推荐超越保无忧版(免健告),4~6级结节后续诊疗证明不是恶性肿瘤,就不算重大既往症,还能保证续保10年。
拿不准自己的情况适合买哪款,点这里把年龄和检查结论发过来,帮你对照核保要求挨个看,找到最适合你的产品。
2、重疾险,这几款核保较宽松
重疾险基本上1~2级都能正常买,3级会除外,4级就可能拒保,但也有相对宽松的:
未分级的结节最大直径≤10mm,达尔文12号核保最宽松,满足条件有机会正常承保。
3级结节如果不想被除外,可以看看医联有盟2026,健康告知仅4条,3级及以下结节都能直接买。
4级结节已穿刺或原位癌已手术,哪吒2号8~9月限时放宽核保,满足条件有机会除外承保。
有乳腺结节的姐妹,一定要抓住现在还能上车的机会,点击这里趁早买,避免将来政策变化、或者身体状况变差就买不到了。
乳腺癌听起来很远,但它不是突然出现的。每一个忍下去的情绪,每一次忽略的体检,都在悄悄积累风险。
把日常保护乳腺的小习惯做起来,把保险配齐,才算真的把自己保护好了。
如果觉得今天的文章有帮助,转发给闺蜜和家人,愿每个容易把委屈往心里咽的姐妹,既能学会爱自己,也能被生活温柔以待。




 2021-05-08 2887
 2019-03-11 8196

 2026-09-11 356
 2026-09-11 257
 2026-09-11 435
 2026-09-11 313
 2026-09-11 275

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145