买保险到底好不好这个问题,一直是一个争论的话题,可以说大家各执己见。有的人认为自己还年轻,患病的风险
 2022-07-05
 3564

十年前买保险得找熟人,聊一下午都没搞懂,稀里糊涂就签了字;
十年后刷刷测评榜单,看看博主种草,几分钟就下了单。
从“你说了算”到“我自己查”——互联网这十年,买保险这件事确实已经nextlevel了。
那这十年互联网到底怎么改变了保险?
普通人买保险的那些纠结,有没有答案?
恰逢深蓝保十周年,我们策划了一期特别播客,邀请了核保20年的范老师和从业10年的丁老师,一起来聊聊这十年保险的变化。
节目上线以来,我们陆续收到了很多朋友的心得分享。
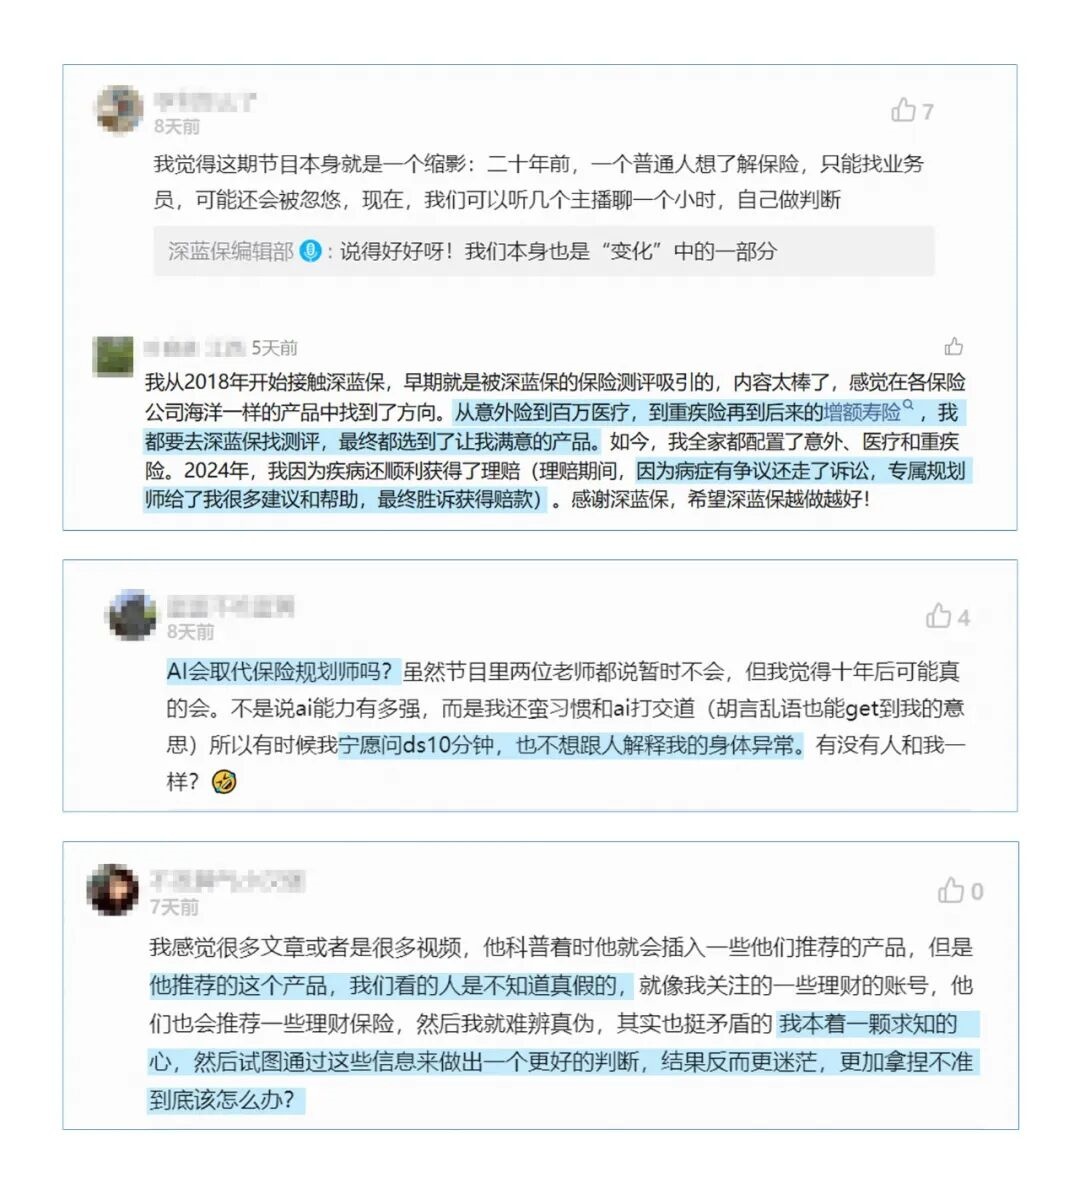
本期精华内容已经整理在下方了,希望能给大家一些帮助~
10年前买保险VS现在,到底哪里不一样了?
▎本期主要内容:
小提示:大家可以根据上面的内容目录,配合音频快速定位到自己感兴趣的部分,视听结合,体验感会更好哦!
范老师:明显能感觉到现在的投保效率高了很多,大家的保障意识也提升了不少。
十年前买保险,那真是“纯手搓的”。业务员夹着纸质资料就上你家了,坐沙发上给你一讲就是一下午。办完一套流程下来少则一周,有的更久。那会儿产品也很单一,没什么太多可选的。条款更是基本没人看,主打一个保险公司说什么就信什么了。
现在呢?手机点几下就投完了,快的时候几分钟就能搞定。而且市面上产品也很多,随便搜一下就有几十款可以比。很多客户来咨询的时候,也会问健康告知要怎么写、条款怎么看,跟以前真的不一样了。
范老师:就比如百万医疗险的出现。2016年刚出来的时候,我拿起手机就投保了——几百块能保几百万,这对行业冲击力太大了。以前的医疗险保额一般就一两万,还只能报医保内的。结果百万医疗直接把自费药、进口药全包了。我们内部人当时的反应都是:这产品,真的能打。百万医疗险到现在也是很多人抵御大额医疗风险很实用的基础保障。
范老师:然后是相互宝。它其实是保险最初那种"大家帮大家"的形态——先保障后交费,一个人出险大家平摊,成本极其透明。虽然后来关停了,但它让上亿人第一次理解了"风险共担",很多人就是在相互宝上完成了保险意识的启蒙。
.png)
范老师:确实可能被“误伤”,比如你被别家公司拒保过,就留下了记录;你搜过“带病投保”,也可能被怀疑骗保。但风控是有依据的,总体来说不用太担心,肯定会越来越精准的。
范老师:不会的,AI只是个辅助,并不是最终拍板的人。秒级赔付的情况确实有,但一般是几百块的小案子。如果赔的是10万或20万的重疾,就算系统判断该赔,也必须人工复核一遍。AI说“不赔”的,人工一定会重新介入;AI说“赔”但金额高的,人工也会再审。最终说了算的是人,而不是机器。
.jpg)
范老师:从产品和理赔流程上看,直接找保险公司和平台没什么区别。但平台最大的价值是——你最需要帮忙的时候,有人第一时间响应你。如果理赔案子有争议,你一个人去跟保险公司PK肯定很吃亏,但是平台可以出面帮你复议,胜率确实不一样。
丁老师:是的,遇到出险的时候人本来就比较慌,这时候有人像朋友一样第一时间回应你,这种被接住的感觉本身就特别重要,提供了很好的售后价值。
丁老师:比如深蓝保的“买贵包赔”——你在深蓝保买了长期的重疾险或医疗险,如果发现市面上有类似但价格更低的产品,平台可以赔你差价。但线下你根本不知道别人卖多少钱,买了就买了。
范老师:另一个是保险服务的稳定性。线下办理保险的业务人员流动性大,买完保险过两年你可能就找不到人了,但平台是机构承诺,不会因为一个人离职就断了联系。
范老师:现在AI帮大家做分析、解答问题是越来越准的。我也喜欢和AI聊天,现在在家跟AI聊天都不敢让媳妇听见,她会吃醋的哈哈。我想未来AI会帮更多人了解保险,但真正下决定、处理复杂问题时,还是建议大家要找专业的人来帮自己。
丁老师:是的,AI能让买保险更轻松,但不会让保险本身变简单。现在就有客户拿着AI的答案来问我:“老师,AI说的跟你讲的不太一样,为什么?”因为保险会涉及到你的健康情况、收入、家庭结构这些复杂的东西,AI是没法跟你坐下来聊明白的。
所以下一个十年,大概率是“AI帮你做前期功课,专业的人帮你做决策”的分工。
聊完这几个问题,你会发现:
互联网保险已经进入下半场——效率、AI、平台服务都在飞速升级。
可说到底,在这个信息爆炸的时代里,我们真正需要的也许不是把这些工具用到极致,而是在各种声音里,做一个更清醒的选择者。
如果你想了解互联网保险更多的变化,或者刚好你也在买保险的路上纠结过、迷茫过、不知道该信谁——这期说不定刚好有你想要的答案。
我们不制造焦虑,只分享真实的案例和有用的思路。
深蓝保1对1保险规划服务,定制专属你的保障方案。点击下方卡片,立即开始规划。







 2026-09-11 356
 2026-09-11 257
 2026-09-11 435
 2026-09-11 313
 2026-09-11 275

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145