



最近这段时间,没有健康告知,投保0门槛,得了三高结节、甚至癌症都能买的百万医疗险!正在整个市场掀起了
 2025-06-20
 5045


这两年,不用健康告知,投保0门槛,三高结节、甚至癌症都能随便买的百万医疗险,火遍了整个市场!
它吸引了大量非标体人群投保,越来越多身体有异常的朋友,把这种「免健告产品」当成了“救命稻草”。
但我们越研究这种产品的条款,就越被惊出一身冷汗...
因为这场看似普惠的“大放水”,很可能正在为你们保障、埋下更深的雷,直到将来生病理赔时,全面爆发。
为什么会这么说呢?
下面来详细揭秘,大家在买的时候,一定要留个心眼:
去年就有个活生生的例子,我们一位女客户,她两年前体检,查出了3级肺结节。
这基本买不了什么保险了,她就想着买份免健康告知的医疗险、来兜底也行。
问了经纪人,对方推荐她去买XX保的免健康告知医疗险:
“说保障好,不需要健康告知就能买了,既往症也才5条,结节都能保...”
(为避嫌,这里不直接发产品名字了,实在想知道的可以点击这里问)
而且她还很聪明啊,留了个心眼:
自己去问了保险公司的客服,回复也是可以买,后期肺部疾病,照样正常报销:
.png)
看到这里,很多人可能都觉得很好啊。但我们内行人一听,立马发现了不对劲...
这位客户还把之前做检查的记录,全部发给我们看了,结果,我们就从十几页报告里,发现了一条肺结节“恶性待排”的结论。
是,普通结节它确实能保,可一旦有【恶性待排】的字眼,情况就不同了。
保险公司的官方的既往症解答文件里,明确说了会归类到严重既往症去:
之后肺部发生任何病变恶化,乃至发展肺癌,全都不赔。
但这个最关键的判定标准,居然没有任何一个人提醒她...
可想而知,如果你想当然地认为只要买了,出事都能管,那将来生病却被拒赔,真的是天塌了啊!
其实这类免健康告知医疗险最大的争议,从来不是“能不能买”,而是“买了能不能赔”。
当所有宣传界面都在拼命放大「0门槛、不用体检、带病也能投」的优势,把投保门槛拉到极低,这就让很多身体有异常的朋友放松警惕,非常开心地就上车了...
但很少有人会直白地告诉你:投保宽松,绝不等于理赔宽松。
就拿最常见的高血压举例子:这种医疗险是能保,但你要是【高血压伴有并发症】,就会被归到严重既往症去...
可问题是:什么程度算并发症?哪些病属于高血压并发症?绝大多数普通人根本没有判断能力。
因为医生不一定会在病历上写这几个字,不会特意标注“此为高血压并发症”,可能只会单独写下诊断结果:心律失常、冠心病、脑梗塞、肾功能不全……
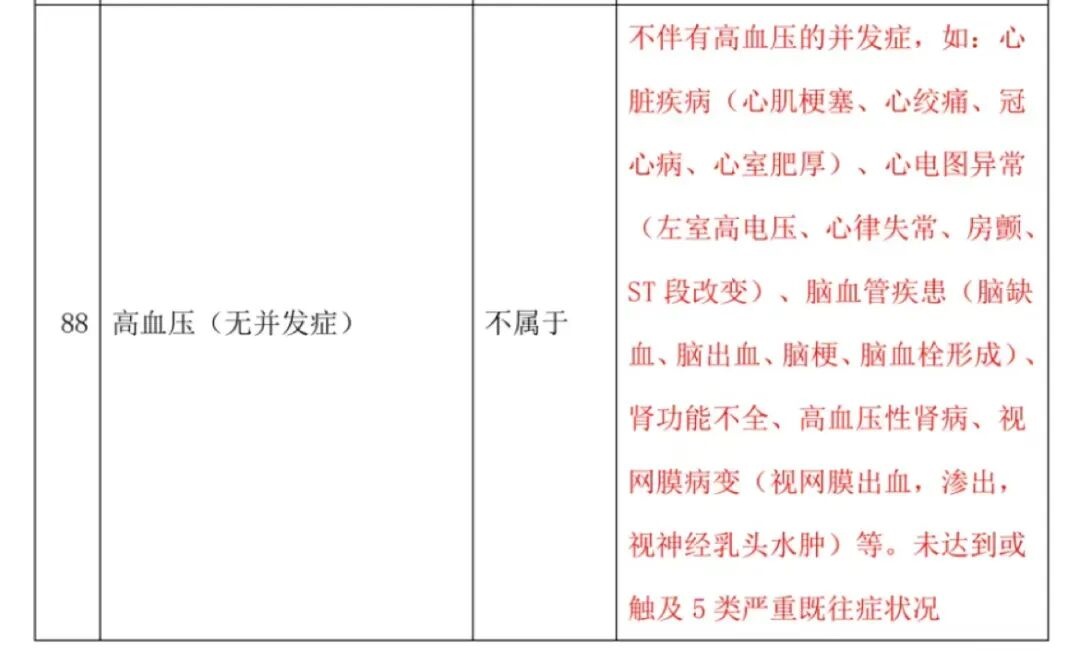
很多人拿到报告还觉得,这是新得的病,和高血压没关系,肯定能赔。
但实际上这些,全部都触及到了高血压并发症,最后出事,通通拒赔!
说实话,这些条款里的弯弯绕绕,别说普通老百姓看不明白,就算是入行不久的保险销售人员,要是没逐条抠过细则,不去细心研究,稍不留神都容易被带沟里,踩坑没商量。
那说句实在话啊,对于身体有异常的朋友来说,肯定是希望把自己有异常的病都保上!
如果你这款产品明确告诉我:不保。那没问题,那我还可以考虑别家的产品,对不对?
又或者我接受你有的不赔,心里好歹有个数。
但究竟哪些不赔,不赔到什么地步?总要给大家一个心理预期吧!而不是让人以为:
什么产品都能保,皆大欢喜地上车,最后理赔的时候一地鸡毛,保险又变成骗人的了,心理落差很大...
除此之外,还有一个很现实的问题:这类免健告医疗险,大家基本都是给家里老人买,保费算下来并不便宜,接着来分析:
60岁往上去买「免健告产品」,一年少则一千多,贵的甚至要三四千。
要是家里几个老人全部加起来,小一万就出去了,日积月累也是一笔不小的费用。
如果出险赔不了,这么多钱又打水漂,说实在的,没几个人能接受得了的。
因此,我们才要出这期内容,不是非要唱反调,不让你们买这种产品...
恰恰相反!
我们其实打心底特别乐意看到,这类没有健康告知产品的出现。
因为对于身体有异常的朋友,它确实是福音,能给更多需要的人去提供保障~
但保险公司越是大放水,让大家投保时,你就越要谨慎地去核实条款细节,尤其是个人买,最好找专业人士协助,了解清楚什么情况赔、什么情况不赔,这不仅仅为了求个安心,也是为了理赔时不出差子。
那为了帮大家少走弯路,我们团队也把目前市面上主流的免健告医疗险都扒了一遍,整理出了一份最值得买的产品清单,你照着买就不会踩坑:
我们团队整理的、目前市场上热门「免健康告知医疗险」测评表格,如下所示:
.png)
直接说购买建议:
它是市场首款能保证续保10年的免健告医疗险,最高70岁都能买,重疾0免赔,还支持特需部就医,普通外购药械不限清单,各项核心保障都在同类里属于第一梯队。
这款产品分成两个版本计划,主要区别是一般医疗的免赔额:
不过,它的价格也会比一年期产品贵一些,多出来这笔钱买的是确定性,还是挺值的~
要是觉得价格太贵,超预算了,那咱可以再看看众民保2026臻选版,保障也不错,它最高105岁也能投保,高龄老人可以重点考虑,基础保障扎实,连续投保第四年起,严重既往症也能报销,点这里直接投保,测算保费。
觉得前面两款的承保公司知名度一般,偏爱大公司品牌:就选太平洋普惠免健告医疗险
太平洋大品牌出品,同样保证续保10年,基础保障够用。但要特别注意:医保外医疗费用、癌症外购药等责任,不纳入保证续保范围,这点和超越保等有明显差距,投保前要清楚,纠结的话点击此处详细咨询。
蓝医保(有福版)也是太平洋健康的产品,能保证续保5年,性价比高,每年还送一次免费体检。
不过要注意癌症外购药一年期不保证续保,而且职业限制比其他几款严格,5-6类职业都不能买。它的报销比例有一定短板,经社保后报销比例初始值只有80%,上传2次体检报告后能提到100%,最快也要投保第二年才达到,介意的朋友可以选其他几款产品。
最后再强调一句:每个人的身体情况不一样,哪怕是免健告产品,也不是闭眼买就不会踩坑。如果你不确定自己的病史算不算严重既往症、能不能赔,记得一定要找专业人士协助,先咨询清楚再投保。
当然,免健告产品终究是「退而求其次」的选择。
如果你或家人目前身体较为健康,市面上还有保障更全面优秀的常规百万医疗险,更建议大家作为购买首选,接着来看。
我们把目前市面上最优秀的「百万医疗险」产品整理如下,身体较为健康的朋友,可以重点考虑这4款产品:
.png)
直接说结论:
只想买大公司品牌、追求全面的外购药械保障:直接买蓝医保(好医好药)
太平洋健康险承保,20年保证续保,整体保障配置第一梯队!
它的外购药责任优势突出,住院外购药、外购器械均可报销,无清单限制,希舒美、脖颈牵引器这类都能赔。同时,增值服务也很齐全,包含就医绿通、重疾住院护工、MDT多学科会诊,还可报销指定私立医院普通部。
另外,2人及以上投保家庭版,56‑60岁老人无需体检,符合健康告知即可参保,共享免赔额,保费还能打折。保障几乎无短板,续保费率友好,个人、家庭投保都合适。感兴趣的话戳这里获取家庭单投保链接,帮你测算家庭整体保费。
追求保障全面,还想要价格最低:直接选星相守2号(计划一)
20年保证续保,保障也非常齐全,价格做到了市场地板价。30岁含外购药、1万免赔额,保费仅194元。
看重长期续保稳定性,担心20年后很难买百万医疗险:更推荐入手好医保(旗舰版2026)
癌症+11种心血管疾病终身保证续保,普通疾病20年保证续保;1万以内医疗费可报30%,外购药不限清单且20年保证续保,但要特别注意,这款产品对腰椎、颈椎相关疾病免责,且后续续保的费率较高,介意的话还是选其他几款。
追求中高端的就医体验:星相守2号(计划二)
市面上稀缺的20年保证续保中高端医疗险,普通外购药械不限清单,还可附加门急诊保障,支持特需、私立医院就医,适合预算充足、看重就医品质的朋友。
最后,如果看完还是纠结,或者不确定自己的身体情况能不能过健告、不知道选哪款更合适,可以点这里咨询,找我们的规划师免费帮你核对。
像超越保和众民保这类「免健康告知百万医疗险」的出现,本身是行业的进步。
它让有结节三高、癌症等既往病史,或者年纪偏大,被传统保险拒之门外的人,终于有了一根“救命稻草”,不用健康告知也能投保,至少有一份医疗险能兜底,不至于一场大病就掏空家底。
但丑话说在前面:越是那些看似零门槛、谁都能买的产品,反而最需要我们多留一份心,越要擦亮双眼,忽视条款很容易踩拒赔大坑,白白花了很多冤枉钱!
大家投保前一定搞清楚保什么、不保什么,千万别瞎买。
如果情况比较复杂,比如做过手术、住过院、之前被拒保过,就别自己瞎试了,点击下方卡片咨询,免费预约深蓝保专属规划师,让专业的人帮你把关。





 2026-09-11 356
 2026-09-11 257
 2026-09-11 435
 2026-09-11 313
 2026-09-11 275

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145