

在买医疗险时,很多人都非常关心:以后能不能一直买?所以每隔一段时间,就会有类似的留言:很多产品明明只
 2021-03-08
 2852

很多朋友挑医疗险,第一眼先找“保证续保”这四个字,没有就直接划走。
但这几年,医疗险产品不断变化,还出现了免健告产品、惠民保等,不少人心里也开始打问号:“保证续保”还适合我吗?
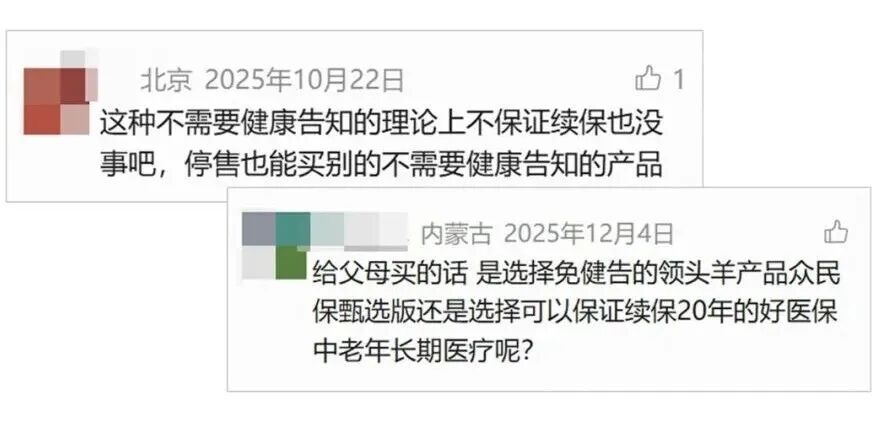
今天,咱们就把这事儿聊透,保证续保的产品到底适合谁,不适合谁:
“保证续保”的规则,是写进《健康保险管理办法》里的:
.jpg)
落到普通人头上,带来的好处很直接:
1、理赔过、投诉过、打过官司闹掰了,第二年还是有保障
在裁判文书网看到大量普通人跟保司起纠纷的案子,很多都是买了不保证续保的产品。
产品停售了、出险了,保险公司就不继续保了,就算闹上法庭,也得不到法院支持。
.jpg)
图源:裁判文书网(2023)黑民申763号、(2026)渝87民终2447号
“保证续保”的产品,就没这种担忧。
同样的纠纷案,买了保证续保20年的产品,买完确诊癌症,保险公司想解除合同,法院判定:保证续保期内都得继续保。
.png)
图源:裁判文书网(2025)豫0304民初3014号
可以说,拥有“保证续保权”,就是我们能跟保司叫板的最大底气。
2、一场大病治疗好几年,不用担心保障中断
这是不少人容易忽略的点。医学上讲“病来如山倒,病去如抽丝”,很多疾病的治疗时长都在1年以上,甚至持续好几年。
这种情况,不保证续保的产品可能就不给兜底了,有这么个案例:
买了不保证续保的医疗险,患腰椎间盘突出后,第二年再买就被除外了,以后相关医疗费用都不能报销。
.png)
图源:裁判文书网(2021)豫民申1495号
这时候,就算再去买免健告产品,腰椎疾病也可能算“重大既往症”,不予获赔。
但保证续保的产品就不一样。
如果这个人当初买的是保证续保20年的产品,且对腰椎疾病没免责,那他在这20年“保证续保期”内的相关住院费,还能持续报销,保障不会因生病、出险就中断。
特别提醒:有些产品主险保证续保20年,但外购药保障可能是不保证续保的,万一以后需要用,第一年能报,第二年可能就续不了了。担心踩暗雷,点这里找专业规划师帮你筛选优秀的产品。
保证续保的好处说了这么多,也别急着上头,因为它并不适合所有人。下面咱们再接着分情况聊:
要知道,商业保险都是商业逻辑。产品不可能既保证续保,又不看健康情况,免赔额低,价格还便宜。
盘了一下当前的热门产品,能保证续保20年的产品对健康有要求,对健康没要求的免赔额高,免赔额低的价格贵……
.jpg)
总之,没有完美的产品,只有合适的人群。
1、身体小毛病多的人,优先考虑保障范围
人到中年有点小毛病,买医疗险真的麻烦。
像我自己三大结节全占,普通百万医疗险直接把肺、乳腺、甲状腺疾病全除外。
人体核心器官也就十多个,一下给我除外仨,花同样的钱买保证续保20年的产品,保障范围大打折扣。
更何况,已经有了小毛病的器官,本身也是未来最可能出问题的器官。
病都赔不了,保证续保再久也没用啊。
被核保除外的疾病太多,还不如选免健告产品,一般既往症能保,保障范围反而更大,没必要死磕保证续保20年。
以我自己三大结节(3级)全占为例,免健告保障范围就更广。
.jpg)
注:不同产品核保宽松程度不同,实际购买时以具体产品核保结果为准
现在免健告产品也有能保证续保的,超越保无忧版保证续保10年,特定重大既往症也能赔,价格稍贵;蓝医保(有福版)保证续保5年,会便宜点。
如果核保时被除外的疾病,未来有好转可能(比如甲减、乳腺疾病等),也可以选有“核保复议”功能的尊享e生2026,除外结论不再伴随终身,病情好转后能重新核保,通过审核后,有机会转成正常承保。
到底买哪种,还得看具体健康状况,懒得一个个试健康告知,点这里,找我们提前走预核保,避免盲投留下拒保记录。
2、给年纪大的爸妈买,也要考虑价格压力
医疗险是随年金增大保费逐年增加的,身边不少朋友都发现,给爸妈买的保证续保20年的产品,后期续保压力非常大。
.jpg)
图注:80岁时不同产品的续保价格
续都续不起了,保证续保又有啥意义呢?很多人最后还是换成了别的产品。
所以,如果年纪大,预算有限,也没必要死磕保证续保,免健康告知的众民保百万医疗险2026臻选版价格实惠,运营也稳定,可以考虑。
实在不行,也还有惠民保做备选,一年几百块,既往症也能赔,只是赔付比例会低点,在30~70%左右。
3、40岁以下身体好的人买,看看对新药新疗法有无要求
这几年医学发展很快,如果旧保单多年不更新,新出的技术就可能享受不到。
比如,早年有些保证续保的旧产品,没有质子重离子和外购特药保障。如果现在要用到这些,就没法报销。
编辑部有位看重新疗法的同事,他就没有选这类保证续保的产品,而是选了尊享e生系列,因为它更新比较快。
就拿120万/针的CAR-T抗癌针来说,目前国内上市9款,很多产品特药清单里还只有3款,尊享e生2026已经把7款都纳进去了。
还有35.8万/针的肝癌药钇[90Y],很多产品特药清单里没有,但它能报销。
.jpg)
图注:尊享e生2026特药清单
再说,40岁前买百万医疗险,保费差别不太大,如果身体好,能选的产品也很多。
想及时享受到新药、新疗法的人,可以考虑这类运营稳健的一年期的产品。
拿不准哪款适合自己,点这里找专业规划师聊聊,帮你找到性价比高的好产品。
盘点完这些,对于既想要安全感,也想要新疗法保障的人来说,也有个方法:
同时买两份:保证续保20年的保基础医药费,一年期的保新药、新技术。
当然,这样下来保费也会更高,适合身体好的年轻人。
但要是身体有点小毛病,那还是优先考虑保障全的;等以后年纪大了,也只能选一年期产品或惠民保了。
我也把今天的内容总结成了一张图,根据不同身体情况,选择不同类型的产品:
.jpg)
每个人的身体情况千差万别,如果实在拿不准自己适合买哪种,怕踩雷,点下方卡片,让专业规划师帮你量身定制合适的方案。







 2026-10-10 541
 2026-10-10 321
 2026-10-10 391
 2026-10-10 346
 2026-10-10 530

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400




_副本.jpg)