2026-11-03
718


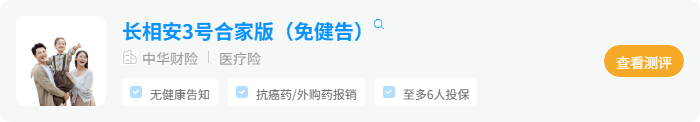
不限清单的优势,体现在“医生开什么、符合适应症就能报”,而不是“什么药都能报”。长相安3号合家版(免健告)的外购药及医疗器械医疗600万,不限社保费用,社保内报销60%到100%、社保外100%,免赔额1万;特定药品600万,0免赔,195种特药含3款CAR-T。和限定清单的产品比,差别在三方面。
限定清单的产品,药品清单是合同附表,更新有周期。临床上医生想用的新药如果还没进清单,即使对症也只能自费。不限清单的写法把判断标准从“在不在表里”换成“符不符合适应症和说明书”,对新特药、罕见病用药更友好。这是它最实在的价值,也是很多人在家人确诊后才发现清单重要性的原因。
限定清单的理赔争议,常常集中在药品是否在表内;不限清单的争议,则集中在处方是否合规、购药渠道是否指定、适应症是否匹配。后者虽然也需要举证,但至少不会因为清单版本差异被挡在门外。需要提醒的是,这款产品的免责条款里仍然写着“药品或器械未在投保时约定的外购药械清单或特定药品清单中”不赔,说明它并非完全不受清单约束,投保时要看清具体约定,不能只记住宣传页上的“不限清单”四个字。
一般医疗600万,家庭成员共享免赔额及保额,重疾医疗与一般医疗共用保额和免赔额;质子重离子600万,0免赔,家庭成员共享。免赔额社保内外各1万,无理赔时各下调1000元,累计最多各下调3000元。家里多人一起投保,共享的额度和免赔额比单人保单更耐用,这也是家庭单真正的价值所在,而不只是省几张保单的管理成本。
不限清单通常意味着保险公司对用药合理性审得更细,事前申请、处方审核的环节会更多;同时这类产品多为一年期、不保证续保,长相安3号合家版(免健告)就没有保证续保。投保年龄28天到80岁,不限职业,等待期30天,主被保人首次投保限18到60周岁,全单最多6人,默认至少需带1位父母投保。免责情形包括高风险运动、在非指定机构购药、约定既往症等。产品没有健康告知,但免健告不等于所有既往症都赔,投保前就有的结节若在投保1年内癌变,仍会被认定为既往症。产品页见长相安3号合家版(免健告),承保公司为中华联合财产保险股份有限公司,清单与除外约定以条款为准。











 84521

 84520

 84518

 84516
 84504
 84500
 84499
 82145
 82000
 76567

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。