














2026-09-01
2136

国寿长久呵护住院费用补偿医疗保险是中国人寿推出的一款住院费用补偿型医疗保险,属于典型的“报销型”医疗险,主要解决被保险人因疾病或意外住院所产生的医疗费用问题。所谓费用补偿,就是依据实际发生的、符合合同约定的合理且必要的医疗开支,在扣除免赔额后按比例进行报销,报销总额不超过实际支出。很多消费者在已有重疾险或社保之外,想补充一份住院医疗险,长久呵护便是这类补充型选择之一,用来填补社保报销之后的自付部分。
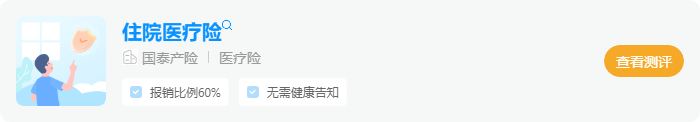
与百万医疗险相比,这类住院费用补偿医疗险的保额通常相对适中,更聚焦于住院场景的基础费用报销,免赔额与报销比例按合同设定,不一定追求百万级的高保额。它的价值在于填补社保报销之后的自付缺口,例如床位费、手术费、药品费等在责任范围内的部分,对普通家庭的日常住院更具实用性。需要提醒的是,报销型保险遵循“损失补偿”原则,即使同时拥有多份医疗险,合计报销也不会超过实际花费,因此不必重复叠加同类高额医疗险,否则多交的保费并不能换来多倍的赔付。
在投保与持有环节,建议重点关注几个要素:保障医院范围是否为二级及以上公立医院、报销是否区分社保内外用药、免赔额与给付比例如何约定、等待期多长,这些直接决定将来能不能赔、能赔多少。健康告知同样需要如实填写,既往症一般在免责之列,带病投保容易在理赔环节产生争议。具体保障责任、报销范围、免赔额、给付比例、医院要求与免责情形,以保险合同条款及保险公司官方信息为准,投保前务必逐条阅读,确保理解自身权利与义务后再行投保,不要只听销售一句话就签字。
从适用角度说,这类住院补偿医疗适合已有社保、希望进一步兜住住院自付部分的人群,尤其对住院频率不高但担心大额开支的家庭较为实用。投保时建议把“医院范围”和“社保内外报销”放在前面看,二者直接决定关键时刻能报多少。若已持有百万医疗,应注意两者均为报销型,不必为同类责任重复投入过多保费,把预算留给更缺的保障。具体保障责任、报销范围、免赔额、给付比例、医院要求与免责情形,以保险合同条款及保险公司官方信息为准,投保前务必逐条阅读,确保理解后再签字,别让细节盲区影响日后理赔。








_副本.jpg)


 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。


