大家好,我是蕾蕾,一个学医7年,科普8年的内容编辑。前几天跟肿瘤科医生同学聊天,说最近遇到个年轻患者
 2026-07-02
 838

今年1月份,各大保险公司陆续发了2025年的理赔年报,有一组数据让我印象深刻:45岁到59岁的人,占了重疾理赔的55.48%,是出险的绝对主力。但他们拿到的件均赔款只有9.71万,连孩子那组21.71万的一半都不到。
最容易得重疾、生了病对家庭打击最大的人,拿到的钱最少。
重疾险,本就是家庭资产规划的一部分,做保险8年多,我也遇到过不少这样的客户:个人年收入能在50万以上,重疾险保额也只买50万。
为啥会这样?
因为市面上根本没有为这个收入准备的答案,产品投保页面上限是50万保额,各个产品测评榜单也是50万保额,从来没人设身处地为你计算过需要买多少,该怎么成功买到。
恭喜你看到了这篇文章,能少走很多弯路,少花很多冤枉钱。
很多人都知道,重疾险,补偿的是收入损失,而不是医疗费。
但很少人清楚,这里的收入,到底是什么收入。
当你的收入越来越高,就会不止有一种收入。比如身边一些收入比较高的朋友,积蓄也多,放在那里就是损失,都开始做投资理财:存款、银行理财、储蓄险、房租、公司分红等等。
这些很多都属于被动收入,是确诊重疾躺在病房里,也能正常产生收益的收入。
想通了这一点,你就能明白,重疾险保额,其实只需要覆盖主动收入,那些你一停下来,就停发的钱:工资、奖金、提成、离开你就没有运转的生意。
比如李开复,2013年9月,快满52岁的他确诊淋巴癌第四期,离开了公众视野,17个月后才复出。这17个月里,他的版税、投资收益照进,但他做演讲、咨询的收入全停了。即使像他这样被动收入较厚的人,一场大病也让整体收入降低了大半。
所以要知道你要买多少重疾险保额,先分清有多少主动收入,又有多少被动收入。
要注意的,有些被动收入要打个折,比如存款利息,利率越来越低,租房出去存在空窗期、折旧费...
又比如你是企业主,自己的公司每年都有固定分红,这笔钱算不算被动收入?
如果离了你业绩会下滑,利润会下降,更适合算进主动收入;如果离了你影响不大,那可以算进被动收入。
分清楚之后,你就能进入下一步:算清楚自己需要多少保额了。
最直接的算法,就是拿你的主动收入乘以5,也叫「收入法」。
为什么是5?因为重疾里面最高发的就是癌症,占了理赔的60%~70%,医学上有个「5年生存率」的说法,确诊癌症后熬过5年,才算临床治愈。
下面我通过不同的家庭情况来介绍。
1、高工资+高负债
张先生,38岁,大厂中层,年入55万,几乎全是工资,家庭年支出含房贷约35万,配偶年入15万。
按「收入法」去计算,我们只需要用一个数字:55万工资,算下来重疾险保额需要275万。
你可能觉得这样算下来,保额有点高。
这很正常,因为这种算法是保上限,生病这几年,让家庭生活质量不变,每年还能攒下一笔钱。
如果只想守住底线,保证家庭生活水平,还可以按照「支出法」去计算。
每年支出35万,减去配偶的收入15万,只需要额外支出20万,5年只需要100万保额。也就是说,买了100万重疾险保额,哪怕张先生五年一分钱不挣,家庭生活也能照旧。
也可以不扣除配偶收入,因为配偶辞职照顾,也会影响收入,这样算下来需要175万。
而如果只是参考大众买个50万保额,那只能解决一半的风险。
2、高被动收入+低负债
刘先生,32岁,家里早年拆迁分了房,租出去一年25万;自己工资20万,没结婚,平时开销比较大,工资基本都花掉了。
考虑到房子租出去有空窗期、有折旧,租金也不可能一直这么高,可以先打折,比如七折变成17.5万。
对刘先生来说,因为有较高的被动收入,买个30万、50万保额已经绰绰有余。
这说明,重疾险并不是所有人都要买,也不是收入越高就要买越多。
总结下来,通过两种算法,你需要的重疾险保额就不再是一个数,而是一个区间:
在这个区间里面的数字,都是合理的,最终买多少,可以和另一个现实因素结合考虑:保费。
有人担心,一年一两百万保额,得花多少钱?
其实通过合适的搭配,选择合适的保障责任,保费可以减少一半。
想要节省保费,核心思路就两个。
第一,长短搭配,不是每个年龄阶段都需要同样多的保额。
如果30多岁,未来二三十年,是责任最重的阶段,保额可以高点;等退休后,房贷还完,孩子独立,重疾险的任务只剩康复和护理,有个保底就够了。
第二,优先选不含身故的重疾险。
身故保障一般会让重疾险价格涨个七八成,可以单独买个定期寿险——不共用保额,重疾、身故都能赔一笔钱,带身故的重疾险只能二赔一。线下产品基本都附带身故,想买不带的可以看看互联网产品。
以35岁男性,200万保额为例,我精挑细选了市面上的高性价比产品做了3套方案,同样保额,第3套比第1套每年便宜7300,大家可以对比看看。
女性朋友也可以参考,保费还能便宜5%左右,如果你只需要买100万保额,把下面的保费减半就能参考。
顺便提醒一下,买太高保额可能涉及健康告知,因为产品都会问:最近两年内你在其他公司买的重疾险保额是否超过100万。很多互联网重疾险最高只能买50万,具体怎么买更方便,下面详细说。
方案1:200万重疾险保额,每年2.6万
我选择了三款产品组合的形式:
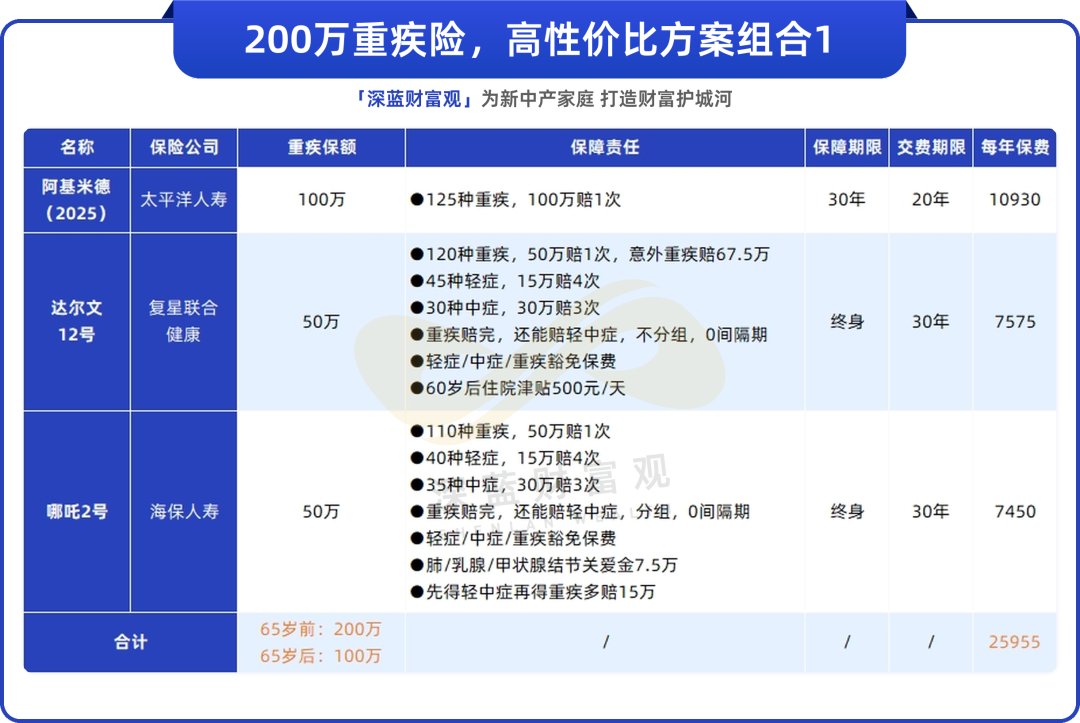
三张保单,分工明确:
阿基米德(2025):100万纯重疾,保30年,加上另外两款,直接把责任期的保额顶到200万,65岁之后家庭责任轻了可以功成身退。
它选20年交,55岁上下保费就交完了,不用等退休后还要交钱。它由太平洋人寿承保,是家喻户晓的大公司,买它也能图个安心。
达尔文12号和哪吒2号各50万,保终身,65岁以后永远有100万重疾险额度,重疾高发的老年阶段也有保护。
这两款产品保障很齐全,有轻中症保障+轻中症豁免+重疾赔完轻中症还能接着赔,达尔文12号意外导致的重疾能多赔35%,哪吒2号肺、乳腺、甲状腺结节切除后患癌,有额外关爱金。
一年25955元,换200万重疾险保额,如果是传统含身故+保终身重疾险,一年保费要5万往上。
如果你要买200万保额,顺序很重要,可以先买达尔文12号+哪吒2号各50万,不涉及健康告知,再买100万阿基米德(2025)。
预算还想拉低一点,也可以看看更省钱的方案二。
方案2:200万保额,每年2.1万
我选择了两张保单搭配,同样做到了200万保额:
.png)
这里最核心的区别,就是达尔文12号附加了「60岁前额外赔」:60岁前重疾赔90万,轻中症也有额外赔付,60岁后自动回到50万,杠杆更加极致。
跟方案一对比起来,60岁前保额相同,60~65岁少了40万保额,65岁以后则少了50万保额,保费便宜约4600。
这种买法,优先保证了60岁前赚钱时期的保额,60岁后一方面有足够积累,也没有太多家庭责任,所以也值得考虑。
如果还想把保费往下压,还可以考虑方案3:
达尔文12号和哪吒2号都选终身、附加60岁前额外赔,60岁前185万,60岁后还有100万,一年18585元。
.png)
相较于方案2,这个方案65岁前保额少一些,65岁后保额更高,保费更便宜,还多了很多轻中症保障等。
方案3的两家公司为复星联合健康和海保人寿,都不如太平洋人寿出名。不过最新的《保险法(征求意见稿)》第101条已经规定,保险公司破产长期重疾险也可以被转让了,不用太担心。
如果你只想买大公司的,可以用阿基米德(2025)搭配人保健康的愈享安心,35岁买50万保额交20年保20年,每年4055元。
每个人的年龄、家庭结构、身体情况不一样,适合的方案可能完全不同。如果你拿不准该怎么配置,点击这里预约顾问,就能帮你详细测算价格,核对健康告知。
一个靠谱的保险顾问,能帮你节约很多时间。
上面的所有方案,都是想花尽可能少的钱,换更大的重疾险保障。
但如果你预算充足,值得多算一笔账:该不该附加身故保障?
先要说明一下,第三部分的方案,对绝大多数人就是合适的答案。这部分讲的是当你预算有富余时,还能加点什么,比如把交进去的保费攒下来。
这里我们以35岁男性,达尔文12号,50万保额保终身为例:
一年多交约5000元,30年共多交约15万,这15万,其实能换回来3样东西。
1、50万的必然赔付
人可能一辈子不得重疾,但一定会身故。含身故保障,意味着这50万从「可能赔」变成「一定赔」,不是赔给自己,就是赔给自己指定的人。
这层必然,还有另一重意义:行业规定的28种高发重疾,真正「确诊即赔」的只有3种,包括恶性肿瘤—重度,严重Ⅲ度烧伤,多个肢体缺少。
其他的,要么先做手术,要么达到某种状态才赔:尿毒症要求至少90天规律透析,急性心梗的抢救以分钟计。
如果没有达到理赔条件人就走了,不含身故的重疾险可能一分都赔不了,含身故,不会有这种纠纷。
不过要说明,这是小概率场景:确诊即赔的癌症占了重疾理赔的六七成,60岁之前,往往也有身故保障兜底,真正的缺口,主要是退休以后。
2、较高的现金价值
我们来对比一下两种买法的现金价值。
.png)
不含身故也有现金价值,最高能到保费的78%左右,后面会越来越低。含身故则越来越高,80岁能超过保费,到后面越来越接近保额50万。
也就是说,这笔钱并没有“消费”,而是被攒下来了,如果急用钱,可以通过保单贷款拿出来。
3、确定且隐私的传承
不含身故的保单,人走了,现金价值变成投保人的遗产,处理很麻烦。
含身故的保单,身故金直接打给指定受益人比如孩子,不走继承程序,不需要所有人当面确认,这笔钱的去向很隐私,别人不知道,也就没人惦记。
想知道自己适合买带身故,还是不带身故的,保费和现金价值差多少,可以点击这里让顾问帮你详细测算对比。
当你做好了基础的收入、债务、支出盘点之后,最合适的重疾险保额,就已经呼之欲出了,不需要问任何人。
当然,盘点不是一次性的。收入会变,负债会变,孩子会长大,每过三五年,把这套流程再走一遍,及时查漏补缺。
有需求,重疾险可以尽早买,价格更便宜,选择更多,比如35岁能选30年交,到36岁有些产品只能20年交,每年保费天然就贵了。
保额你也可以自己算,但选什么产品,要交多少钱,能不能过健康告知,可以交给专业的人士,除了避免选错,更重要的是节约时间和精力。




 2026-09-30 299
 2026-09-29 568
 2026-10-02 395
 2026-09-29 433
 2026-09-28 408

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400
_副本.jpg)