2026-10-08
618

一款分红型终身寿险的「核心保障价值」,往往藏在两层结构里:一层是写进合同、逐年递增的保证部分,另一层是随公司经营浮动的分红。鸿利鑫享3.0(分红型)由陆家嘴国泰人寿保险有限责任公司承保,正是典型的保额分红增额寿险。下面按保障、门槛、亮点和注意事项四块逐一解析。
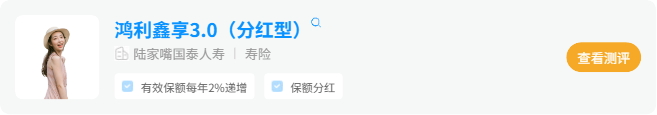
鸿利鑫享3.0(分红型)是一款保障终身的寿险,官网保障要点为「有效保额每年2%递增」与「保额分红」。它的特点在于,保证收益的基础上还能获得额外分红,保额分红直接增加基本保额,现金价值也随之增长。这类设计更适合长期持有,时间越长,复利与分红的累积效果越明显。
它的投保年龄为7天至68岁,覆盖范围广;保障期间终身;等待期0天,合同生效即进入保障状态;可投保职业为1至6类;健康告知共7条,需要如实填写;产品不支持加保。起投金额为5000元,交费期间可选趸交、3年、5年、6年、10年、15年、20年,安排较为灵活。
以30岁女性、年交5万、交5年为例,到70岁时,鸿利鑫享3.0(分红型)的保证收益IRR为1.38%,含预期分红收益后IRR为2.60%。官网点评还指出,后期保证收益能达到1.5%,加上演示的分红可达2.73%。这两组数据说明,保证部分随年限稳步抬升,而分红部分则提供了更高的演示空间。需要强调的是,红利分配不确定,实际以公司分红政策与合同为准。
免责方面,这款产品共3条,节选包括投保人对被保险人的故意杀害、故意伤害,被保险人故意自伤或合同成立、效力恢复之日起2年内自杀(自杀时为无民事行为能力人的除外),以及被保险人故意犯罪或抗拒依法采取的刑事强制措施等,均不在保障范围内。灵活性方面,它的减保规则写入条款,保障期内可按需减保领取资金,规则明确,对中途需要动用资金的人较为友好。
综合来看,鸿利鑫享3.0(分红型)的价值落点在「保证逐年递增+分红增厚+减保灵活」的组合上,代价是浮动收益不可预期、且不支持加保。完整条款与保障责任以官网产品页为准,可查看鸿利鑫享3.0(分红型)的说明,再对照自身情况判断是否符合长期持有的规划。










 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。