

说到不小心摔跤,很多人的第一反应就是“爬起来就好了”。确实,对于年轻人来说,这是很简单的一件事;但对
 2024-04-28
 2116

前几天早上路过菜场,看到有位老人摔倒,还好旁边人扶了一把。
我家也有好几个老人,看到这种场景,难免会揪心。
因为跌倒是65岁以上老年人伤害死亡的首位原因。
就拿老人跌倒后高发的髋部骨折来说,一年内死亡率可达20%以上,比某些癌症的死亡率还高。
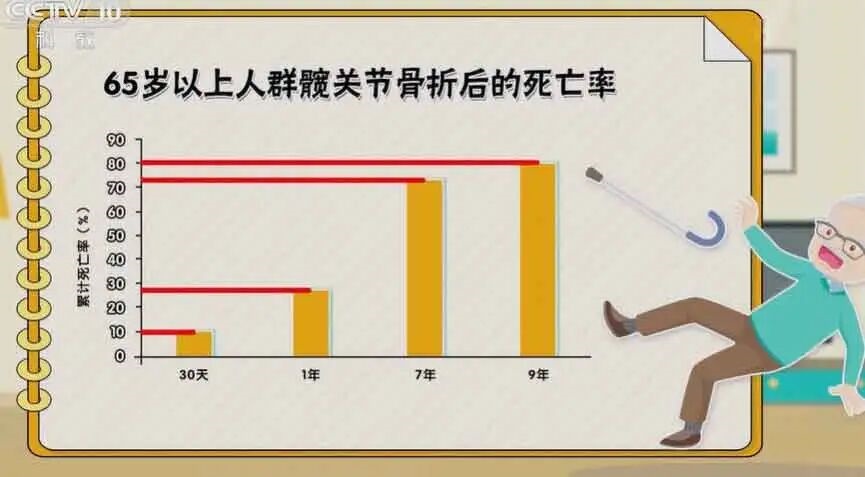
图源:央视科教节目
作为学过医也家有老人的科普编辑,今天就来聊聊老人摔倒到底危险在哪儿、治疗难在哪儿,以及怎么预防:
人老了怕摔,其根本原因还是骨头变“酥”了。一旦摔倒,骨折发生率很高,治疗起来也左右为难:
最好的办法,还是尽可能避免摔跤:
1、30岁起就要补“骨量”
30岁骨量达到高峰后就开始流失,尤其是女性,绝经后失去雌激素的保护,更容易骨质疏松。
补骨量不仅是喝牛奶补钙,还有晒太阳补VD。如果不想被晒黑,也可以吃补剂。
2、人老了更要练肌肉
老人摔倒本就因为肌肉力量弱,腿脚不稳→怕摔→不活动→肌肉更弱→更容易摔,恶性循环。
所以,越老越要练肌肉,增强脚踝稳定性。
.jpg)
图源:央视科教节目
3、摔倒骨折后,有条件尽早手术
如果已经摔骨折,尽管手术有风险,但两害相权取其轻,大多数医生还是会建议手术。
特别是髋部骨折,有条件的尽量在48小时内手术。新加坡一项研究发现,髋部骨折后不手术的老人,1年内死亡率是手术组的3.6倍。
道理谁都懂,可实际在医院里,还是能看到很多人纠结再三后,选择放弃手术。
医学只考虑怎么解决身体难题,但家属还要考虑怎么解决经济难题。
在网上看到很多人分享家里老人骨折后手术费用,不少人都说,医保报销比例太低了。
有人带妈妈做手术,花了5.5万,新农合只报销1万出头,报销比例不到20%。
还有些骨折位置不好的、二次手术的,自付费用能到6~7万。
.jpg)
图源:网友分享的手术花费
为什么会这样?很多人都不知道,医保对手术耗材是有“支付标准”的。
2023年医保局就发文强调过医保“保基本”,明确提出医疗耗材要“合理确定支付标准”。
换句话说,医保报销耗材的基准线,不是实际费用,而是医保提前定好的一个数。
.jpg)
图源:重庆市医疗保障局关于印发《重庆市基本医疗保险医用耗材目录(2021版)》的通知
就拿前面那个案例用的髋臼杯来说,实际费用一个1.8万,按理说,在医保甲类目录里,应该全额纳入报销吧?
但医保支付标准是3800元,按这个价来算,重庆市新农合在三级医院住院报销比例50%,报销3800元X50%=1900元,最终也就报销10%左右。
毕竟医保只保基本,缺口摆在那儿,想填上它,提前配好商业保险,才是“小钱换大钱”的好方法。
对上了年纪的人来说,买保险就是买杠杆,钱要花得少,保障也得足够。
爸妈真正需要的保险,就下面2种:
1年期意外险:大小意外都能保
保费就一两百块钱,意外身故/伤残直接赔笔钱,意外受伤后看门诊、住院都能报销,最好买能不限社保+100%报销的。
百万医疗险:保大病住院费
不管意外住院还是疾病住院,都能跟医保打配合。医保报销完,可以用它再报一笔。买它优先选能“保证续保”的,其次要看外购药保障。
我从几百款产品里挑了好几轮,最后搭配了这两套方案,平摊到每个月最低一百多块。
.png)
身体健康的爸妈可以参考方案一
合家欢综合意外险(成年版)身故/伤残保额比较高,有50万,比其他老人意外险多40万,一年只要100多元。
意外医疗保额3万看小伤够用了,意外骨折按骨折部位算,最高还能再赔3千元。
意外险赔的钱,还能抵扣星相守2号的免赔额。假设最后自己要掏6万,相当于只扣意外险那100元免赔额,剩下符合条件的都能报销。
万一意外受伤治疗后还是不幸因伤身故/伤残,意外险还能一次性赔笔钱给家人。
如果没做过健康告知,身体情况比较复杂的,点这里让规划师帮你确认能不能买、适合买哪款。
得过癌症、三高的爸妈可以参考方案二:
平安金钟罩3号意外险和超越保无忧版都不需要健康告知,适合身体有点小毛病的爸妈。
超越保无忧版还能保证续保10年,出险理赔过,也能继续买。
每个人的身体情况、年龄和职业都不同,某次血糖偏高、血压升高,或者查出过小结节,住过几天院,可能买的产品完全就不一样了。
要是拿不准爸妈的情况能买哪款产品,可以点这里把爸妈年龄、身体状况发过来,帮他们筛选合适的产品。
小时候摔倒,是爸妈扶我们起来。
现在爸妈摔了,扶起来的那个人变成了我们。不只是搀一把,还要让他们能及时得到治疗。
如果今天的内容对你有帮助,顺手转发给家人朋友,可能就帮一个家庭填上几万块的保障缺口,救下一位老人的命。



 2026-08-19 2989



 2026-10-15 385
 2026-10-15 319
 2026-10-15 352
 2026-10-15 395
 2026-10-15 515

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400




_副本.jpg)