2026-09-01
1955


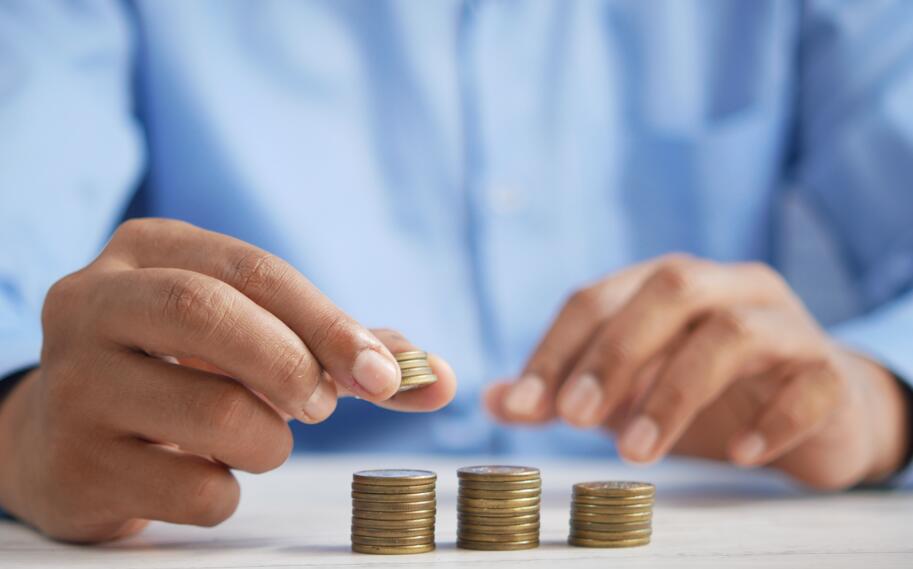
年金型保险是一种以被保险人生存为条件,按照合同约定定期给付保险金的保险产品。以下是年金型保险的优势和不足:
优势:
1.长期稳定的现金流:年金型保险可以为被保险人提供长期、稳定的现金流,尤其是在退休后,可以作为养老金的补充,帮助维持生活水平。
2.强制储蓄:年金型保险具有强制储蓄的功能,可以帮助投保人养成长期储蓄的习惯,避免资金被随意挪用。
3.税收优惠:在某些国家和地区,年金型保险的保费和收益可能享有税收优惠政策,具体政策因地区而异。
4.保障与投资结合:年金型保险通常兼具保障和投资功能,既提供生存金给付,也可能包含身故保障,部分产品还允许参与投资收益分配。
5.灵活性:部分年金型保险产品允许投保人选择不同的领取方式,如一次性领取、定期领取或终身领取,以满足不同的财务需求。
不足:
1.流动性差:年金型保险的资金通常需要长期锁定,提前退保可能会面临较高的手续费或损失,流动性较差。
2.收益不确定:虽然年金型保险提供稳定的现金流,但其收益通常较为保守,尤其是在低利率环境下,可能无法跑赢通货膨胀。
3.复杂性:年金型保险的条款和计算方式较为复杂,投保人需要仔细阅读合同,理解具体的给付条件、领取方式和可能的费用。
4.费用较高:年金型保险的管理费用、手续费等可能较高,这些费用会影响到最终的收益。
5.通胀风险:年金型保险的给付金额通常是固定的,长期来看,可能无法应对通货膨胀带来的购买力下降问题。
总结来说,年金型保险适合有长期储蓄和养老需求的人群,但投保前需要充分了解其优缺点,并根据自身的财务状况和风险承受能力做出决策。









 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。