












 乐多
职业类别直接决定了意外险的投保资格与理赔结果,像出租车司机、消防员、电工等属于中高危职业的人群,若直接购买普通成人意外险,出险后极易遭遇拒赔,必须选择专属的中高危职业意外险。对于1-4类职业的人群,合家欢综合意外险(成年版)是性价比极高的首选,由国宝人寿承保,18-60岁都能买,搬家工人、交通警察等职业均在其可保范围内。有一款产品的意外医疗报销条件十分优秀,不仅不限社保范围,即便没有经过社保报销,也能按90%的比例进行赔付,既可以单独买一个人,也可以和其他家人一起投保,灵活性极强。
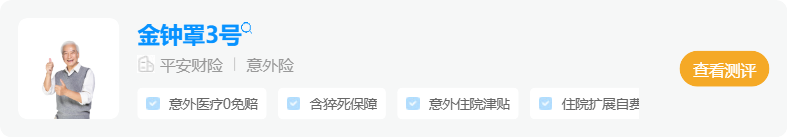
如果工作性质特殊,只想保一段时间,比如短期的高空作业或临时工程,小蜜蜂灵活用工意外险(计划二)提供了另一种思路,由人保财险承保,可以灵活选择保障期限,按需投保避免浪费。对于4类以上的高危职业,选择面大幅收窄,金钟罩3号(方案三)由平安财险承保,没有健康告知,住院不限社保,门诊限社保内,降低了带病投保的门槛。众安财险的小蜜蜂(无畏版)1-6类意外险(计划3)同样无健康告知,但需特别留意其猝死保障条款,已经从48小时内缩短为24小时内,要求更为严苛,超出这个时间限制的猝死将无法获赔。

青龙卫1-6类职业意外险(计划三)则是另一款值得重点考察的产品,30万保额只需758元,且明确遵守安全规范进行高空作业出险后可以正常赔付,这对建筑工人等高危群体非常实用。但其条款存在多项限制,该产品不保障猝死,非手术单次住院津贴最多只赔3天,且负全责和主责的交通意外事故、单车事故只赔付50%,这些免责减半条款直接关系到最终能拿到手的理赔款,投保前必须算清这笔账。
高危职业人群挑选意外险,核心在于精准匹配职业类别与产品投保规则,仔细甄别免责条款中的限制条件,不能仅看保费高低和保额大小,确保在发生真实意外时,保单能真正发挥兜底作用。深蓝保平台对这类高危职业产品做过详细测评,结合自己的工种特征去筛选,才能避开那些看似便宜实则理赔坑多的产品。






 我同意接受


