

给60岁左右的爸妈买保险,到处都是坎。这个年纪的二老,身体开始有点小毛病,年龄刚好卡在门槛上,很多产
 2026-08-03
 1989

爸妈上了年纪,手里往往只有新农合或基础医保。真碰上大病住院,十几万甚至几十万的花费,医保报销完剩下的都得家里掏,对普通家庭来说,普通家庭压力实在太大。
但给中老年人挑百万医疗险,一直是件难事:
一是年龄卡得死,稍大几岁可选产品就断崖式减少;
二是健康告知严,高血压、糖尿病、结节这些中老年常见病,动不动就被拒之门外。
结合2026年上半年市面几十款热门产品实测,今天整理一份父母专属百万医疗险精选清单。
无论爸妈身体健康,或是七八十岁高龄、有慢性病、既往重疾,都能找到适配产品,看完直接抄作业!
给爸妈挑医疗险不能只看价格,核心是要确保真出事能赔、能一直保下去,结合多年测评经验,重点关注这三点就够了:
1、健康告知是第一道门槛
50岁以后,高血压、糖尿病、乳腺/甲状腺/肺部结节都是高发问题,看起来不严重,却很容易卡在健康告知上。
买的时候一定要逐条核对,问到的如实说,没问到的不用多讲。要是一款产品核保过不了别死磕,赶紧换下一款,先给爸妈配上一份保底保障最重要。
即便买不了有健康告知款,或者摸不清爸妈的身体情况,也不用焦虑,市面上还有免健康告知的医疗险可选
如果不清楚爸妈的情况适合买哪类医疗险,可以点击这里,专业顾问免费帮你核对评估。
2、保证续保期越长越安心
年纪大了身体变数多,今年能投保,不代表明年生病理赔后还能续上。
优先选保证续保20年的产品,比如55岁投保至少能稳稳保到75岁,这期间哪怕身体变差、发生理赔、甚至产品停售,都不影响续保。
不过保证续保产品的定价普遍高于一年期产品,如果觉得长期保费压力过大,也可以选择优质一年期产品。
但挑选时一定要认准用户体量大、深耕医疗险赛道的保险公司,这类公司产品运营更成熟,续保表现相对更稳定,下文推荐的产品中就有优质选择。
3、提前看清续保保费走势
百万医疗险都是采用自然费率,年龄越大保费越贵,50岁买看着不贵,但续保到70、80岁,费用会大幅上涨。。
投保前可以先看一眼产品的费率表,预估下长期缴费压力,选在家庭预算范围内的就好。
我们横向对比了几十款产品,从保障全面性、续保稳定性、健告宽松度、性价比这几个维度筛选,最终选出这5款,分两类给大家讲清楚:
1、身体还算硬朗,优先选这3款
下面这三款保障扎实、续保稳定,适合身体没大毛病、只有轻微异常的爸妈。
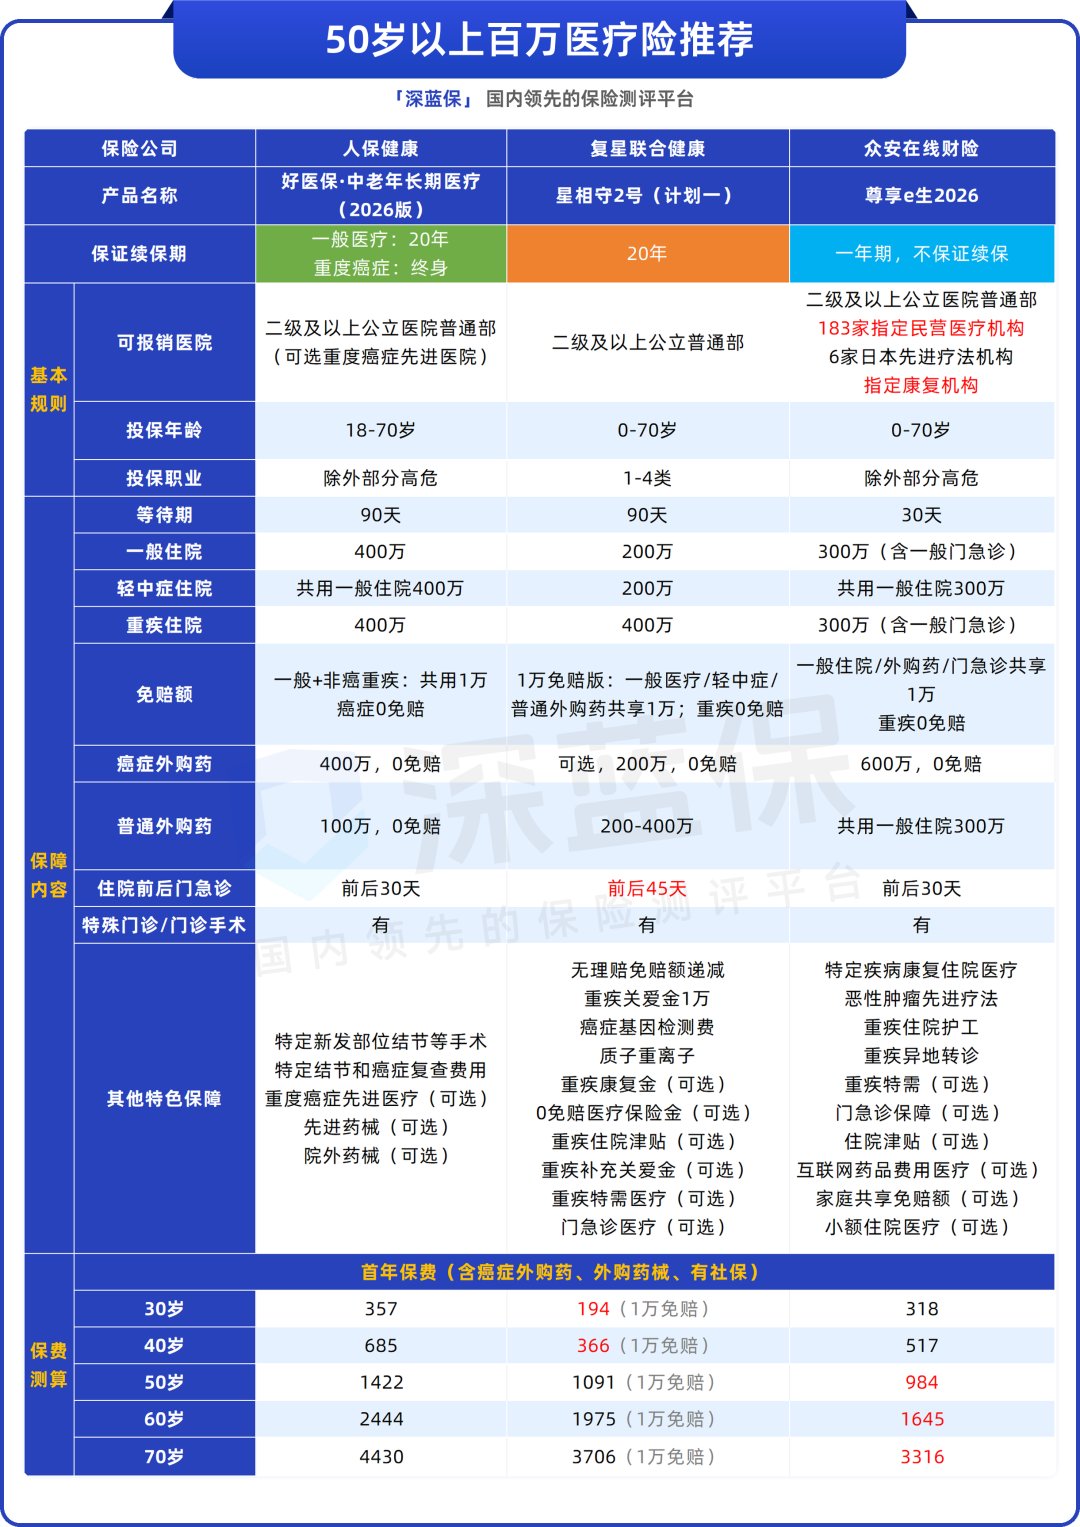
如果要根据爸妈年龄精准测保费,或者想详细了解产品保障细节,可以点击这里咨询。
这3款产品的保障都是目前常规百万医疗险里的第一梯队。各自适配不同需求人群,具体亮点如下:
这款能保证续保20年,这20年内产品停售、身体变差、理赔过都能稳稳地续保。
关键是比同类保证续保产品的价格便宜。50岁有社保人群年缴保费只要一千出头,即便60岁投保,一年费用也不足两千元,每年要比同类型保证续保医疗险省下几百元开支。
另外,还有2个很多人不知道的优势:
①市面上绝大多数百万医疗险,哪怕核保结论是正常承保,投保前已经存在的疾病依然会被认定为既往症,后续相关的治疗费用有可能不予赔付。而这款如实告知且经保险公司审核通过的疾病,不算作既往症,后续可正常理赔。
②前往指定医院完成条款列明的指定体检项目(包括胸部CT、肝脏超声检查、乳腺彩超等等),产生的费用都可以直接抵扣下一年度免赔额(最高1000元)。对于每年要体检的爸妈来说,相当于无形中降低了理赔门槛。
投保非常灵活,免赔额可选0或1万元。预算宽裕可以直接选择0免赔方案,爸妈日常小病小痛住院花销也能够报销,理赔门槛更低,日常就医实用性更强。
产品还附带多项可选责任,强烈建议附加癌症外购药保障。不清楚该如何搭配投保方案,可点击这里一对一咨询规划,帮爸妈选对保障。
这款专门针对中老年群体设计,健康告知比同类产品宽松不少。
像没有并发症的高血压、糖尿病,以及甲状腺结节、乳腺结节等常见问题,只要符合条件都有机会直接投保;
还有个核心优势是一般医疗保障可20年保证续保,重度癌症医疗更是支持终身续保,长期保障更稳。
这款的整体保障也算很全面,但有3个注意事项一定要提前看清,能接受再下手:
①一般医疗有2万免赔额,理赔门槛相对高一些;
②椎间盘突出、痔疮、颈椎病等常见疾病在免责范围内;
③后期保费较高,投保前要查看费率表,有一定预期管理。
尊享e生2026的价格很实惠,比很多同类保障产品便宜。而且它的投保年龄放宽到70岁,而且不需要体检,只要通过健康告知或智能核保就能投保。
带有100万特疾康复保障,针对脑梗、心梗、严重骨折等16种重疾,术后180天内的康复住院费用0免赔,指定康复医院最高报80%,还支持费用直付,解决了老人术后康复的大问题。
就医范围也特别广,支持183家优质民营医院,全国质子重离子机构全覆盖,就连日本硼中子俘获治疗、光免疫疗法这些国际前沿抗癌疗法也都纳入保障。
还有一个非常贴心的功能:核保复议。如果首次投保时因为某个疾病被除外承保,续保时可以申请复议,有机会转为标准体承保。其中70种疾病无需提交材料,最快1年后自动转为标准体。
如果爸妈有结节、高血压等问题,想知道能不能通过核保、后续有没有机会复议成标准体,可以点击这里,让规划师帮你做详细的核保评估。
很多人担心尊享e生2026这类一年期产品续保不稳定,这点其实也不用过于担心。
作为国内百万医疗险的开创产品,尊享e生已经稳稳运营了11年,迭代成熟、用户基数庞大。老用户可免健康告知、免等待期直接升级最新版本,即便有过理赔记录,也不影响续保升级。
如果对比完这3款产品依旧纠结拿不定主意,或是有体检异常、看不懂健康告知、担心核保踩坑,都可以点击这里,免费咨询专业保险规划师一对一解答。
2、身体状况复杂,选这2款免健康告知
如果爸妈有过住院史、多种慢性病史,甚至曾得过癌症、脑梗等重大疾病,被常规医疗险拒保,直接看这两款免健告产品,投保门槛非常低。
.png)
两款产品核心保障齐全,不输常规百万医疗险,住院医疗、特殊门诊、外购药械等核心保障一应俱全。
下面直接说选购建议:
看重续保稳定性,选超越保无忧版
它能10年保证续保,投保后10年,无论是理赔过还是产品停售,都不影响续保,是目前免健告医疗险市场上续保条件最好的产品之一。
有个创新点,就是投保前患有约定的重大既往症,投保后第二年开始也能报销,最高报5000元。虽然额度不高,但在免健告产品里已经是非常少见的了。
需要注意的是,计划一的一般医疗有2万免赔额,理赔门槛较高。如果预算充足可以考虑加几百块保费,升级计划二,0免赔额,2万及以下小病小痛的住院费用也能报50%。
70岁以上或预算有限,选众民保2026
要是爸妈年龄已经超过70周岁,基本与常规百万医疗险无缘,这款众民保2026就是最优解。
投保门槛非常宽松,最高投保年龄可达105岁,并且没有职业限制。
保费相比长期续保医疗险更低,保障内容却没有缩减:住院医疗、院外购药、质子重离子治疗全部纳入报销范围,外购药品也不受固定清单约束。
而且第4年起,严重既往症住院最高可赔100万。
需要留意的是,它属于一年期医疗险,不具备保证续保条款,后续续保存在一定不确定性。
但作为众安运营多年的主力普惠产品,用户基数大、运营体系成熟,续保稳定性要强于市面上多数小众一年期医疗险。
这里特别提醒大家,免健康告知类医疗险一般都会有对几十项的严重既往症进行赔付限制,不同产品的对既往症的定义和赔付细则都不一样,普通人很容易混淆踩坑。
想弄清父母过往病史能否赔付、赔付比例多少,可点击下方卡片,由专业顾问结合身体情况,挑选最合适的保障方案。
给爸妈配置百万医疗险,不只是一份孝心,更是给自己的生活留足底气和缓冲空间。
爸妈一旦大病住院,动辄几万、几十万的医疗开支,仅靠基础医保远远不够,最终的大额自费费用,几乎都要作为子女的我们承担,很容易掏空家庭多年积蓄。
提前配齐合适的百万医疗险,大额住院花费可以正常报销,且文中推荐的产品大多自带住院垫付服务,看病不用急忙凑钱,爸妈治病更安心,我们也不必被突如其来的医疗开支压得喘不过气。
爸妈安康无病痛,遇事有保障兜底,我们的日子才能过得从容踏实。
如果你平时工作忙,没时间研究产品、对比条款,可以点击下方卡片预约一对一免费专业咨询,省心配齐爸妈的靠谱医疗保障。

 2026-05-25 3604


 2026-06-17 3560



 2026-09-18 366
 2026-09-18 479
 2026-09-18 498
 2026-09-18 343
 2026-09-17 453

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145