2026-10-08
702

有过拒保记录,不等于以后都买不上重疾险,但确实会让投保难度上升,因为多数重疾险的健康告知会直接问「是否被保险公司拒保、延期、加费或除外承保」,这一项必须如实回答。真正需要做的,是如实告知,再换一条更可行的路径去尝试,最终能不能承保以保险公司出具的核保结论为准。
为什么拒保记录会有影响:保险公司看到历史拒保记录,会认为此前已有公司评估过该风险并作出负面判断,因此倾向于更审慎。具体怎么处理,取决于当时被拒的原因——是哪一家、基于什么异常、有没有后续复查或治疗、目前肝功能和病毒载量情况如何。这些材料准备得越完整,越有利于重新评估。
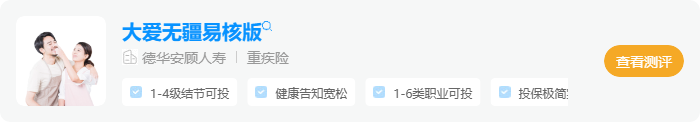
一是走预核保,先提交资料拿初步结论,不留下新的拒保记录,再决定要不要正式投保。二是看健康告知条数少、口径宽松的产品,例如 大爱无疆易核版,官网要点写明健康告知仅 3 条,乙肝、三高、糖尿病、1-4 级结节等情形有机会投保,投保年龄 18-65 岁、保障至 80 岁、1~6 类职业可投,覆盖监管规定的 28 种重疾。三是选择支持智能核保的产品按提示逐项作答,例如 达尔文12号(投保年龄 28 天-55 岁,保至 70 岁或终身,等待期 180 天,支持智能核保),有机会当场拿到明确结论。

需要说清楚:能不能承保、是标准体还是加费或除外,只有保险公司出具的核保结论说了算,任何人都无法代为承诺。如果多家都给出延期或拒保的结论,也可以考虑先把乙肝相关责任除外、把其他保障先配齐,等复查结果改善后再看产品是否支持保单复议,是否支持以条款约定为准。
提醒:长期险一般有 15 日犹豫期(以条款约定为准),犹豫期内退保可退还已交保费;出险后请及时向保险公司报案,按条款要求备齐理赔材料,理赔时效与结论以条款及保险公司规定为准。











 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。