










该回答被推举为
「 最佳回答 」
 wenjane
长辈配置意外险,健康要求和年龄限制是两大核心门槛。很多消费者误以为意外险毫无门槛,实则不然。长辈若患有高血压、冠心病等常见慢性病,投保前必须逐条核对健康告知,避免因未如实告知导致后续理赔受阻,这是合规操作的基本底线。健康要求直接决定了产品选择的范围。
对于身体状况不佳的长辈,挑选意外险需关注承保条件宽松的产品。以金钟罩3号为例,该产品没有健康要求,最高65岁能买,为带病体提供了投保通道。在健康告知无法通过的情况下,此类无健康要求的产品是重要的备选方案,确保长辈能获得基础意外保障。
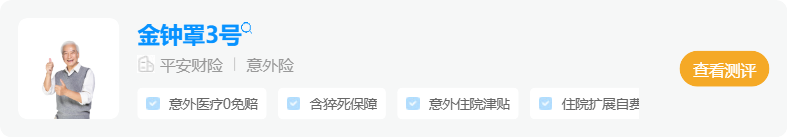
在保障责任方面,意外医疗责任是重中之重。长辈发生意外多为摔伤看门诊或骨折做手术,重点要考察是否不限社保范围、免赔额高低及报销比例。需优先选择不限社保、低免赔额且100%报销的产品。若产品仅限社保内费用,进口钢板等社保外材料费将完全自付,保障效果大打折扣。
对于60岁内且身体较好的长辈,可考虑性价比更高的方案。专心成人意外险2号(易投版)199元即可获得50万保额,意外医疗保障不限社保、0免赔且100%报销。该产品在费率和保障责任上均具备优势,符合条件的长辈可作为首选。挑选意外险不能只看保额数字,医疗费用的报销规则才是决定理赔体验的关键指标。
发布于
2026-10-01
6
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


