


农村父母只有新农合,已经60多岁、一大把年纪了,还有必要买保险吗?我掏心窝子说一句:真的非常有必要,
 2024-03-28
 2386

农村父母在老家生活,已经60多岁了,手里只有一份新农合,到底还有没有必要买保险?
我掏心窝子跟大家说一句:真的太有必要了,而且一定要尽早买,别拖延!
因为60多岁的父母,正处于重大疾病的高发阶段,一场大病的冲击力,往往能把一个普通农村家庭的家底彻底掏空,给大家说个真人真事,看完你就懂了:
我朋友的父亲,在2019年不幸查出主动脉瘤,紧急做了心脏手术,前前后后算下来,总花费足足有18万。可最后新农合报销下来,只报了3万多,这里附上当时的医院缴费收据,大家可以直观感受下:
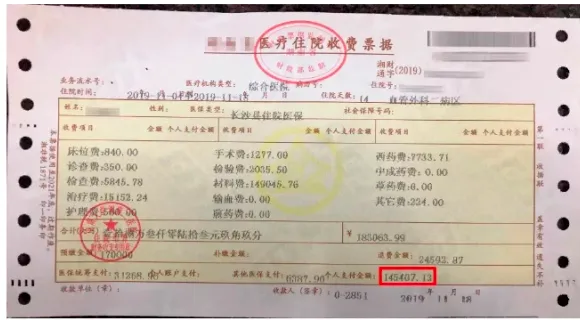
而医保报销后剩下的14万多,全得自己掏腰包。这份对普通农村家庭来说,压力真的很大...
咱不妨静下心想想,普通农村家庭,有几个能轻松拿出十几万的应急钱?甚至很多家庭,一年的总收入都达不到这个数。到最后,要么四处向亲戚借钱,要么在朋友圈发起众筹,更有甚者,被逼到要卖房治病的地步...
因此,如果咱不想将来父母真的生病时,因为拿不出治疗费而四处求人,不想让一场大病压垮整个家,那提前花点小钱,给父母买份保险,非常有必要,并且越早买越好,千万别抱着“侥幸心理”拖延!
今天我们就给大家教大家:如何给60岁左右的农村父母,买到最划算的保险?人均每年只需1000多,折算下来每月也就200多,就能给爸妈全面的健康保障,哪怕身体有点小毛病,也能找到合适的产品,干货满满,一定要看到最后:
随着父母年纪增长,身体机能慢慢下降,他们面临的最大风险其实就两类:疾病和意外,咱们针对性配置就好,不用花冤枉钱。
不过要注意,父母的身体状况不同,保险配置的思路也略有区别。下面给大家整理了最实用、最划算的搭配攻略,按需对号入座即可:
➊父母身体健康
如果父母目前身体状况还不错,没有什么明显的小毛病,一定要抓紧时间买:常规的百万医疗险+意外险。
只要花一两千块钱就能配齐,全面覆盖大额住院费(百万医疗险)和小额意外门诊费(意外险),基本上能应对生活中大部分的健康风险,性价比拉满。
但现实情况是,很多60岁以上的父母,身体或多或少都会有一些小毛病,比如结节、2级高血压、轻微糖尿病等。
这些情况在医生看来,可能不算严重,但对保险公司来说,会认为未来患病风险更高,所以投保时会有一定限制。这种情况该怎么办呢?接着来分析:
➋父母身体有轻微异常:重点看健康告知,多对比产品
其实不用慌,只要不是严重的大病,还是有机会买到合适的产品,关键是要留意健康告知,不同险种的严格程度不一样:
另外要注意,不同保险公司的核保尺度不一样,同一种身体状况,可能这家公司拒保,另一家公司就能承保或除外承保,所以大家可以多试几款产品,优先选择核保宽松的,如果需要人工协助点这里免费咨询深蓝保专业规划师。
后面第二部分,我也会给大家分享实操技巧,教大家搭配合适的产品方案。
还有一点很重要:如果试完之后,只能拿到“除外承保”的结果,也建议大家先买上~
这就好比下雨天,手里只有一把破了洞的伞,虽然不能完全遮雨,但总比淋成感冒强,至少大部分疾病还能得到保障,总比没有强,接着来看:
➌父母患有严重疾病
如果父母患有严重三高、心脏病、重度糖尿病等,那常规的百万医疗险基本就买不到了。
但也不用灰心,咱们可以选择「没有健康告知的百万医疗险」或者惠民保,同样能覆盖大额医疗费,减轻家庭负担;另外再搭配一份健康要求宽松的老人意外险,就非常全面了。医疗险相对来说更难挑选,下面我们来重点分析:
这几年,市面上陆续推出了很多无需健康告知的百万医疗险,这类产品的投保要求非常宽松,最高105岁都能带病投保,对高龄、身体状况不佳的人群非常友好。
而且它无论是从保障责任,还是报销条件等核心维度来看,整体都是优于惠民保的,具体优势如下:
不过,保障更好,价格自然也会更高。无健康告知的百万医疗险,保费普遍比惠民保更贵,且年龄越大,保费越高,我们的建议是:
如果已经买了惠民保,大家也最好再搭配一份无健告百万医疗险,保障才会更全面~
下面这4款,是目前市面上「一梯队的无健告百万医疗险」,你照着选基本不会踩坑:
.png)
总之你们记住,趁父母身体还比较健康,最优选择还是买常规版的百万医疗险,其次再选没有健康告知的医疗险,大家一定要给老人家尽快配置,千万别拖延太久。
要是没精力琢磨爸妈到底适配哪款保险,不用自己费神研究产品——直接点这里找专业人员对接就行,他们会结合爸妈的身体状况、家里的预算这些实际情况,给你做精准的针对性推荐。
了解完基本配置思路后,我们来实操看看,具体如何配一套保障齐全的方案,有哪些细节要特别注意:
最近我刚好帮一位同事周周,给她在农村的父母搭配了两套高性价比保险方案,人均每年只要1000多,缴费压力不大,绝大多数农村家庭都能负担得起。
每月保费折算下来只要200来块,近期想给父母买保险的,都可以重点参考这个配置思路,方案详情如下:
.png)
温馨提示:以上几款产品均只能按年缴费,文中的月缴保费是按年保费折算而来,仅供大家参考。
如果你也想给爸妈免费定制专属保险方案,或者有相关问题想咨询,可以点击这里预约深蓝保专业规划师一对一服务。
先跟大家简单说说我同事的情况:
我这位同事周周,老家在湖南农村,年前她有个亲戚突发动脉瘤破裂,光手术费就花了13万。这件事让她特别焦虑,她一年的工资扣除各种花销开支都赚不到这么多钱。
而自己的爸妈已经60多岁了,只有新农合,没有养老金,老爸还患有糖尿病,就像一颗定时炸弹。她越想越怕,万一爸妈哪天突发大病,整个家很可能被掏空,于是就找到我,想尽早给爸妈配齐保障。
我筛选了上百款产品,结合周周父母的身体状况和家庭经济情况,最终设计了上面两套方案,既能提供充足的保障,又不会造成太大的缴费压力。下面给大家详细拆解一下方案的保障情况,一起来看:
➊妈妈的产品搭配
以上这套方案,适合身体较健康的爸妈参考,整体保障非常全面,买完基本不用担心看不起病的问题,接着来看身体欠佳怎么选。
➋爸爸的产品搭配
周周的爸爸患有2型糖尿病,很多百万医疗险都买不了,所以我们重点选择了健康要求宽松的产品,这套方案适合患有严重三高、糖尿病、心脏病等疾病的父母参考:
以上就是我给同事父母搭配的两套方案,性价比拉满,由于父母健康状况不同,也着实下了不少苦功夫~
如果父母身体比较好,可以参考妈妈方案;如果有较严重疾病,就参考爸爸的方案,这也提醒我们:
爸妈保险的价格不贵,尽量不要拖延,可以趁早给爸妈配置好保障,赶在他们现在身体还比较健康,选择会比较多,不然年纪大了、身体变差后,就很被动...
要是大家拿不准父母的身体情况,能不能买上面的产品,或者自己没时间研究,也可以点击这里咨询深蓝保专业顾问,帮你一对一筛选产品、定制方案。
之前《向往的生活》热播时,有个女嘉宾说的一句话,让我印象特别深,也特别有感触。
她说,前年她妈妈要做一个小手术,全家人都瞒着她,直到手术前一刻,因为需要直系亲属签字,才不得不打电话通知她。
她听到消息的那一刻,整个人都懵了,满心都是愧疚和难过,反复问自己:“我妈为什么不告诉我?”
其实,这就是最典型的中国式父母,尤其是农村父母。他们一辈子省吃俭用,习惯了报喜不报忧,宁愿自己硬扛,也不愿意给子女增加一点负担。他们不是不怕生病,不是不怕花钱,而是怕自己生病后,成为子女的拖累,怕给子女添麻烦。
但其实,对父母来说,最好的安心,就是“有保障、敢看病”。如果我们提前给他们配好保险,跟他们说“看病不用自己花钱,保险公司会报销”,就能大大减轻他们的心理负担,让他们生病时敢去医院、敢接受治疗,不用再硬扛。
所以,大家有条件的话,一定要尽早给家里的父母配齐医疗险和意外险。一方面,能让他们的晚年生活更有底气、更有保障;另一方面,也能减轻我们作为子女的经济压力,让我们在父母需要的时候,不用因为钱而犯难。
以上就是今天的全部分享,那如果你想针对爸妈身体情况、年龄定制保险方案,可以点击下方卡片免费咨询,会有专业规划师帮忙推荐好产品,并测算保费。



 2025-12-22 2726
 2026-10-10 541
 2026-10-10 321
 2026-10-10 391
 2026-10-10 346
 2026-10-10 530

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400



_副本.jpg)