自从有了“四脚吞金兽”,钱包就日渐消瘦。我们往往在孩子身上一掷千金,奶粉、尿不湿...分分钟砸出几千
 2024-12-05
 3922

大家好,我是深蓝保编辑部的杨杨,一个二胎宝妈。
这几年拉扯两个娃,花钱的地方多到数不过来,奶粉、尿布、早教、学费……每一笔都是真金白银往外花,根本不敢仔细去算。
后来在保险行业呆了几年,才发现从怀孕生娃到养娃,好多我们花出去的钱,都能个税抵扣,少则退几百,多则几千上万!
今天我就把亲测有用的退税攻略,从怀孕、生娃、养娃一步步讲清楚,看完就能上手操作。
其实在怀孕生娃这段时间,有两笔能退回来的钱,很多宝妈因为信息差,给漏掉了。
1.大病抵扣,自付超过1.5万都能抵税
很多人一看“大病抵扣”,觉得跟自己没啥关系,应该是得了大病才能申请。
其实不是,不管是自己、配偶还是孩子,门诊或住院,只要医保报销后,当年自付超过1.5万,不超过8万的部分,都能抵税。
提醒下大家,大病抵扣第二年才能申请,一定要保管好相关票据,以免后面找不到。
像宝宝早产、生病住院,或者孕妈孕期住院,只要自付达标,就能申报。
我身边有个宝妈,宝宝32周早产住保温箱两个月,医保报销后自己掏将近5万。当时她不知道可以抵税,后面才去更正,多退了几千块。
有网友分享说,牙齿正畸、做近视手术、配镜,也可以抵扣,大家可以试试。
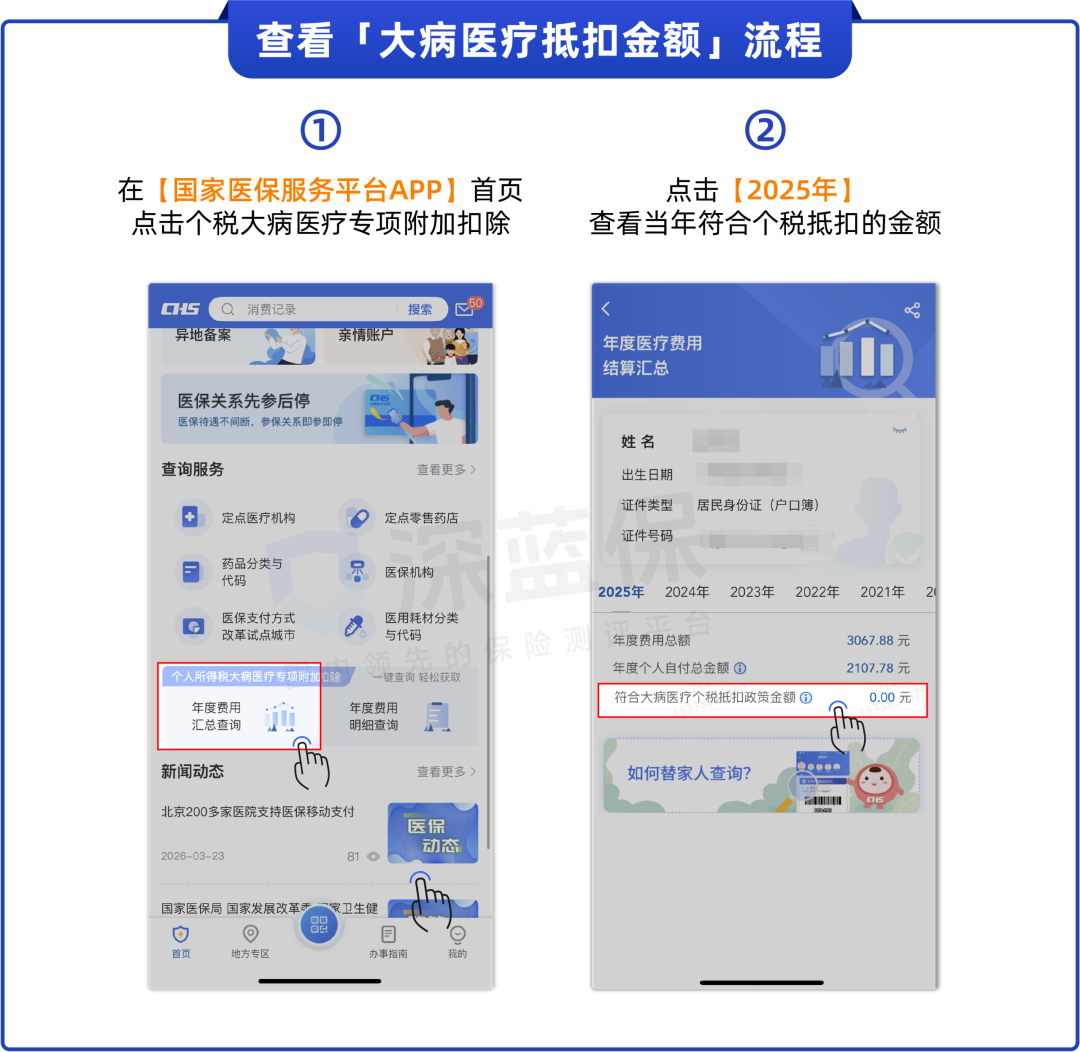
那怎么知道自己当年的医疗费用是多少呢?
直接在「国家医保服务平台APP」就能查,大家可以跟着做:
2.生育津贴,能全额退税
咱们休产假期间可以领一笔生育津贴,这是国家发的,不用交税。
通常是生育津贴和产假工资,哪个多发哪个。
如果公司发的是生育津贴,这笔钱已经免税了,就不用申请退税;
如果公司发的是产假工资,这笔钱每月是扣了税的,那多交的税可以第二年申请退回来。
我生老二的产假期间就拿的产假工资,当时并不知道可以申请退税,回来后同事提醒才了解。
不过,我第一次申请的时候,犯了两个错。
第一个是没找公司要生育津贴拨付书,这是必备的材料,直接找公司HR要就行。
第二个是,时间对不上,审核无法通过。
我是23年下半年休的产假,本来以为能申报当年的退税,结果退不了,24年才退成功。
后面才知道,生育津贴退税是看拨付书上的落款时间,是哪年就退哪年的税,大家留意一下。
.png)
填的时候,记得写申报的备注,说明一下生育津贴领取的情况。
申请后要留意个税APP上的消息,有可能会让你补充材料,我之前就是一两个月之后才上去看,一直到7月份才领到退税。
.png)
我是2018年生的老大,今年也7岁了,这几年带着两个娃,也实实在在薅了好几年的抵税羊毛,摸索了不少实用经验。
1.3岁以下孩子,每月抵扣2000
3岁以下宝宝,不管在家带还是送托育,每月都能抵2000元,从宝宝出生当月起,一直享受到满3周岁。
如果是多胎家庭,多个宝宝可叠加抵扣。
建议夫妻两人谁的收入高,就让谁全额抵扣,这样能省更多税。
像我家,一直都是让老公来填,比我申请要多退一些。
2.3岁以上子女教育抵扣,别漏填了
子女教育,每个孩子每月也是2000元抵扣额,学前教育、义务教育、高中、大学都能抵,不过要注意升学阶段一定要分段填,覆盖全年12个月。
这项是大家最容易漏掉的,尤其是孩子幼升小、小升初、初升高这种升学阶段,很多人只填了下半年,上半年直接忘了,白白少享受好几个月的抵扣。
我家老大去年9月上小学,我们一开始就下意识只填小学阶段的,1-8月没填,差点就少抵扣了一万多。
具体要怎么填呢,就拿2025年9月幼升小来说:
.png)
除了以上几个专项扣除,很多家长也有给孩子买了不少保险,有些同样也可以抵税。
3.给孩子买的保险,记得填
现在的年轻父母,很多都会给自己的孩子买保险,除了普通的保障险,不少还会买税优健康险,给孩子攒钱的同时,还能每年抵扣2400元个税。
我身边就有位朋友,2023年的时候给女儿买了岁岁享,以她的税率,每年能省几百块,重点是收益还不错。
如果你也给孩子或自己买了这种税优险,只要还在缴费期,都可以抵扣。
如果你不知道买的保险能不能抵扣,可以查看保单,有没有【税优识别码】,有就可以。
具体的抵税操作步骤,可以看下面:
.png)
要是你之前没有买过税优险,现在有给孩子投保的想法,可以继续往下看。
我身边很多年轻的父母,都有去给孩子攒钱,娃的压岁钱呀、生日红包,都会存起来,想着将来给娃当教育金或者其他用途。
像我主要是定投基金,有些同事会给孩子买教育年金、税优险等等。
如果你想给孩子攒钱,安全又能拿到不错的收益,有抵税的需求,可以考虑税优险。
交的保费,可以用来抵扣当年的纳税额,每年最高抵2400元。
具体能省多少,看咱们的税率,收入越高,税率越高,省的钱越多。
.png)
而且钱还能在保单里稳稳增值,等娃大了,需要用钱时减保或退保,收益率比存银行要高不少。
如果夫妻都有收入,都要交个税,除了给孩子买,也可以考虑给自己或父母买一份,这样夫妻双方都能抵扣个税,省的税也更多。
市面上这类产品我研究过不少,给大家分享两款比较不错的。
1.岁岁享3.0:收益超4%,给娃攒一个小金库
岁岁享3.0很简单,就是交钱进去,现金价值一直涨。我拿0岁男宝,每年交2400元交10年,按20%税率来测算:
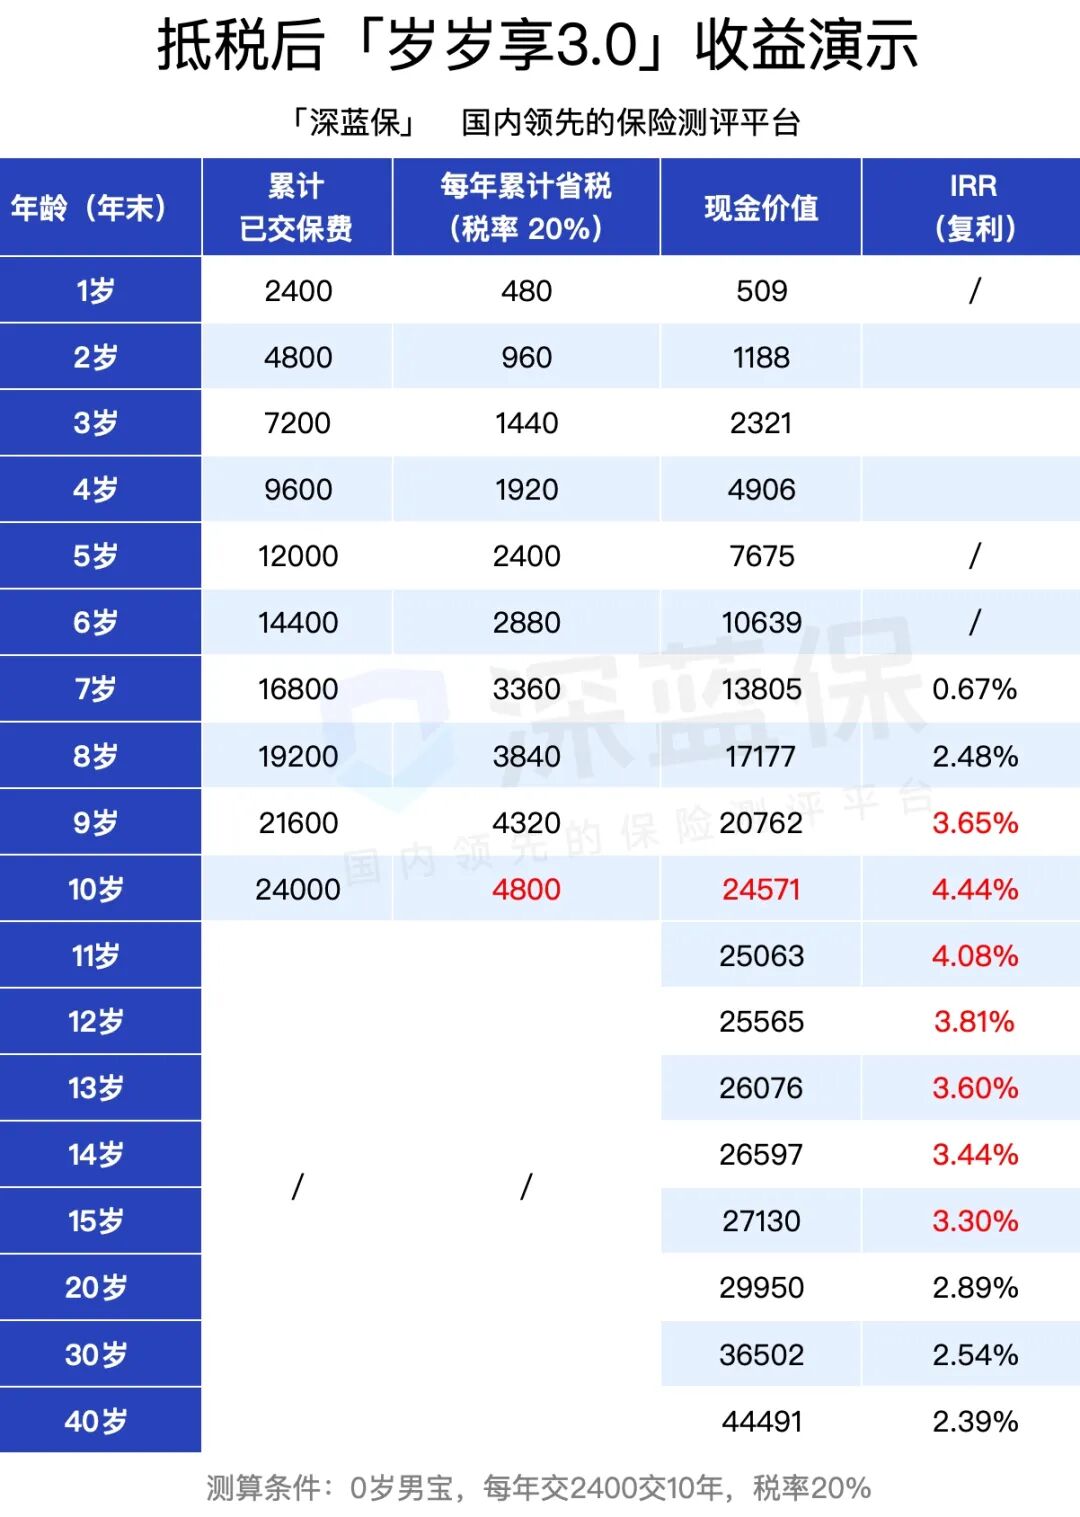
等孩子10岁时,IRR达到最高4.44%,如果这个时候,选择退保,实际交了19200元,却能拿回24571元。
给娃攒的这笔钱,不仅能原封不动拿回来,还“赚”了5371元。
这笔钱除了稳稳增值,还能抵税,收入越高越划算。像税率30%的朋友,相同的缴费条件,IRR有6.81%。
买的话建议每年就交2400元,持有10年退保,不然交多了或者持有太久,收益反而会降低。
想知道自己能抵多少税,买这款产品收益多少,可以点击这里预约专业规划师。
2.康健鑫享:收益超6%,还能报销看牙、打疫苗
最近这类产品非常火,有点像医疗险+增额寿的合体。除了有现价,每年会发一笔医疗金,报销孩子的医疗费,还能抵税。
最大的优势是,普通医疗险不能报的,比如疫苗、看牙、体检、配眼镜等,甚至去和睦家、卓正这类高端私立医院,它全都能报。
如果算上它每年的医疗金,收益很优秀:
.jpg)
按表格的测算条件,前12年,每年都有3672元医疗金,第10年时,抵税后IRR高达6.75%。
由于第13年后没有医疗金,收益会下降,建议在用完医疗金后就退保,锁定最高收益。
要是想给孩子攒钱,孩子医疗支出又比较多,康健鑫享很适合。
你可以先盘算一下自家娃每年看病大概要花多少钱,心里有底了,再去倒推该买多少最划算。
当妈这些年,我最大的感受就是:养娃花钱如流水,但能省一点是一点。
我今年退了3000,老公退了1万多,年后能收到这么一笔“意外”之财,挺开心的~
如果你看了我这篇分享,发现自己之前还有项目没申报,可以去更正,国家送的羊毛别白费了。
深蓝保1对1保险规划服务,定制专属家庭储蓄方案。点击下方卡片,立即开始规划。






 2026-09-20 172
 2026-09-20 200
 2026-09-20 415
 2026-09-20 258
 2026-09-18 491

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400