2026-09-01
2181

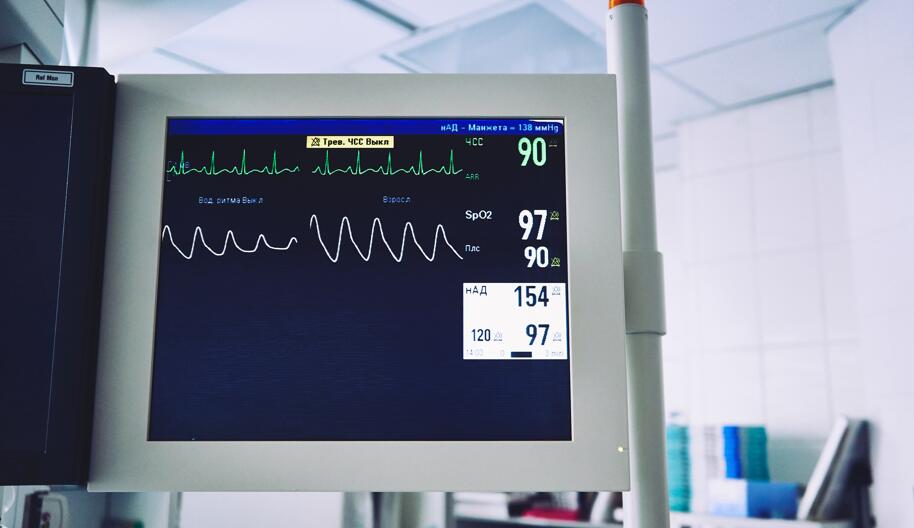
脂肪肝和高血脂是常见的代谢类疾病,投保时核保结果会因具体产品类型、疾病严重程度及保险公司核保政策而有所差异。一般来说,寿险、重疾险、医疗险的核保标准各有侧重,需结合具体情况综合评估。
对于寿险,轻度脂肪肝且肝功能正常、血脂指标仅轻度异常(如总胆固醇略高于正常范围但低于6.2mmol/L,甘油三酯低于5.6mmol/L)的人群,通常可标准体承保。若血脂明显升高或伴有肝功能异常,可能需要加费,严重情况下可能延期或拒保。部分保险公司对单纯性脂肪肝且无其他并发症的被保人会放宽核保条件,优先考虑标准承保。
重疾险的核保相对严格。轻度脂肪肝且血脂控制良好,无高血压、糖尿病等合并症时,有机会标准体通过;若血脂异常明显(如总胆固醇≥7.0mmol/L或甘油三酯≥5.6mmol/L),或肝功能指标(ALT、AST)升高超过正常值1.5倍,可能面临加费或除外责任(如不承保与肝脏相关的疾病)。重度脂肪肝伴随肝纤维化或肝功能持续异常,大概率会被延期或拒保。
医疗险的核保最为严格,通常会对脂肪肝和高血脂相关的治疗责任进行除外。轻度脂肪肝且血脂正常者,部分百万医疗险可标准承保;若血脂异常或肝功能异常,一般会除外“脂肪肝及其并发症”的保障责任。对于已出现脂肪性肝炎、肝硬化等并发症的情况,医疗险通常会拒保。部分普惠型医疗险(如“惠民保”)对这类疾病的限制较宽松,可能支持带病投保,但报销比例和保障范围会有一定限制。
投保时,建议提前准备近半年的体检报告,包括肝功能、血脂四项(总胆固醇、甘油三酯、低密度脂蛋白、高密度脂蛋白)、肝脏超声等检查结果,以便保险公司准确评估风险。若指标异常,可先通过调整饮食、增加运动等方式改善,待指标恢复正常后再投保,能提高标准体承保的概率。同时,选择支持智能核保的产品,可快速获得核保结论,避免多次人工核保对投保记录造成影响。不同保险公司的核保尺度存在差异,若一家公司拒保,可尝试其他公司,以争取更有利的核保结果。








_副本.jpg)




 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。