














2026-09-01
1840


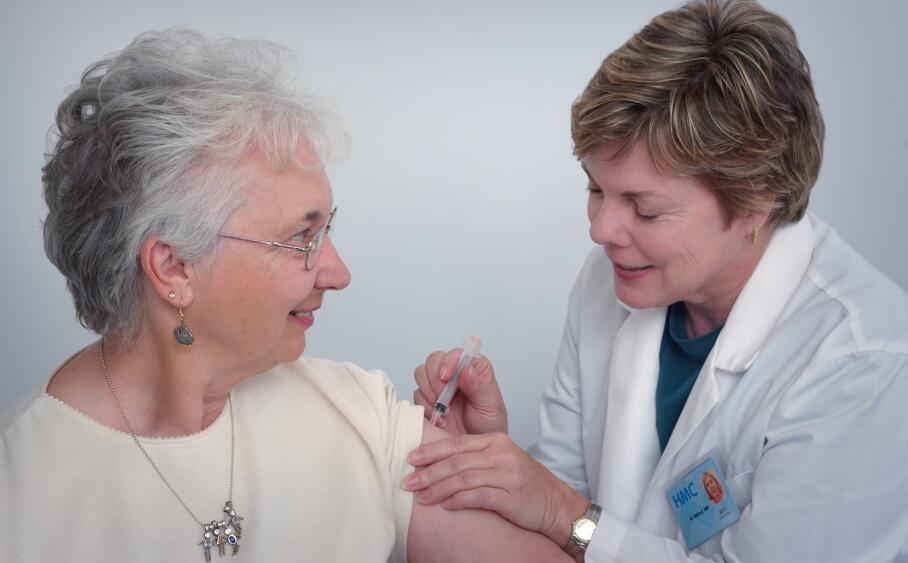
超过60岁买百万医疗险,保费确实明显比年轻人高,这是自然规律决定的:年龄越大,住院概率和医疗费用越高,保险公司定价也越贵。贵不等于不值得买,关键是搞清楚贵多少、贵得值不值,以及有没有更省的配置办法。
先看贵的程度。百万医疗险按年龄分档定价,60岁左右的年保费通常在1500元到3000元上下,65岁以后可能进一步走高,而30岁人群往往只需要两三百元。也就是说,同样一份保额几百万的保障,60岁的价格可能是年轻人的七八倍。具体数字随产品不同差异很大,以实际投保页面为准。
但要换个角度看这笔账:60岁以后住院风险快速上升,一次大病住院加自费药的花费动辄十几万,用两三千元的保费撬动几百万的报销额度,杠杆依然成立。对老人来说,真正的问题不是保费贵,而是生病后没有兜底的后果重。而且百万医疗险的保费是自然费率,往后每年还会随年龄上调,投保前要有这个预期。
60岁以上投保还有两道坎比价格更关键。一是健康告知:高血压、糖尿病、结节、心脑血管问题在这个年龄太常见,核保不过再便宜也买不了。建议同时试投多家产品的智能核保,择优选择承保结论;有慢性病的可以关注专门放宽三高的产品。二是等待期和续保:优先选保证续保期长的产品,避免一年一投、年年过核保。
想控制保费支出,有几个思路:一是降低选择档位,有些产品提供1万元免赔额以上的版本,免赔额高一些保费更低;二是先参保当地惠民保,一年一两百元不限健康状况,作为打底,再视预算补充百万医疗险;三是如果健康原因买不了百万医疗险,防癌医疗险是重要替代,只保癌症但告知宽松、保费相对低。

总结:60岁后买百万医疗险确实贵,一年一到三千元是常态,但相比大病自费的冲击,这份支出多数家庭仍值得承担。投保顺序上先解决核保能不能过,再比价格和续保条件,最后用惠民保做兜底补充。










 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。


