2026-09-01
1569


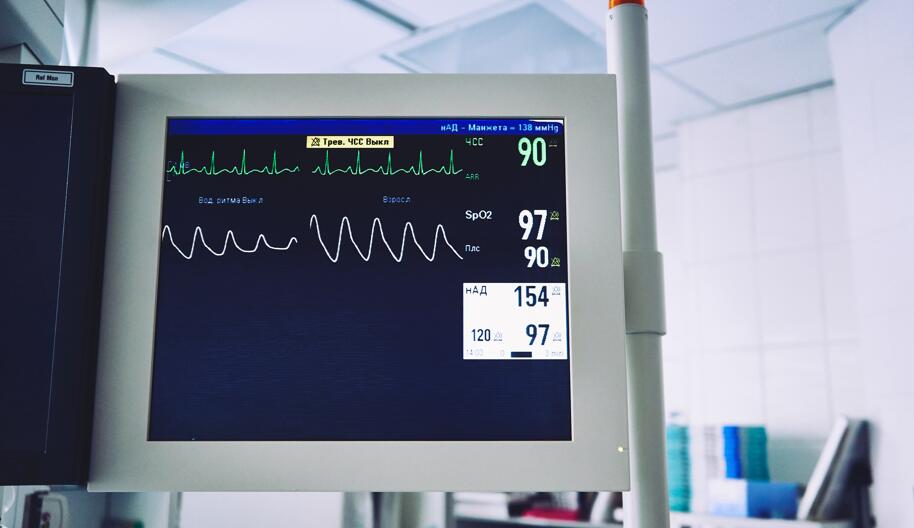
高血压人群投保健康险,最怕收到拒保通知。结论是:高血压不一定会被拒保,结果取决于血压分级、有无并发症,以及你投的是哪类健康险。2026年投保同样遵循这套核保逻辑,并没有一刀切。
重疾险和医疗险核保较严,会询问血压数值、服药情况和靶器官损害。一级高血压(轻度)、无并发症且控制良好,有机会标准体承保;二级及以上或伴心脑肾损害,常被加费、除外或拒保。
防癌险、防癌医疗险因只保恶性肿瘤,对健康要求相对宽松,高血压人群更容易通过,可作为替代方案,先把癌症这一大类高风险兜住,再逐步完善其他保障,分步推进。

各地惠民保类普惠医疗通常不限健康状况,高血压患者也能买,适合作为基础医疗之上的补充。它对慢病人群尤其友好,是买不了常规商业险时的重要出口,建议优先了解本地产品。
投保前准备好近期血压监测和体检报告,如实告知并按要求提供资料。多家预核保对比,选核保结论最优的产品。血压控制平稳、无并发症,争取标准体的概率并不低,不必未投先怯。
顺便厘清一个误解:核保问的是「投保前已确诊并治疗的高血压」,偶尔体检偏高、未确诊,按实际告知即可,不必过度紧张,更不要为「过关」而隐瞒,那才真正埋下拒赔雷。
高血压不可怕,可怕的是因怕拒保而完全不投。分级轻、控制好就有路可走;即便被常规险婉拒,惠民保和防癌险也始终敞开。高血压投保,关键是别被恐惧挡在门外,保障从不止一条窄道。
控好血压、备齐资料、多家试投,高血压也能找到承接自己的产品。怕拒保而不投,才是真正把自己暴露在风险里。










 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。