












该回答被推举为
「 最佳回答 」
 🌸康康康康康康康🌸
答案是不一定。品牌大小和条款好坏完全是两回事,平安、人保、太平洋、国寿、泰康这些大公司的产品,当年很多人冲着品牌闭眼入,如今翻完条款才发现问题不少:单项限额、续保玩文字游戏、院外购药械不报,好多都是过时的保障。以前选错顶多多花点冤枉钱,但在DRG控费和药品耗材集采的双重影响下,选错的报销差距可能高达几十万。
大公司产品里确实有能打的,但要逐款去筛。从基础保障、外购药械、续保条件、增值服务四大维度逐项对标,连合同里不仔细看根本发现不了的隐形条款都逐字核对之后,主流大公司的百万医疗险里能扛住所有考验、经得起推敲的,只剩下蓝医保(好医好药版)、金医保3号、好医保(旗舰版2026)三款,各自侧重不同,按需选择就行。
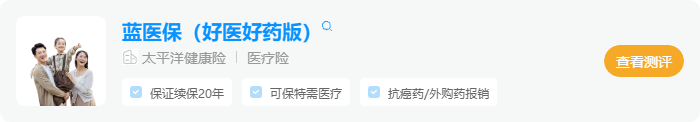

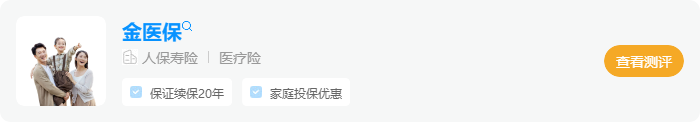
比品牌名气更该看的是四条硬标准。基础保障上,癌症化疗、靶向治疗这些最烧钱的项目不能设单项限额,住院前后门急诊天数不能被压缩;续保上,保证续保必须白纸黑字写进合同,20年保证续保是优质产品的起步线;外购药械上,要有无清单限制的院外药械报销,最好明确约定100%报销;增值服务上,重疾住院护工、MDT多学科会诊、质子重离子预约才算实打实的加分项,体检优惠券、线上问诊再多也没有核心价值。
看多了理赔案例就会明白,理赔时认的是条款不是公司招牌。四条标准里有一条不达标,不管品牌多大、价格多便宜,都可以直接淘汰。与其纠结公司名气,不如花点时间把手里的保单条款翻透,逐条排查保障有没有缺陷,这才是真正对自己负责的做法。
发布于
2026-09-22
26
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


