










该回答被推举为
「 最佳回答 」
 晓覃覃(qín)
身体健康的人选医疗险,最大的坑就是被免健告、0免赔这些宣传词带偏,花更高的价钱买了保障更弱的产品。免健告医疗险是为健康异常人群设计的,健康人去买,等于放弃了自己的先天优势,还多花了钱。
具体有几种情况要留意。给健康的人配置免健告产品就是典型错误,这类产品30岁要300多一年,还普遍缺住院前后门急诊、门诊手术等保障,严重既往症不赔,续保稳定性也偏弱。还有人体检指标一切正常却只图便宜买了惠民保,惠民保虽然最低几十块,但多数产品缺住院前后门急诊、门诊手术、特殊门诊,免赔额和报销比例都有硬伤,只适合老人和带病人群兜底,撑不起健康人的主力保障。另外要盯紧续保规则,一年期不保证续保的产品随时可能停售,优先选保证续保20年的产品。
健康人的正确姿势是优先考虑进阶版百万医疗险PRO版,它外购药不限清单、0免赔、100%报销,能减少医保DRG改革带来的影响,万一以后生病还能吃上好药。预算特别充足、想一步到位的,可以直接看中高端医疗险,普通疾病能住特需和私立医院,就医体验更好。
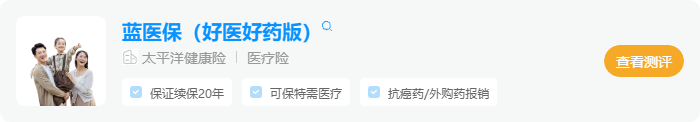
以蓝医保(好医好药版)为例,30岁购买一年两三百,由太平洋健康承保,20年保证续保,外购药外购器械报销无清单限制,60岁后续保保费才比普通版稍微贵一些。预算敏感的话,星相守2号(计划一)30岁含外购药、1万免赔一年194元,价格非常低。


医疗险条款复杂,自己一款款扒条款费时费力,深蓝保团队有从市面上百款产品里筛出来的优质清单,按健康状态分类,拿不准直接找他们的规划师讲解对比更省心。
发布于
2026-10-06
11
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


