










 幻化成蝶*^O^*
建议看。我当初选百万医疗险只盯着保额和免赔额,后来才发现义眼、义肢这类耐用设备费很多产品都不保,真到需要的时候才追悔莫及,这项责任值得在投保前核实清楚。
耐用设备费指治疗过程中需要购置或租赁的医疗器械支出,除义眼义肢外,还涉及轮椅、拐杖、护理床等。一场重病或意外后,这些设备往往是康复阶段的刚需,动辄数万元,自费压力不小。
目前把耐用设备费写进责任的产品不多,星相守2号(计划一)是其中保障比较扎实的一款,义眼义肢等费用在约定范围内可报销,外购药还不限清单,这两项恰好都是大病治疗中的高频支出。

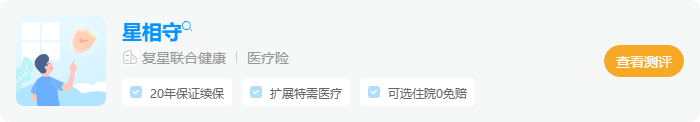
外购药不限清单这点尤其关键。不少疗法需要的靶向药、特效药医院药房没有,只能凭处方到外面购买,若产品限定药品清单,目录外的药一分钱都报不了,不限清单等于把报销范围放宽了很多。
该产品由复星联合健康承保,40岁,口径为40岁男性、有社保、1万免赔、不含可选责任的口径,一年366元,到60岁一年也不到2000元,费率均衡,长期缴费不吃力。保证续保20年,期间理赔过、身体变差或产品停售都不影响续保。
保证续保20年的意义在于锁定资格。医疗险大多一年一保,健康状况一旦变化就可能无法再买,较长的保证续保期相当于给未来几十年的医疗保障上了锁,期间费率调整也有统一规则可循。
除了保障责任,挑百万医疗险还要看续保稳定性和价格。星相守2号支持家庭单投保,有折扣优惠还能共享免赔额,和家人一起买更划算。
共享免赔额的逻辑是全家人自费支出合并计算,一次大病就可能跨过1万门槛,比每人单独计算免赔额的获赔概率高不少,家庭成员多的情况下优势更明显。
每个人的健康情况不同,投保前健康告知(需如实告知)要如实填写,有结节、三高等问题别硬闯核保。看到深蓝保有整理过40岁前后的投保攻略和产品对比,自己研究不透的话,让规划师帮忙把把关更稳妥。
百万医疗险投保同样要做健康告知,问到的事项必须逐条核对、如实回答,漏告知可能影响日后理赔。核保结论有标准承保、除外、加费几种,拿到哪种结果都比被拒保后失去选择余地要强。






 我同意接受


