












该回答被推举为
「 最佳回答 」
 神经蛙
拿着刚出炉的体检报告,看到血压值已经飙到160/100,被医生确诊为2级高血压,很多人第一反应就是慌了神,觉得以后大概啥保险都买不了。其实不用这么焦虑,意外险对高血压的限制相对宽松得多。拿你提到的金钟罩3号来说,该产品压根没有健康告知(需如实告知)的门槛,只要你能正常生活和工作,任何级别的高血压都能直接买,根本不存在除外承保这回事。意外险保的是外来的、突发的、非疾病的客观事件,和你本身的血压高不高没有直接理赔冲突,所以保险公司不会因为你血压高就拒保或者把高血压除外。
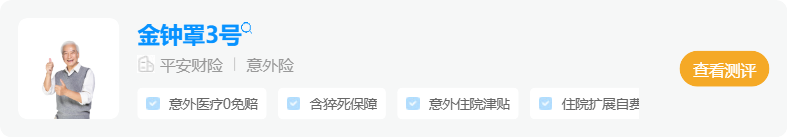
但你得明白,意外险只管意外导致的医疗费用,不管疾病治疗。如果你担心的是高血压本身的医疗费,去买普通的百万医疗险,2级高血压大概率会被除外承保,高血压及其并发症的治疗费不能报销。也就是说,未来因为血压高住院,或者引发了心脑血管疾病,保险公司是不赔的。这时候你的关注点就不该放在普通百万医疗险上,而应该转向免健告医疗险。
免健告医疗险不问健康情况,无论是几级高血压都能买,而且能报销高血压相关的医疗费,保障责任没有打折扣。举个例子,市面上有些优秀的免健告产品还能保证续保10年,在这10年里不管身体变差还是产品停售都能续保,非常稳定。不过免健告不等于免赔,买之前一定要看清条款,特别是严重既往症清单。如果高血压已经伴随了脑出血、冠心病等严重并发症,这部分费用在多数产品里依然是不赔的。
看到深蓝保有详细的产品对比,如果不知道免健告产品怎么挑,可以问问深蓝保的规划师,让他们根据你的血压分级和并发症情况给个建议,这样买得更踏实。别自己瞎琢磨,专业的事交给专业的人。
发布于
2026-10-06
9
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


