2025年,百万医疗险市场迎来新一轮升级——「外购药不限清单」已成标配,其中蓝医保(好医好药版)和星
 2025-06-07
 7896

我前几年就给家人配齐了好医保长期医疗20年版,当年选它,核心就是冲着20年保证续保这一点,没做太多额外功课就直接投保了,在我看来,能锁定二十年的续保权益,就是最足的安全感。
可这几年才真切发现,这款产品的保障早就跟不上当下的就医需求了——没有普通外购药械报销责任,癌症特药最高也只报90%,真遇上事,不少钱可能都得自己掏。
于是,想换百万医疗险的我,在这3款顶流产品里反复纠结:
太平洋的蓝医保(好医好药版)、复星联合的星相守2号(计划一)和人保的好医保・长期医疗(旗舰版2025)。
我花了两天时间从保障细节、外购药械报销、免责条款、健康告知、保费价格到增值服务,逐一拆解测评。
今天就把实打实的对比过程和结果全部分享给大家,帮大家厘清思路,也能选到最适配的产品。
买百万医疗险,最先要盯的永远是基础保障。毕竟这是我们住院看病能拿到理赔的核心,少一项责任,就多一份自掏腰包的风险。
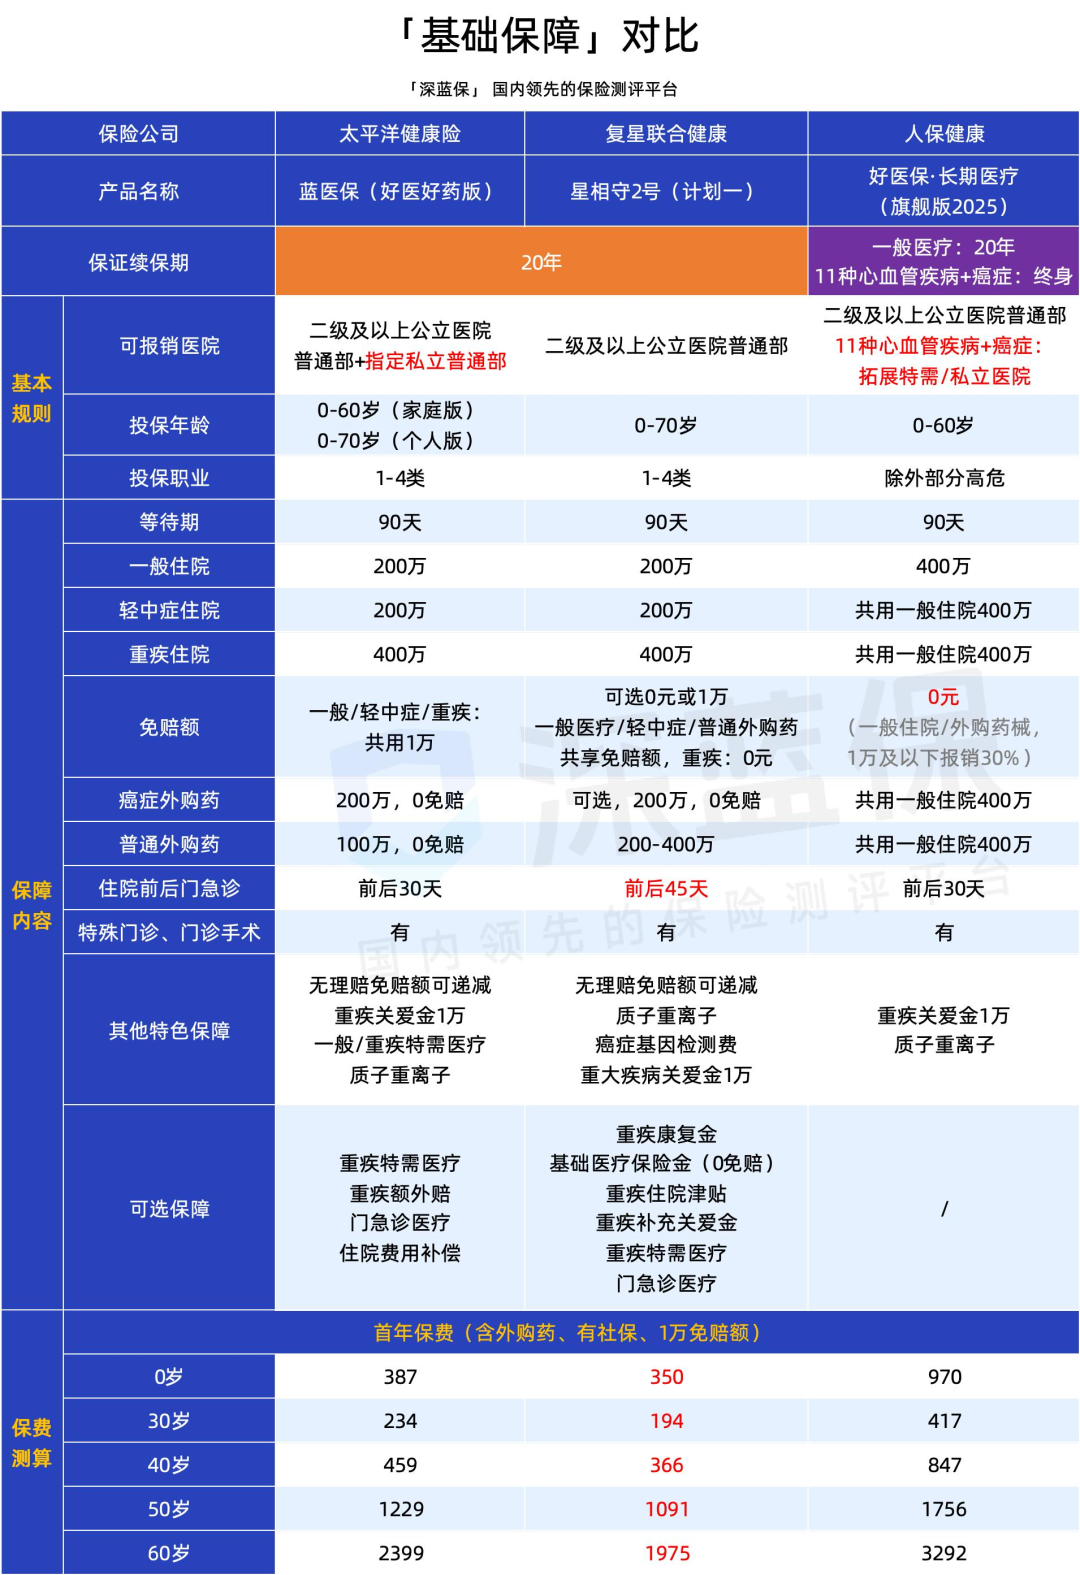
先给大家吃颗定心丸,这三款产品的核心基础保障都没有明显硬伤,住院医疗、门诊手术、特殊门诊这些必保责任全覆盖,只是在细节设计上有区别。
要知道很多人住院前要做全套检查、出院后还要定期复查,这多出来的天数,能帮我们省下不少检查费、药品费。
而且它还支持报销单人病房费用,义肢、义眼这类耐用医疗设备也能纳入报销,对于有相关需求的人来说,这点特别贴心。
而且它做到了0免赔,1万以内的医疗费用也能报销30%,针对癌症和11种心血管疾病,还拓展了公立医院特需部和部分私立医院的报销,能让我们享受更优质的就医环境和资源。
看完三款产品的保障细节,不少朋友可能还是分不清哪款更适配自己的就医需求。点击这里预约免费1对1保险咨询,专属规划师会根据你的实际情况,精准选对产品。
聊完基础保障,必须单独把外购药械拎出来细说,这也是我下定决心换掉老版好医保的核心原因。
现在去医院看过病的都知道,DRG改革加上集采落地,很多药医院里根本开不出来,只能去院外药店买。小到普通口服药,大到几万一盒的癌症靶向药,要是没有足额的外购药保障,这些钱就得全由自己承担。
我把外购药拆成了癌症外购药和普通外购药两部分,这也是大家最容易踩坑的两个地方。
先说说癌症外购药:
.png)
三款产品都能覆盖癌症外购药,0免赔、经医保报销后100%赔付是标配,但细节上差异不小。
所以从癌症外购药保障对比来看,保障力度与续保稳定性排序从高到低依次为:
好医保・旗舰版2025>蓝医保(好医好药版)≈星相守2号。
再对比普通外购药械:
这一点上,三款产品都能保证续保20年,在报销比例上有差异:
所以从外购药械保障对比来看,综合表现排序从高到低依次为:
蓝医保(好医好药版)>星相守2号>好医保・旗舰版2025
免责条款,就是保险合同里明确不保的内容,对我们来说,必然是免责越少、限制越松越好。下面一起看看这3款产品的重要免责内容:
.png)
三款产品里,星相守2号的免责条款更少,只对基因疗法和艾滋病的部分情况做了常规限制,最难得的是,已经如实告知且经保险公司核保同意的疾病,不算既往症免责,这一点对身体有小异常的朋友特别友好。
反观好医保旗舰版2025,在这一点上就显得有些苛刻了。腰椎间盘突出、颈椎病、痔疮等这些现代人高发的常见病,都直接列入了免责范围,这点一定要提前留意。
蓝医保的免责条款则是中规中矩,没有这种针对常见病的额外免责,也没有不合理的限制,除了行业通用的免责项,没有额外加戏,对于我们普通投保人来说,足够友好,也足够安心。
百万医疗险对健康要求向来严格,能不能买、理赔顺不顺畅,关键全看健康告知,投保前一定要重点核对。
我整理了这3款产品的健康告知的关键部分:
.png)
整体看下来,好医保标准版的健康告知会更友好,不会问询超半年的检查异常和身体不适症状。
在核保方式上还有一个重要区别:好医保标准版只支持智能核保,没有人工核保通道,如果健康问题在智能核保里找不到对应选项,就没法投保这款产品。
蓝医保好医好药版和星相守2号则同时支持智能核保和人工核保,碰到智能核保覆盖不到的复杂情况,还能通过人工核保争取投保机会。
最后也要多提醒一句,健康告知里问到的疾病或异常,一定要通过智能核保或人工核保如实告知,千万别隐瞒或遗漏了,不然很可能直接影响后续理赔。
每个人的身体情况不一样,适合的产品也不同。有三高、结节等异常、拿不准自己能不能投的朋友,可以点击这里免费预约咨询,让专业规划师帮你精准判断。
很多人选医疗险,只看首年保费,觉得几百块钱差别不大。但实际上,百万医疗险是年纪越大保费越贵,续保二三十年下来,不同产品的总保费能拉开几千甚至上万的差距。
我以有社保、含外购药责任、1万免赔额的版本为标准,给大家整理了核心年龄段的首年保费,还有续保到70岁的价格走势:
.png)
能很清晰地看到,星相守2号的保费是三款里最低的,各个年龄段都有明显的价格优势,预算有限的朋友,光看保费就能被它打动。
蓝医保的保费处于中等水平,首年和长期续保的价格都很均衡,没有突然的暴涨,长期持有也不会有太大的保费压力。
好医保旗舰版2025的保费则高出不少,尤其是60岁之后,续保价格比另外两款贵了快一半,长期持有的保费压力会大很多。
当然,保费只是参考因素之一,增值服务和家庭投保政策,也是能直接提升产品性价比的关键。
.png)
三款产品都有家庭单优惠,也都标配了重疾就医绿通、住院垫付这两个核心服务。毕竟真遇上大病,能提前帮咱们垫付住院费、约专家号,比空有百万保额实用太多。
差异点在于,蓝医保的增值服务足足有24项,除了基础的垫付和绿通,还有二次诊疗、多学科会诊、全球找药、心理咨询、每年1次8天的重疾住院护工服务,日常能用到的服务几乎全覆盖了。
家庭投保的政策也很友好,2人投保95折,3人90折,4人及以上直接85折,还能全家共享1万免赔额,一家人投保,理赔门槛直接降了一大截。
星相守2号的增值服务偏实用向,出院协助、癌症特药配送、住院垫付这些核心服务都有,家庭投保同样能享受折扣和共享免赔额,只是服务项目数量少一些。
好医保旗舰版2025的增值服务集中在重疾相关的线上问诊、特药服务,没有住院护工这类高频实用服务,家庭单的折扣力度也比另外两款小一些。
如果想根据自己或家人的年龄测算保费,或想获取完整的增值服务项目列表,可以点击这里。
聊到这里,三款产品的优劣势已经非常清晰了,到底该怎么选?我直接把适配人群说透,也揭晓我自己的最终选择,大家照着自己的需求对号入座就行。
我自己最终敲定的,是蓝医保(好医好药版)。
说到底,百万医疗险是要保二三十年的长期保障,我最看重的,就是大品牌的稳定性和全面的增值服务,真遇上住院就医的情况,从住院垫付、专家预约到后续的理赔,都能给我足够的安全感。
而且它的保障没有明显短板,从基础住院医疗,到癌症外购药、普通外购药,再到质子重离子治疗,该有的责任都有,不管是个人投保,还是和家人一起买家庭单,都特别合适。20年保证续保的确定性,加上均衡的保费、友好的免责条款,对于我们普通家庭来说,都是不会错的选择。
剩下的两款产品,也有自己明确的适配人群,大家可以按需选择。
星相守2号(计划一),更适合预算有限,或者对免责条款宽松度、投保年龄有更高要求的朋友。比如想给70岁以内的高龄父母投保,它的投保门槛更友好;比如身体有些小异常,看重核保后的既往症保障,它最宽松的免责条款能给你更多底气;再比如刚入社会的年轻人,预算不多但想要全面的20年保证续保保障,它更低的保费,也能让你毫无压力地配齐保障。
好医保・长期医疗(旗舰版2025),更适合预算充足,极致看重续保稳定性,尤其是有癌症、心脑血管疾病家族史的朋友。它的癌症+11种心血管疾病终身保证续保,是目前市场上独一档的存在,哪怕20年之后产品停售、身体变差,这两类重疾也能一直保下去,有终身的兜底保障。但投保前一定要看清,它对腰椎颈椎、痔疮这些常见病的免责限制,还有长期续保的高保费,能不能接受,再做决定。
最后也想跟大家说一句,百万医疗险不是只看保额、比价格的产品,条款里的每一项责任、每一条免责,都和我们的切身利益息息相关。更重要的是,所有的保障再好,前提都是能通过健康告知。
如果你或家人的身体有体检异常、既往病史,或者做过手术,一定要先仔细核对健康告知,别盲目投保,更不要隐瞒告知。毕竟,只有能顺利理赔的保险,才是真的保障。
如果拿不准自己或家人的情况更适合买哪款,可以点击下方卡片咨询,预约专业人员免费协助。



 2025-07-07 21249


 2025-07-31 5585
 2025-04-07 9722
 2026-10-04 388
 2026-09-30 428
 2026-09-29 674
 2026-10-03 394
 2026-10-02 522

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400
_副本.jpg)