2026-09-01
1790

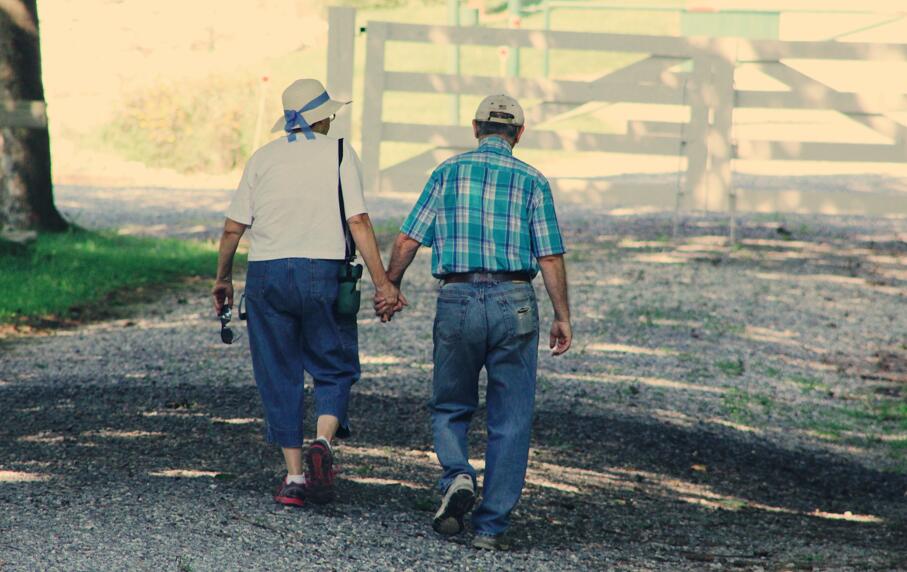
孝欣保3号基础版多面向中老年群体,属于防癌医疗或类似的健康险产品。理赔环节最容易踩的“坑”,往往不是保险公司故意不赔,而是投保人与合同条款之间存在信息差,出险后才发现某些花费不在保障内,白白空欢喜,提前读懂条款才能绕开。
一是既往症与等待期问题。健康险通常设有等待期,等待期内确诊或相关治疗一般不赔;对投保前已存在的疾病,合同多列为既往症免责,出险时若被认定与此相关,就容易产生争议,提前读条款能避坑,也能合理预期赔付范围。
二是医院与诊疗范围限制。产品一般限定在约定级别的公立医院就医,特需、私立或诊所费用可能不在内。部分责任还限定特定治疗方式和药品目录,超出范围的花费需自担,别以为进了医院就全报,目录外才是自费重灾区。
三是材料与报案时效。理赔需要完整的病历、发票和诊断证明,若资料缺失或延迟报案,可能拖慢甚至影响结论。中老年投保人最好由家人协助整理材料、留意时间节点,避免因小疏漏影响大额理赔,子女多操点心很值。
四是赔付比例与免赔额。基础版可能在社保结算前后设置不同报销比例,未先经医保结算会明显降低赔付。看清这些细节,才能避免“以为能赔、实际打折”的落差,结算顺序直接影响到手金额,顺序错了少拿很多。
还有一点,部分产品对特定病种或特定治疗方式设单项限额,超出部分不赔。投保时把这些限额逐条问清,理赔时才不会措手不及。具体理赔规则以保险合同条款为准,把合同当说明书看,坑自然就少了。投保时多问一句、出险前多核一遍,理赔顺畅度会明显提升,少踩坑比多抱怨有用。










 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。