












该回答被推举为
「 最佳回答 」
 大萌子哎呦呦哟💤
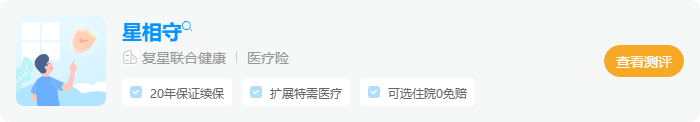
免健告医疗险和常规百万医疗险的定位截然不同。常规百万医疗险如蓝医保好医好药、星相守2号,提供20年保证续保,保障全面,外购药械覆盖广。这类产品要求严格健康告知,三高结节患者可能面临除外承保或拒保等其他核保结论。若能标体承保,理赔限制较少,只要符合合理且必要的医疗费用即可报销,不会针对特定疾病免责。

免健告医疗险如众民保2026臻选版、太平洋普惠免健告医疗险,降低了投保门槛,让有既往病史或高龄人群有了兜底选择。太平洋普惠保证续保10年,蓝医保有福版保证续保5年。但这不意味着理赔也宽松。免健告产品普遍存在严重既往症条款限制,投保宽松绝不等于理赔宽松,这是核保逻辑与理赔逻辑的差异。
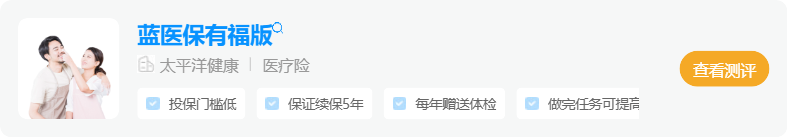
常规百万医疗险在责任设置上更优。蓝医保好医好药无外购药械清单限制,星相守2号计划二支持特需就医。免健告产品在保障细节上有明显短板,蓝医保有福版癌症外购药不保证续保,报销比例初始只有80%,上传2次体检报告后达100%。太平洋普惠的医保外医疗费用和癌症外购药不纳入保证续保范围。
选择逻辑非常清晰。身体较为健康的人群,首选常规百万医疗险,锁定长期稳定且全面的保障。非标体人群无法通过常规健告,再选择免健告产品作为退而求其次的方案。买免健告产品必须核实严重既往症清单,搞清楚保什么、不保什么。常规产品的外购药和增值服务更能抵御大病带来的财务风险,免健告产品则是防范因病返贫的最后防线。
发布于
2026-09-20
11
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


