












该回答被推举为
「 最佳回答 」
 护航
金钟罩3号的意外门诊只限社保内报销,这是它最大的短板。相比孝心仪7号和专心成人意外险2号不限社保范围的产品,金钟罩3号的自费药、进口器材等社保外费用是无法报销的。举个例子,如果爸妈摔伤需要打钢钉,用了进口钢钉花了1万,这1万在社保目录外,金钟罩3号是报不了的,只能报社保内的部分。
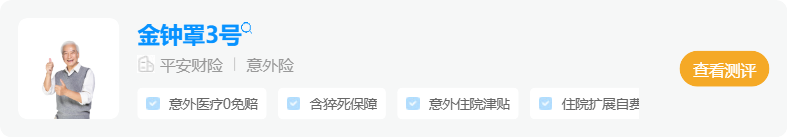
不过金钟罩3号最大的优势是完全没有健康告知,有癌症也能买。孝心仪7号和大护甲8号高龄版都有健康告知,如果爸妈身体情况复杂买不了这两款,65岁内的爸妈可以考虑金钟罩3号作为备选。
住院津贴也有免赔5天的限制,也就是说住院前5天是没有津贴的,从第6天开始才能拿到津贴。相比之下,专心成人意外险2号、孝心仪7号等都没有免赔天数,住一天也能赔。这个免赔5天的限制对短期住院的老人来说不太友好,如果只住了3天,一分钱津贴都拿不到。
我的经验是,金钟罩3号更适合作为身体有严重疾病的老人最后的兜底选择,如果身体条件允许买其他产品,优先考虑报销条件更好的。它的定位很明确,就是给那些买不了其他意外险的老人一个兜底保障,虽然报销条件不如其他产品,但至少有总比没有强。
发布于
2026-08-04
218
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


