

这两年,免健告医疗险市场卷得厉害。从一年期到保证续保,从普通部到特需,从几十种特药到几百种,严重既往
 2026-09-22
 872

买过百万医疗险的朋友都知道,健康告知就是一道“拦路虎”。
肺结节、三高、糖尿病、心脑血管疾病,甚至有过肿瘤病史,面对这类情况,绝大多数普通百万医疗险,要么直接拒保,要么把相关疾病责任除外。
而近几年爆火的「免健康告知百万医疗险」,直接打破了这个僵局——不用过健告,带病也能投保,给非标体人群打开了保障的大门。
目前市面上呼声最高的3款产品,莫过于超越保无忧版医疗险、心医保(免健告版)、众民保・百万医疗险2025。
很多朋友来问:这三款到底怎么选?哪款更值得买?
如果你正纠结这三款产品如何选择,但没时间研究,不妨点击这里,免费预约专属保险规划师,帮你提前做好产品对比分析。
今天我们就从投保门槛、续保稳定性、核心保障、既往症规则、保费、增值服务6大核心维度,做一次全方位深度拆解,不管你是给自己投保,还是给家人配置,看完这篇就知道怎么选。
三款产品均为免健告设计,基础保障覆盖了住院、门急诊、外购药等核心责任,但在保障细节、投保规则上差异显著,我们先通过一张表格,把核心信息一次性说清:
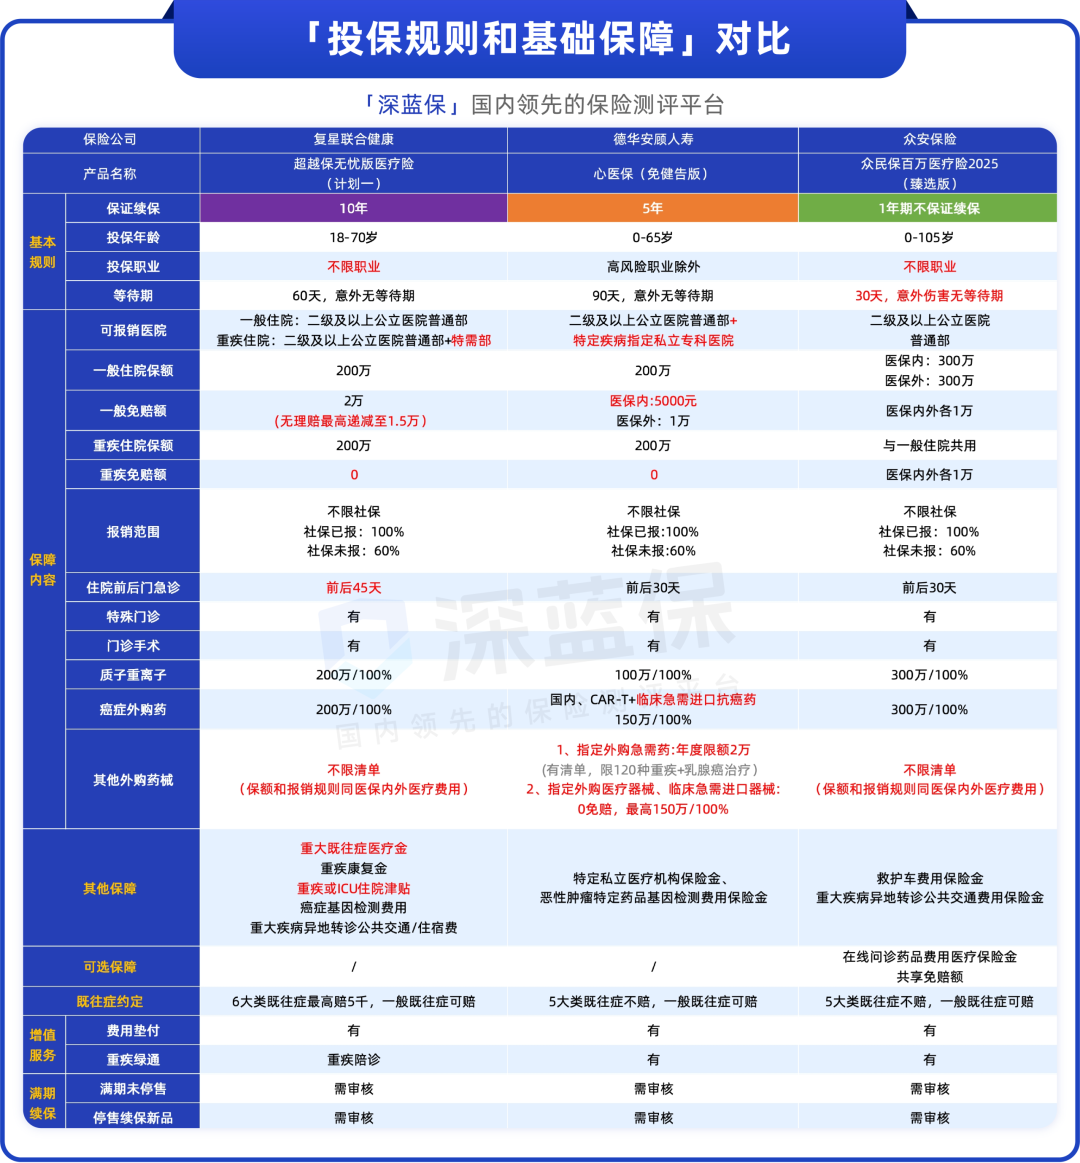
结合表格,我们拆解5个核心差异点,帮你快速抓重点:
1.投保门槛:
三款均支持免健康告知投保,无论结节、三高、糖尿病、严重心脏病,甚至曾患肿瘤,都不影响投保。
其中众民保2025宽松度更高,最高105岁可投、不限职业、30天等待期为三款最短,高龄人群、高危职业从业者、想快速获保的朋友都很适配。
2.续保稳定性:
这是百万医疗险的核心生命线,尤其对带病投保人群,一旦无法续保,大概率再也买不到其他医疗险。
超越保无忧版是市面首款10年保证续保的免健告医疗险,10年内无论理赔、身体变差、产品停售,都能无条件续保,续保确定性断层领先;
心医保支持5年保证续保,中期稳定性有合同兜底;
众民保2025为1年期不保证续保,即便宣传理赔后可续保,合同无兜底,长期续保、费率调整主动权在保司,稳定性存在不确定性。
3.报销门槛:
免赔额就是理赔“起付线”,越低越容易拿到理赔。
心医保门槛最低,一般住院医保内仅5000元免赔,医保外1万,重疾0免赔;
超越保聚焦大病保障,一般住院2万免赔(无理赔最低可降至1.5万),重疾0免赔;
众民保无论一般/重疾住院,医保内外各1万免赔,合计2万门槛,相对更高。
4.就医范围与保障细节:
三款均覆盖二级及以上公立医院普通部。
超越保重疾住院扩展特需部/国际部,就医体验大幅升级,住院前后门急诊覆盖45天,比另外两款多15天,术前检查、术后复查报销范围更广;
心医保特定疾病可报指定私立专科医院,比如造血干细胞移植顶尖的北京陆道培医院,适配特定专科就医需求。
5.外购药械保障:
医保DRG改革后,大量进口药、抗癌特药需院外购买,这项责任已是核心刚需。
.png)
超越保保障最全面,199种癌症特药(含7款CAR-T)为三款最多,普通外购药、器械不限清单,重疾0免赔100%报,无清单限制能应对更多突发用药需求;
众民保次之,仅对特殊项目设限额;
心医保相对薄弱,普通外购药仅2万年度保额,药械种类有严格清单限制。
大家如果有看中的,想1V1深入对比两款产品,也可以点击这里免费咨询。
很多朋友有一个致命误区:以为“免健康告知”就是投保前得的病,后续也能赔。
这里必须明确:所有免健告医疗险,绝大部分都设有「严重既往症免责条款」——投保前已经确诊的约定范围内的严重疾病,投保后因该疾病产生的医疗费用,保险公司不予赔付。
既往症免责范围的宽松度,直接决定你买的保险能不能真正覆盖就医需求,是选购时的核心考量因素。我们整理了三款产品的核心免责范围进行对比:
.png)
核心差异拆解:
如果你拿不准自己或家人的病史是否涉及上述既往症定义,或不清楚买哪款更适合,点击这里免费预约深蓝保专属保险规划师,专业老师帮你一对一匹配最适合的产品。
1.保费对比
对于长期缴费的医疗险,保费直接决定投保压力,我们整理了三款产品有社保版本的核心费率,数据如下:
.png)
核心结论:
众民保2025在绝大多数年龄段保费均为最低,60岁以上高龄人群优势尤为明显,80岁续保保费仅2698元,远低于另外两款,性价比更高;
而且众民保2025还有家庭投保优惠:2人95折、3人9折、4人85折、5人及以上8折。
两款保证续保产品中,70岁之前心医保保费更低,70岁之后超越保无忧版续保价格更有优势。
如果你想了解自己对应年龄的精准保费,或者想测算家人投保的年度缴费金额,点击这里,让规划师帮您测算。
2.增值服务对比
医疗险的增值服务,能直接解决就医挂号难、垫付难、购药难等痛点,三款产品的核心服务对比如下:
.png)
核心结论:
三款均覆盖住院垫付、重疾绿通等大病核心就医服务;
众民保2025增值服务最丰富,新增在线问诊、慢病管理等日常高频服务,实用性更强;
超越保和心医保的服务更聚焦重疾就医全流程协助,满足大病核心需求。
综合上述多轮对比,我们把三款产品的核心优劣势整理成表格,方便大家快速对比:
.png)
三款产品没有绝对的优劣,只有适配与否,结合全维度对比,我们给大家整理了清晰的选购建议:
首选款:超越保无忧版(计划一)
市面上10年保证续保,续保确定性断层领先,重疾特需就医、外购药械保障全面无短板,综合实力最强。适合所有看重长期保障稳定、想要全面大病保障的人群,尤其适合给父母配置长期兜底保障。
预算平替款:众民保・百万医疗险2025
全年龄段保费最低,投保门槛极致宽松,高龄、高危职业、轻微既往症人群友好,花小钱就能覆盖核心医疗保障。适合预算有限、想要高性价比基础保障,或是70岁以上高龄投保的人群。
折中均衡款:心医保(免健告版)
5年保证续保兼顾中期稳定性,医保内仅5000元免赔额,理赔门槛更低,可覆盖指定私立专科医院就医,是两款之间的均衡选择。适合想要保证续保、追求低理赔门槛,有特定私立就医需求的人群。
如果你对产品还有疑问,或者不知道自己的情况该选哪款,可以直接点击下方卡片,免费预约专属保险规划师,享受1对1的专业投保指导,不用自己费心研究,轻松选对适合自己的保障。

 2026-09-22 872
 2025-11-28 3942
 2026-07-28 1454
 2026-04-24 2935
 2026-01-19 1975
 2026-07-28 1608
 2025-09-17 3191

 2025-12-30 2230
 2026-10-16 357
 2026-10-16 188
 2026-10-16 107
 2026-10-16 243
 2026-10-15 385

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400




_副本.jpg)