前段时间,男性专属的高性价比重疾险,超级玛丽7号暖男版上线后,很多女性朋友就有些不乐意了,保险公司怎
 2022-12-13
 4852


前几天有个姐妹想买重疾险,被别人推荐了好几款“女性专属”产品,我一看产品详情,真是两眼一黑又一黑。
说是“女性专属”,有的产品其实就是普通重疾险,甚至没有轻中症保障,也敢打着“保女性特定重疾”的旗号卖。
还有的产品针对十几种女性特定疾病多赔一笔钱,但实际上,像我这种学过医的一看就发现,里面好几种是罕见病,发病率很低,就是凑数的。
同为女性,我也理解大家买东西都想精打细算,可最后踩的坑却最深、最隐蔽。
我们搜集整理了市面上32家保司180款热门重疾险,发现不少产品在浑水摸鱼。
为了让大家买对好产品,我们今天就从3个维度来理一理,什么才是真正“女性友好”的重疾险产品。
《国民防范重大疾病健康教育读本》里提到,成年女性高发重疾里,超过80%都是癌症。
国家癌症中心今年也发了最新数据,女性发病率第一的癌种依然是肺癌。而在非小细胞肺癌里,不吸烟女性占比越来越高。
其次是甲状腺癌、乳腺癌,这俩的发病率近几年几乎以“火箭速度”飙升。
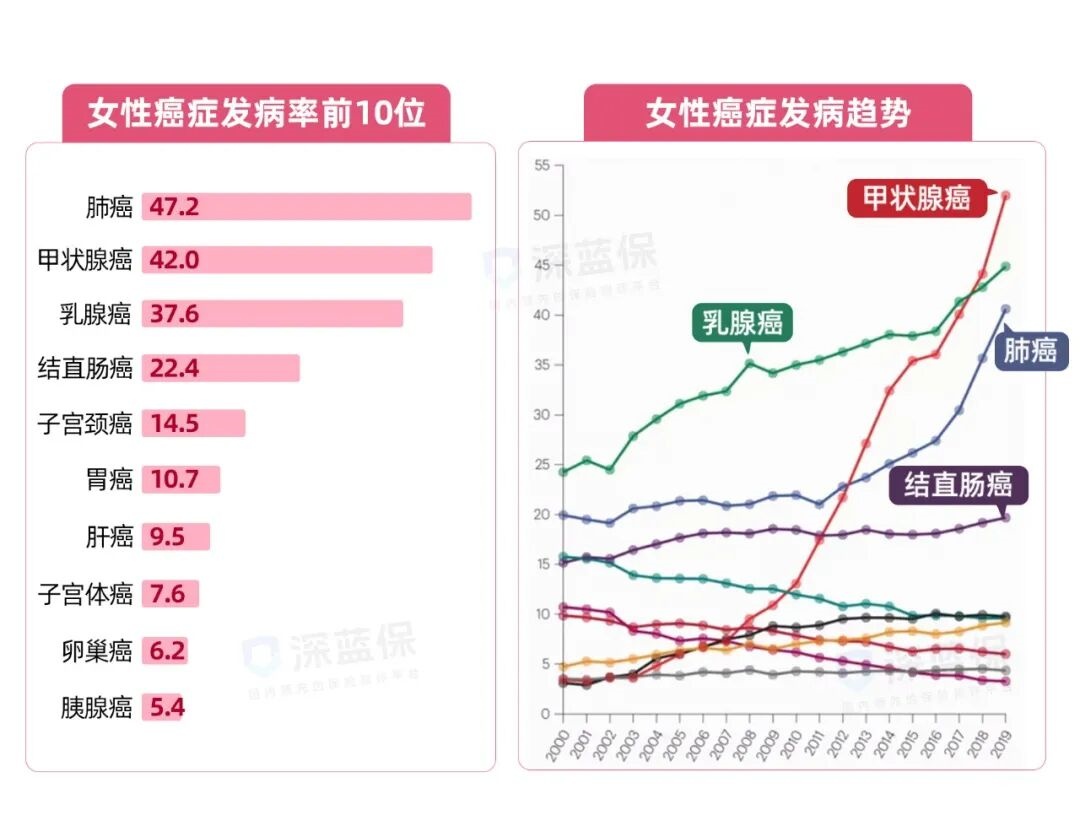
对应到前期阶段,就是女性高发的“三大结节”:肺结节、乳腺结节、甲状腺结节。
康乐福和哪吒2号都针对三大结节做了特殊保障,已有1~2级结节的姐妹,满足一定条件,能正常承保正常赔付,很值得入手。
.jpg)
康乐福性价比高一点,价格只比哪吒贵几十块,肺结节关爱金多一倍。赔过肺结节后,甲状腺/乳腺结节还能2赔1。
其实这种设计,就是针对结节高发的女性放宽保障条件。
市面上一些所谓“女性专属”产品,针对结节的逻辑是:结节不是重疾,和理赔无关,一分不多赔。
这两款产品不一样,保障了女性高发的结节,多赔3万相当于把前期做微创手术的钱也覆盖了,这才叫真“女性专属”。
重疾险越早买越划算,拿不准选定期还是终身、哪款更适合自己,点这里把年龄和预算发给我们,帮你找到最优方案。
1~2级结节还有机会正常承保,但要是3级结节,上面讲的这些保障就不适用了,那该怎么买?接着往下看:
3级结节可以说是女性踩坑的重灾区,因为大部分产品都会除外承保。
有些不专业的代理人,就会误导姐妹们,不如实填写健康告知,等理赔的时候遇到一堆麻烦,甚至闹上法庭。
我整理了几款对结节核保宽松的产品,每款的健康要求都不同,可以对照看看:
.jpg)
重点说下哪吒2号,人工核保放宽政策9月30日就要结束了。它价格较便宜,5~6类高危职业也能买,买不了普通产品的姐妹,抓紧机会上车。
拿不准自己的情况能不能顺利通过投保审核,担心人工核保被拒留记录,点这里把你的身体情况发过来,找我们规划师帮你提前预核保。
前面提到的乳腺癌、甲状腺癌,发病率虽然高,但发现得早,更好治,花钱也更少。
女性高发癌前十里,子宫颈癌、子宫体癌(子宫内膜癌)、卵巢癌这“妇科三大恶性肿瘤”,容易被忽视,花费也更多。
特别是卵巢癌,被称为“妇科癌王”,70%的患者发现就是晚期,70%的患者都会复发。
网上看到有姐妹治疗卵巢癌,3年下来,医保报销完,自己还要出30多万。
市面上很多打着“女性实用”的重疾险,要么跟普通产品没区别,没有女性特殊保障;要么加了女性保障,基础保障却拉跨。
对比了一圈,最值得推荐的还是完美人生8号。
它的基础保障跟市面上第一梯队产品不相上下,价格差别也不大。癌症从轻到重多赔50%,赔了重疾,赔轻中症也是不分组,0间隔期。
在此基础上,它还额外加了女性特殊保障:针对子宫癌、卵巢癌、阴道癌,赔完基本保额后,还能再多赔10%。
不过,它只能买保终身的,适合预算充足的姐妹买。
.png)
最后总结一下:
如果身体健康,想买定期保至70岁,首先考虑康乐福,性价比很高;
如果身体健康想保终身,选完美人生8号,妇科肿瘤可以多拿一笔钱;
如果已经查出结节3级及以上,就要根据具体检查结果来选了。
如果拿不准自己的身体情况,到底能买哪款,点击下方卡片,把你的年龄、身体情况发过来,先帮你筛选一轮能选的,再对比出性价比最高的。




 2018-11-12 16815

 2026-09-24 233
 2026-09-24 263
 2026-09-24 294
 2026-09-24 135
 2026-09-24 156

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400