












该回答被推举为
「 最佳回答 」
 嗯哼
很多朋友买好了百万医疗险后,还会搭配一份小额医疗险来填补1~2万元免赔额的空缺,这样看病几乎就不用自己掏钱了。挑选小额医疗险重点要关注哪些费用能报、能报多少钱,最好没有免赔额,报销比例100%。我的经验是,6~45岁的朋友首选众安住院保2024(基础版),它的报销条件很不错,社保内外都能报销,免赔额为0元,价格也便宜,6~35岁是265元,36~45岁是420元。

但0~5岁的孩子或者46岁及以上的中老年朋友买众安住院保2024会比较贵,想省点预算的话,3~5岁的孩子可以考虑希望之星5号学平险(经典版),升级后价格上涨38元,住院新增300元免赔,依然能涵盖疾病住院、意外门诊、意外住院等主要保障。46岁及以上的朋友,可考虑小医仙3号(计划一),三五百一年能搞定。不过要注意,这两款都限制了医院范围,像北京平谷区、天津滨海区等医院都用不了,而且都不保疾病门诊。
如果想报销宝宝感冒发烧等产生的门诊费用,可以看看暖宝保3号少儿门急诊保险,由人保财险承保,除了住院费用外,门急诊费用也能报销。买完30天后生病,在二级及以上公立医院普通部门诊就医就有机会报销,每天免赔100元,每天赔付限额500元。以有社保身份投保,社保报销后按100%报销,否则按60%,自费药按40%。
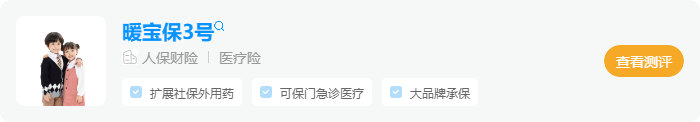
如果孩子体质较弱,容易感冒发烧,去门诊的次数比较多,买暖宝保3号就很合适。如果想要省心省力,轻松买对产品,大家也可以去深蓝保预约规划师一对一咨询,服务是免费的,能帮你根据实际情况匹配最合适的小额医疗险。
发布于
2026-09-04
247
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


