

想给60岁左右的爸妈买份百万医疗险,一年要多少钱?市面上普遍两三千起步。但有一款产品,居然只要129
 2026-09-10
 786

前阵子整理家里的保单时突然想起,几年前给老爸投保的深圳专属医疗险,明年就要到期了。
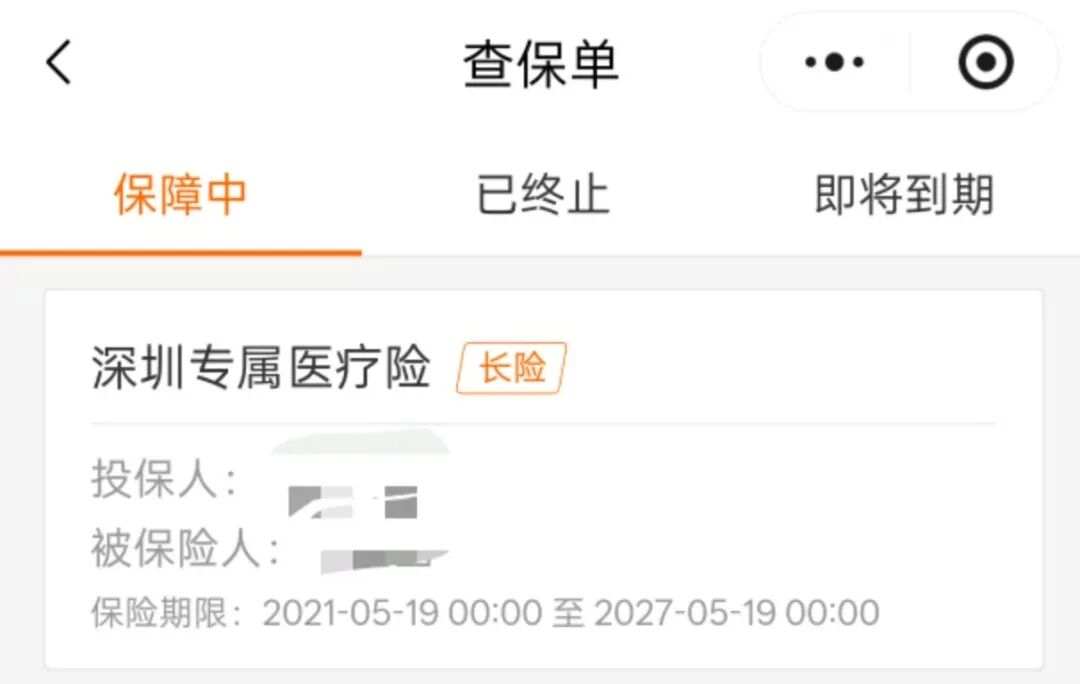
特意去确认了下,这款产品早已停售,到期之后不再接受续保。
本来想着这份深圳专属的惠民医疗险省心稳定,能一直续下去不用折腾,这下只能提前动起来,给六十多岁的老爸好好规划下一份医疗险。
但我爸有多年三高、冠心病病史,这种身体情况基本过不了常规百万医疗险的健康告知。
更麻烦的是,他常年两地居住,历年体检报告、病历资料散落各处、难以集齐,就算费时费力补齐材料,大概率还是被拒保,完全是白费功夫。
于是我没太多纠结,把目标定在了不用健康告知的众民保2026。今天就以一个给父亲挑保险的普通子女的身份,跟大家聊聊为什么众民保2026值得选。
1.无健康告知,彻底省了凑病历的麻烦
这是我最直观的感受:太省心了。
给老人买过医疗险的人应该都懂,健康告知就是第一道坎。不仅要问当下的身体状况,还要追溯几年前的疾病史、检查异常,但凡老人有过点小毛病,就得翻箱倒柜找对应病历。
像我爸这种两地居住、看病医院不固定的,病历资料散得七零八落,有的几年前的检查单根本找不到。真要严格按健告一条条核对,不仅费时间,还生怕漏了哪条,将来理赔出纠纷。
众民保2026没有健康告知,不管是三高、结节,还是像我爸这样的冠心病,或是有癌症等重病,都能直接买。
不用凑病历,不用担心理赔因为「未如实告知」被拒,光是这一点,就省了太多精力。
2.保障不打折扣,保费还比常规百万医疗更低
市面上免健告的产品不少,但要么保障有所缩水,要么价格贵得离谱。
众民保2026在这一点上,算是比较实在的。
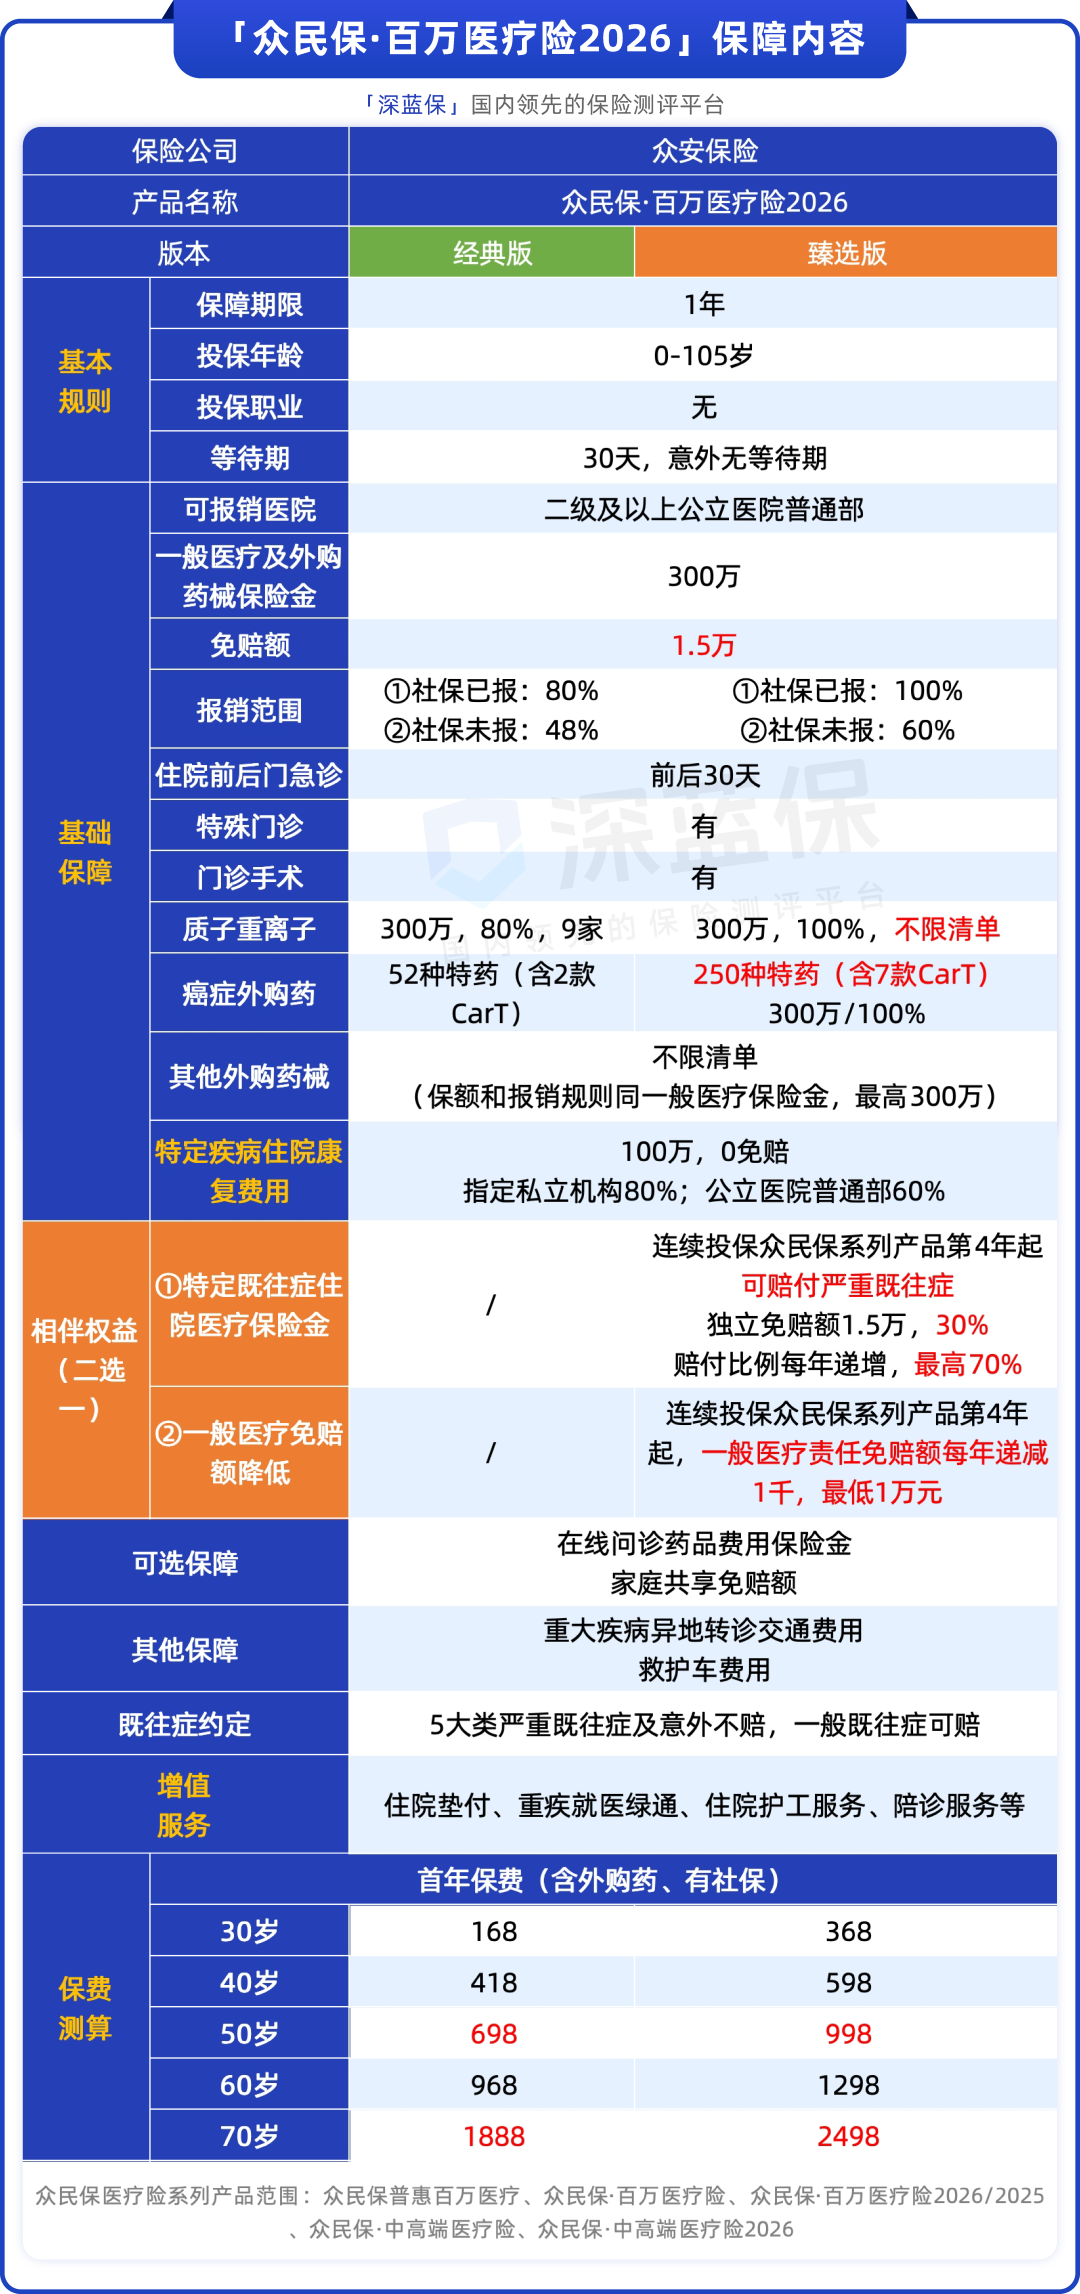
核心保障跟主流百万医疗基本对齐,住院医疗、门诊手术、特殊门诊、抗癌外购药、普通外购药械等,该有的责任都没少。
关键是价格友好很多:六七十岁买一款常规的百万医疗险,一年保费动辄三四千。而众民保2026的保费,六七十岁投保一年才两千多块,差不多是常规产品的一半。
算下来首年就能省出小两千,要是连续续保五六年,累计能省出上万块,长期看这笔开支差得不是一星半点。
对于给爸妈配置保险的家庭来说,保障没降,成本降低了近一半,每年省下的钱,给老人买点营养品、约个全面体检都绰绰有余。
连增值服务也没缩水,就医绿通、住院垫付这些常规百万医疗险的标配权益它都有。
臻选版每年还能享受5选1的专属权益,像年度体检套餐、家庭常备药箱,还有赠送血糖仪、血压仪这类慢病监测设备的选项,对有三高的老人来说格外实用,平时测血压血糖、日常备药都用得上。
.png)
想测算具体年龄段的对应保费,或是想了解产品的保障和增值服务细节,可以点击这里预约规划师免费查询,帮你测算对应保费、拆解产品细节。
3.连续投保满3年,严重既往症也能按约定赔付
这是我最看重的一点,也是它和其他免健告产品拉开差距的地方。
市面上大部分免健告的医疗险,对于投保前就有的严重既往症,要么直接终身除外不赔,相当于咱们最需要报销的疾病,反而不在保障范围内。
但众民保2026最大的优势就在这里:投保臻选版时,在「相伴权益」里选择「严重既往症住院保险金」。
连续投保满3年后,这些严重既往症导致的住院费用,第四年开始可以报销30%,而且报销比例逐年递增10%,最高能报销70%。
就拿我爸的既往病来说,现在投保,前3年因为糖尿病、冠心病和相关并发症的住院费用报不了。
但只要我们一直连续投保,满3年之后,糖尿病伴并发症、冠心病就不再是除外的既往症,后续的住院治疗费用都能走报销。
对于有慢性病的老人来说,这不是一份「只能报新病」的保险,而是给已有疾病一个纳入保障的机会。
随着年纪变大,糖尿病、冠心病引发并发症的概率可能会随之升高,后续住院治疗的开支也会持续增加,能等到它纳入保障的那天,这份保单的价值就完全不一样了。
如果不清楚家人的既往症是否在约定的严重既往症清单内,可以点击这里预约,规划师会帮你逐一核实确认。
4.虽不保证续保,但稳定性足够放心
肯定有人会问:众民保不保证续保,万一停售了怎么办?
我选之前也认真考虑过这个问题。首先得实话实说:它确实不是保证续保的长期医疗险,条款里没有写「保证续保」。
这里面有个行业背景也跟大家说清楚:承保的众安保险属于财产险公司,按照监管规定,本身就不能推出保证续保的长期医疗险产品,并非产品不想做长期承诺。
但一款医疗险续保稳不稳,不只是看字面承诺,更要看用户体量和保司运营能力。
众民保系列已经运营了3年,累计参保用户量很大,风险池足够分散,不会因为少数人的高额理赔就出现亏损停售,整体盘子很稳。
而且按照过往规则和实际案例,即便理赔过也能正常续保,老用户还能升级到最新版本,保障能跟着市场新需求、医疗技术的变化同步迭代,不会一成不变。
再看众安本身,深耕医疗险10年,是国内最早做百万医疗险的公司之一,从经典的尊享e生系列开始,积累了非常成熟的风控和运营经验。这么多年下来,医疗险产品线一直很稳定。
比起很多用户量少、保司没什么医疗险运营经验的小众产品,这种用户基数大、保司经验足的产品,反而更让人踏实。
做了这么多年保险测评,我从来不会说某一款产品是「最好的」,因为保险永远是适合自己的才对。
如果爸妈身体很健康,健康告知能轻松通过,那优先选长期保证续保的百万医疗,肯定是最优解。
但如果家里老人已经有了三高、冠心病这类慢性病,或者是得过癌症、脑梗等重病,常规医疗险买不了,甚至连凑齐完整的病历资料都费劲,那众民保2026真的是一个很务实的选择。
不用死磕健康告知,不用为了凑病历跑断腿,每年一两千块钱,先把大病住院的保障撑起来,还能等着3年后既往症纳入保障。对于我们这些上有老的普通人来说,有一份能买上、能踏实赔的医疗险,比什么都重要。
如果大家想了解自己或家人的情况适不适合投保,或者想定制专属投保方案,也可以点击下方卡片预约免费咨询。




 2026-03-18 4510
 2026-05-07 4154
 2025-08-05 6005
 2026-09-18 316
 2026-09-18 418
 2026-09-18 440
 2026-09-18 296
 2026-09-17 388

 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145