长城明爱金彩养老年金保险是一款提供4种保障方案、首次领取前能灵活变更的养老年金险,它打破了以往年金险
 2022-07-07
 2906

关于养老年金险,最近大家问得比较多的,是明爱金彩D款这一款。
之所以这么热门,原因不复杂:背后是国资背景的长城人寿,领取金额也排在市场前面。
来问产品的朋友,真正卡住的往往不是买不买,而是另一个问题:4个方案,到底选哪个?
有的领钱多,但领取后身故和现金价值变成0;有的领钱少,身故和现金价值比较高。
选错了方案,就等于把养老钱放错了地方。
这篇文章就以50万总保费为例,就把4个方案一笔一笔拆开算,看看分别适合谁,预算不一样,结论同样能参考。
先给大家简单介绍下这款产品。
明爱金彩D款由长城人寿承保,是一款分红型养老年金险,保终身,活多久领多久。
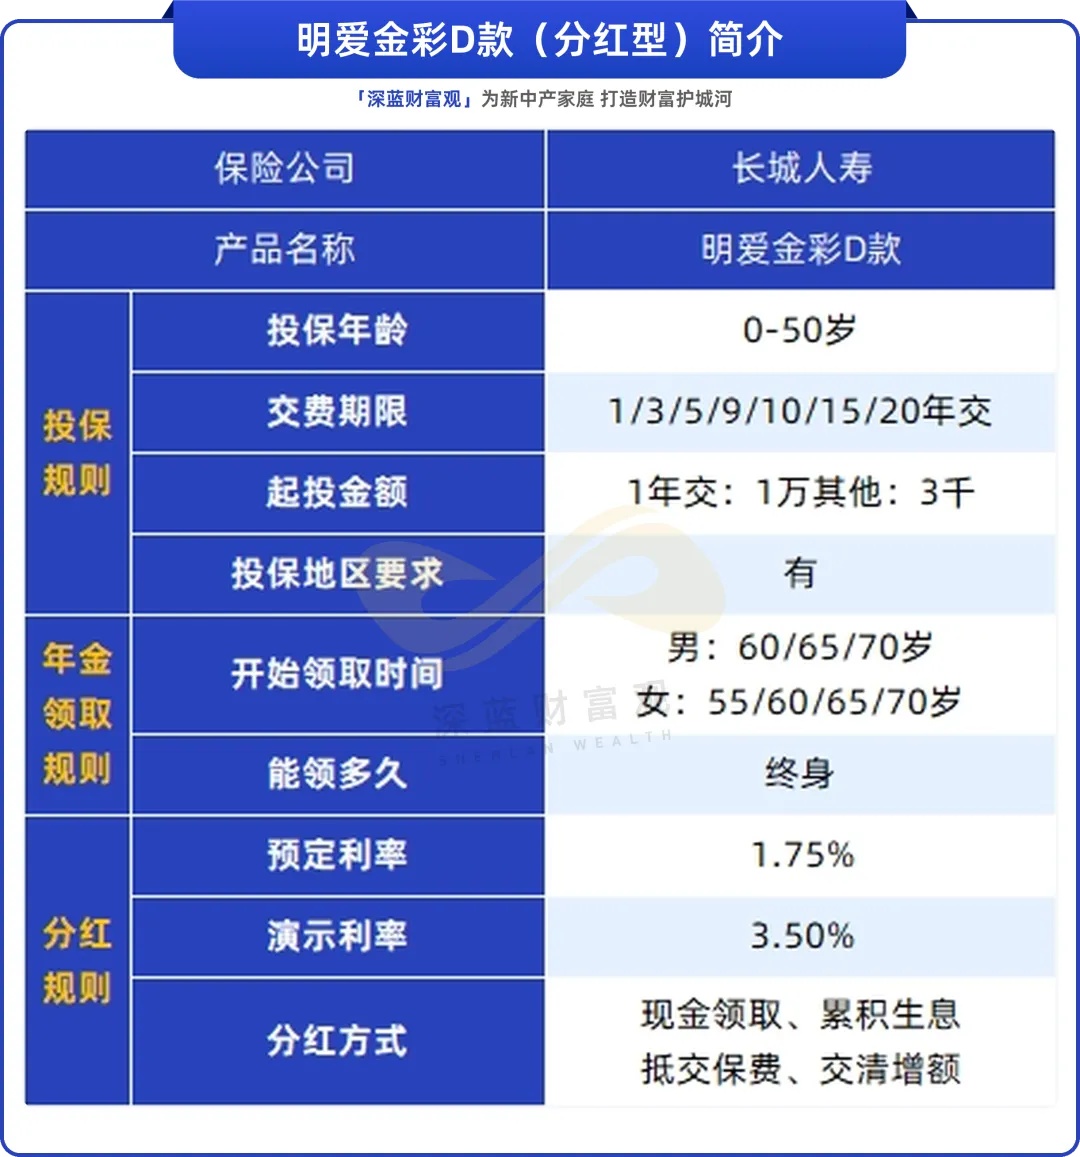
投保规则不复杂:0到60岁都能买,交费期最短3年、最长20年,每年最低3千就能买,领取年龄有55(限女性)、60、65、70岁可选。
规则之内,你需要做两个决定。
第一个决定:几岁开始领。
越晚领,每年领得越多,大部分人选60岁——这是心理上「退休」的那条线。
女性朋友如果想选55岁领钱,最好预算充足一些或者还有其他养老金储备,毕竟55岁开始领,会比60岁领钱更少。
第二个决定:分红怎么拿。
这款产品红利有4种处理方式:现金领取、累积生息、抵交保费、交清增额。
我建议选「交清增额」,也就是把每年的分红自动买成保额——保额会越来越大,你每年领钱也越来越多,比如60岁3.8万,70岁4.4万...
物价在涨,你的养老金也在涨,这种领取方式能帮你「抗通胀」。
为啥不建议另外3种方式?
顺便提一下,这款产品还有一个「次标版」:
身体状况欠佳的人比如符合特定肺结节情况的,领取金额反而更高。身体有些小异常、想规划养老金的,这款也值得重点看看。
定完这两件事,才轮到真正的选择题。
这里我们以40岁女性为例,每年交5万,交10年,60岁领取,分红方式选「交清增额」,选择领取金额稍低的标准版。
先和大家说一个概念:养老年金险的不可能三角。
.jpg)
即一款养老年金险,不可能同时领钱多,退保现金价值高,身故保障强,你最好先弄清楚自己最想要什么:
要多领钱,还是要兼顾给孩子留笔钱,或者随时有笔钱能拿出来应急?
下面就结合这个问题来分析。
我把4个方案做成了一张表格,对比了领取年金、现金价值、身故赔付,分为两大部分:
看任何分红险,都先看保证,再看预期。
.jpg)
先说结论:
可以看到,4个方案的年领金额,从左到右一路递减:2.82万、2.69万、2.66万、1.33万,现金价值和身故保障也不太一样,下面我们逐个介绍。
方案一:领钱最高,但领取后现金价值、身故为0
到90岁累计能领134.4万,接近保费的2.7倍,此时保证收益率1.89%,含分红收益率3.30%,非常高。
代价就是领钱后现金价值归零,身故也没有赔付。你交的保费,全部换成了一笔钱:60岁开始,你活着,不断领钱。
这不是缺点,而是设计,它适合的人很清楚:比如丁克、关注安全性担心钱被别人惦记的人。
有位47岁男性朋友就选了这个方案,想要把领取最大化,其他的钱都已经安排好了。
方案二:领取稍低,但身故不亏钱
年领降到2.69万,每年比方案一少1300元,换回来了身故保障:60岁刚开始领,万一走了,赔47.3万(约等于已交保费减去已领的钱)。
简单来说,保证拿回来的钱不会低于保费,但现金价值同样是0,适合想要给孩子留笔钱的朋友。
方案三:领取、身故、现价较为均衡
年领2.66万,只比方案二少300元,换来了:
到90岁,保证收益率1.69%,含分红收益率3.05%,也还可以。
这就像是一个等边三角形,各方都能兼顾。
一位35岁的女性朋友选的这个方案,她不光想着自己的养老金,还想着兼顾孩子的将来,往后几十年变数太多,不管什么情况都「有得选」。
方案四:领取较低,但现价很高
年领只有1.33万,折合每月约1100元。说实话,作为养老金,这个数是不够的。
但它换来了现金价值永远在,而且逐年长大。含分红演示下,70岁现价65.6万,90岁71.5万,一直持续到100岁;身故赔付也从67.6万一路涨到74.5万。
这个方案,更注重「储蓄」,而不是「领钱」,适合养老已经有安排,只想补充一份,并希望兼顾传承和灵活性的朋友。
最后来看个有意思的数据:
明爱金彩D款同样活到90岁,方案一累计领了134.4万;方案四领了71.5万,但账上还躺着71.5万现价,加起来和方案1差不多。
钱没有变少,只是去了不同的地方。方案一的钱花在了你的退休生活上,方案四的钱留在你的账户里,一个买来晚年的现金流,一个买来终身的支配权。
那么你有没有想清楚:自己这笔养老钱,要以什么形式存在?
如果还是纠结,也可以点击这里预约顾问,和专业的人聊聊就能找到解法。
当然了,不管你怎么选,分红那一半能不能兑现,还是要看背后的公司——长城人寿。
长城人寿于2005年成立,注册资本约68.4亿,实控人是北京市西城区国资委,妥妥的国资背景。
再说大家最关心的:这款产品的分红,到底兑现了多少?
根据最新公布的红利实现率,明爱金彩D款为104%。
.jpg)
单看这个数字可能没感觉,我们可以计算另一个东西:分红水平——你可以理解成到手收益率,要稍微低些。
结果是3.2%,要比之前已经停售的3.0%预定利率收益水平还要高,而当下普通型保险的预定利率只有2%。
当然了,之前3.0%是保证的,但当下能拿到这样的收益率,也很难得。
顺便提一下,监管给全行业分红设了天花板,分红水平最高只能给到3.2%,长城人寿就是按顶格给的。
以下是分红水平的具体算法,感兴趣可以查看:
用保证部分1.75%,加实际分红部分*70%,70%是监管规定的分配比例,结果如下:
3.206%=1.75%+(3.75%-1.75%)×70%×104%
3.75%是之前的演示利率,现在已经降到了3.5%,这款产品没有披露当前3.5%下的实现率,参考其他产品是118%,同样能达到分红水平3.2%。
说完了当下的情况,更重要的问题来了:这个结果未来能不能持续?
这就要说到长城人寿的投资了,如下表所示:
.jpg)
主要涉及4大类资产,而在每一类中,长城人寿特别偏爱「收租型资产」,举几个例子:
还有一类资产是普通人买不到的:REITs一级市场的战配和打新,这个市场规模小、全国机构都在抢,长城2025年REITs投资收益率17.89%,是同期中证REITs指数(7.96%)的两倍多。
这些投资能带来源源不断的现金流,和分红险每年分红、年金险每年要发的钱,是天生一对。
投资收益也拿得出手:2025年综合投资收益率5.68%,在57家非上市寿险公司里排第5,当年分红账户收益率更是10%以上。
不过这家公司也有短板——长城人寿目前风险综合评级是BBB,处于行业中游,偿付能力达标但不算富余。
但说实话,评级对分红的高低影响有限——核心还是看投资能力,而从最新一期顶格兑现、综合投资收益率行业第5来看,这部分长城人寿拿得出手。
前面第二段聊过,最近有2个朋友都买了这款产品,然而有人选择了方案1,有人选择了方案3。
方案的选择,没有对错之分,只有合适与否——取决于你的家庭情况,你的年龄、预算、已经有的养老配置。
还有其他细节要确定,比如交多少年,什么时候领钱,分红选什么形式,能不能买领钱更多的「次标版」?
弄清这些事情,普通人要花很多时间,也可能算错,点击这里咨询专业规划师,十几分钟就能帮你设计专属方案,详细测算收益。




_副本.jpg)
 2026-10-20 426
 2026-10-20 652
 2026-10-20 256
 2026-10-19 639
 2026-10-19 359

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400



_副本.jpg)