最近中英人寿推出了1.25%预定利率的分红险,受到广泛关注。无独有偶,据财联社报道:寿险“老六家”也
 2026-02-25
 2259

最近中英人寿成功发行了15亿元永续债,利率为2.50%,也有一些朋友关心是不是出问题了。
而实际上,不光中英人寿,近3年保险行业发债都在千亿级别,包括平安、泰康、中邮等大公司在内。
是整个行业都缺钱了吗?对我们的保单有影响吗?今天就以中英人寿为例带大家来看看。
先来看看2025年整体发债情况,共计发行了1042亿元,具体情况如下表:
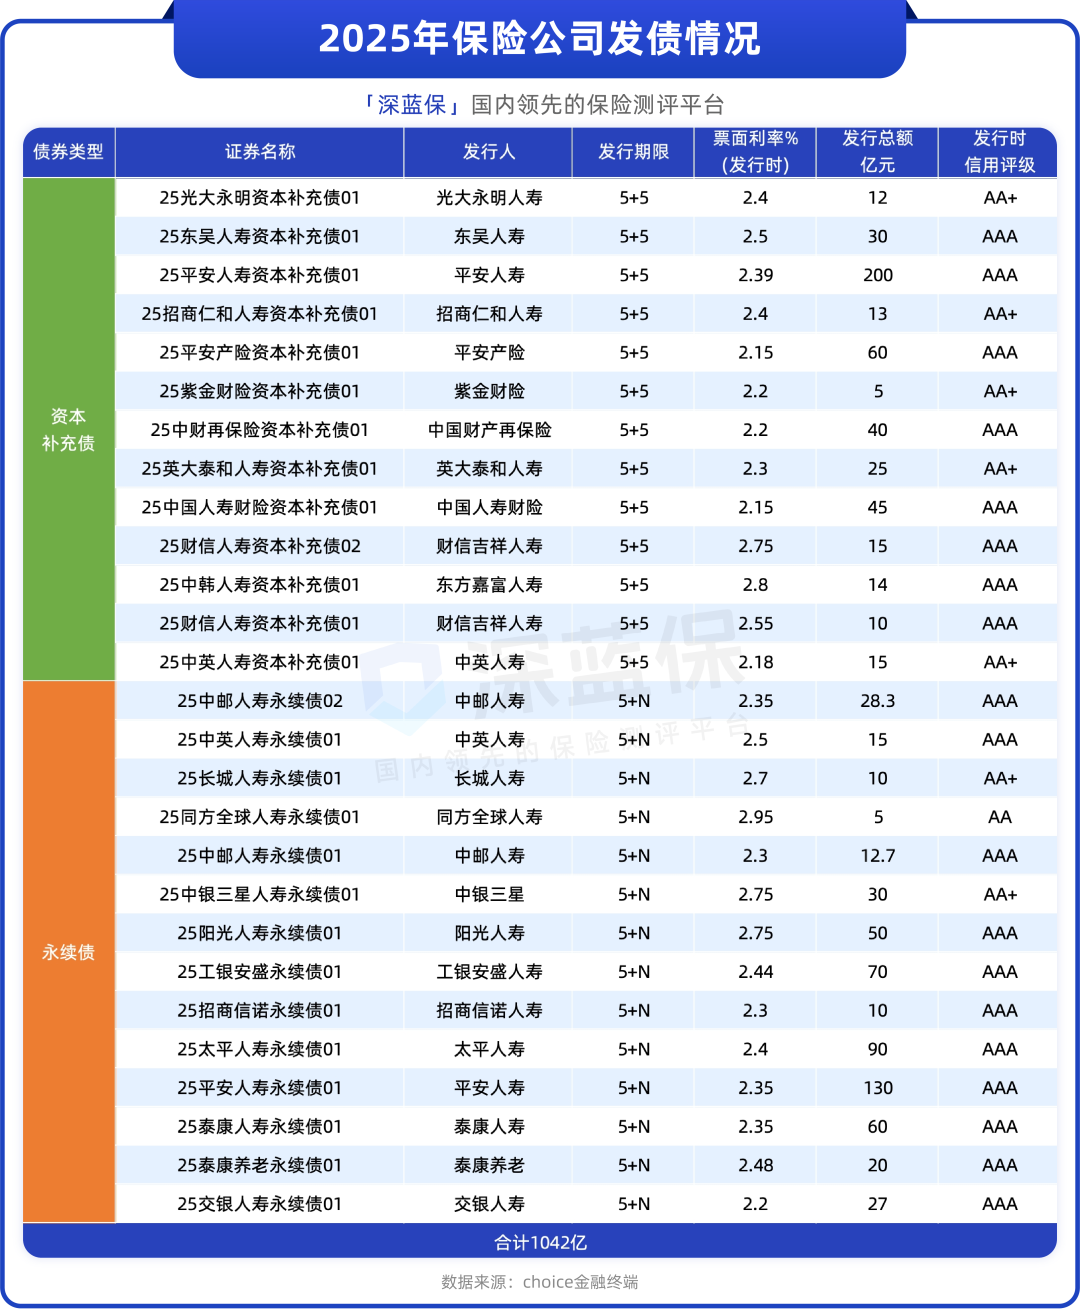
可以看到,发行利率在2.15%~2.95%之间,利率水平较低,说明付出去的利息并不高。
这些公司的信用评级都是AA+,AAA级(最高级别),说明财务很健康,市场不担心还不上钱。
毫无疑问,两项数据都说明了这些保险公司非常安全,不用担心。
上表里面还有一种很特殊的债务:永续债,保险公司可以不还本金,只给利息。
你可能会好奇:不给本金,这谁敢借啊?
其实不然,永续债,可以被保险公司赎回,也可以在公开市场转让,不用担心本金的问题。
需要注意的是,这些债务并不是所有保险公司都能发,也不是想发就发,保险公司自己首先要安全稳健,发债时也需要向监管提交审核。
能发债,并且利率很低,就是一种实力的体现。
而发行这两种债券的主要目的都一样:补充资本,提升保险公司的偿付能力。
那问题又来了:为啥要提升呢??是保险公司赔不起了吗?
我们来看看中英人寿的情况,下面是2025年3季度偿付能力报告:
.jpg)
(中英人寿2025第3季度偿付能力报告)
其3季度核心和综合分别为209.31%、305.89%,而4季度预测数只有149.38%和222.77%,大幅下调。
这个预测值,必然是精算师通过产品、利率、政策等情况严格测算出来的,有一定参考意义。
需要先说明,4季度预测值仍然远远高于监管50%/100%的红线,非常安全。
而中英人寿的经营都很正常,认可资产和负债等数据也没有预测下调,更没有出现大额投资亏损,所以并不是没钱了。
.jpg)
而且也不止中英人寿这一家,包括上面的平安人寿、中邮人寿等等,都预测2025年4季度偿付能力会有一定幅度下降。
这说明了:不是个别情况,而是行业普遍情况。
那么,偿付能力大范围下调,背后原因到底是什么?整个保险行业还安全吗?
直接说结论:
这次偿付能力数据的预测下调,并非保险公司本身经营出了问题,而是迎来了监管的“年终大考”:
2026年开始,「偿二代」二期和新会计准则全面实施,会导致偿付能力充足率计算公式的分子减少,分母增大,最终偿付能力下降。
为了应对这个问题,保险公司就会通过发债、股东增资来增加偿付能力,这些融资的清偿顺序,都在保单后面——也就是说,我们的保单会更加安全。
这两个政策,是如何影响偿付能力的呢?
下面详细介绍一下,内容比较复杂,感兴趣的可以阅读。
先简单介绍一下偿付能力充足率计算公式:
最低资本,是保险公司为了理赔、退保、资产价值波动等需要的最少资本;
核心资本,是保险公司最优质资产,包括实收资本、资本公积、盈余公积、未分配利润、部分保单盈余,永续债等;
实际资本,包括了核心资本+附属资本,附属资本有次级债、资本补充债券,剩余保单盈余等。
下面围绕这个计算公式,和两个新政策来看看具体变化。
1.偿二代二期,体检更严格
偿付能力监管体系,可以看成是对保险公司的体检系统,符合标准的,才是健康的保险公司。
而「偿二代」二期是最新规定,更加细致和严格。
2025年底过渡期结束开始全面实施,对偿付能力公式的分子、分母都将造成影响。
分子「核心资本」上面,能被计入保单盈余的部分,最多不能超过核心资本的35%;而此前上市寿险公司平均能占到80%以上。
举个例子:
小明手里有100万,预计未来10年每年还能赚到手10万,和别人说自己资产180万。
他爸觉得一点不稳重,毕竟是未来的钱,最高只让他说135万,小明的资本瞬间减少了45万。
分母「最低资本」上面,风险因子普遍上调,监管对保险公司面临的各类风险计量标准更加严格,导致计算出的“最低资本”要求自然提高。
比如上面的中英人寿的最低资本,就从90多亿预测变成了120多亿,大增30%。
分子变小,分母变大,最后的商值必然就是减小了。
根据研究,“偿二代”二期规则下人身险公司的综合偿付能力充足率大约下降20%,寿险公司核心偿付能力充足率降幅或将超过50%,降幅确实比较大。
2.新会计准则实施,波动更大
另一个就是保险新会计准则将于2026年1月1日全面实施,对偿付能力也有一定影响。
一方面,资产和负债的计量方式,过去一些按照「成本法」计算的要改成「市值法」。
比如说,保险公司手里的大量债券,只要市场利率一波动,债券市值就跟着波动。为了应对波动,偿付能力充足率可能就要做高一些。
另一方面,利润方面,从爆发式变成了细水长流,可能也会间接影响偿付能力,举个例子:
保险公司卖出去了一份10年期保单,预计总利润是2万元;
旧规下:首年利润1.5万,后面9年每年约556元;
新规下:每年2千元。
除了提高偿付能力,发债也有利于提高保险公司的利润。
再拿中英人寿来说,其实它不发债,偿付能力也很充足,但发债也有另一层好处。
比如说,它在2024年3季度就赎回了之前的15亿元5.24%利率债券,又重新发行15亿元的2.36%利率债券。
赎回然后再去发新债,一进一出,就省下来了很多利息——因为之前债券利率高达5.24%,现在只有2%出头。
.jpg)
(中英人寿2024年3季度偿付能力报告)
而能够赎回,也说明手里很有钱。
生活中,这种“借新还旧”的操作也很常见,比如说前几年欠了银行的5%利率消费贷,可以提前还掉,重新再借一笔,利率更低。
除了用2.5%的利率从市场借到钱,其实保险公司也会通过2%预定利率从我们手里拿到钱,最终都会拿去投资。
只要保险公司投资利率>负债利率,就会产生利润,最终以分红方式,反馈给投保人和股东。
比如中英人寿,近3年平均投资收益率5.56%,平均综合投资收益率8.23%,大幅超过这些负债成本。
所以说,保险公司如果能够利用好杠杆和利差,对于我们投保人也有很大好处。
知名财经书籍《富爸爸穷爸爸》作者认为:
债务有好坏之分,好债务可以为你创造正向现金流,坏债务不断从你口袋里掏钱。
回到个人身上,很多人都对债务有着负面印象,觉得负债就是不好。
债务其实是把双刃剑,如果拿去享乐消费,投入不良资产,会让人变穷;如果拿去投资赚更多的钱,则会让人变富,而这也正是富人越来越富的原因之一。


.jpg)



 2026-10-06 399
 2026-10-05 334
 2026-10-04 560
 2026-09-30 600
 2026-09-29 868

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

_副本.jpg)