

孩子对于父母来说,相当于天赐的礼物,作为父母,会用尽全部的力量去保护好孩子,这点在给孩子买保险上,就
 2024-03-21
 2187

最近,很多家长在后台问我们这些问题——
这种想法完全可以理解,毕竟一年省下来几千块,能给娃报好几十节兴趣班、早教班。
今天这篇我把百万医疗险和重疾险的区别讲透,重点讲清楚儿童到底该怎么配。
后半段我直接给一套最低一千出头的儿童方案,照着抄作业就行。
想省时间的朋友,点击这里,让规划师直接帮你看。
很多人误以为:百万医疗险和重疾险都"保大病",选便宜的那个就行。
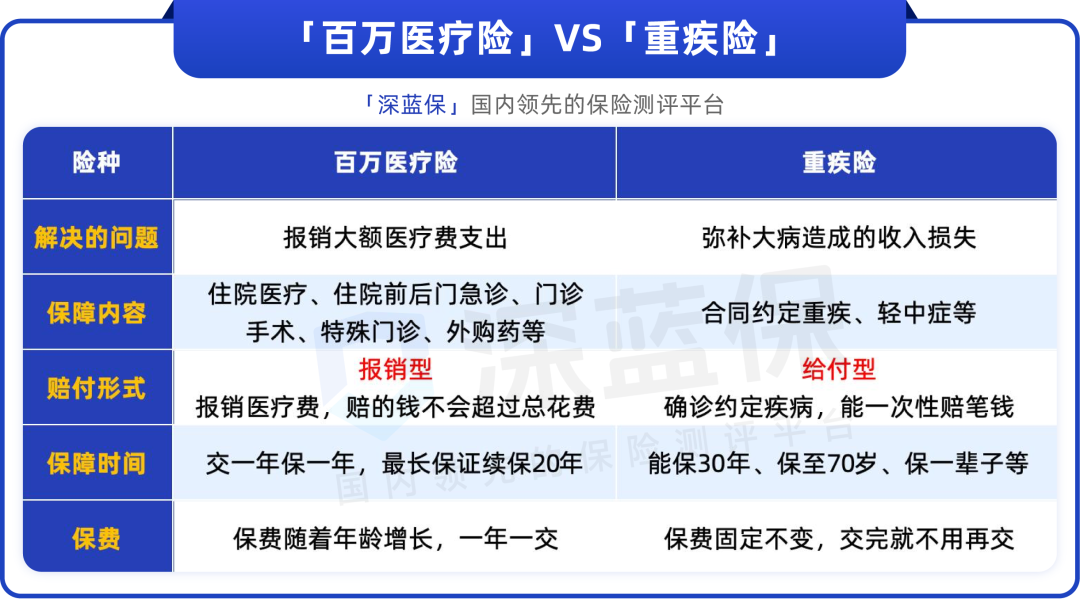
其实不然,两者的功能完全不同,我们用一张对比把它们拆开:
那到底要不要给娃买重疾险?
我的建议很明确:一定要买。至少有三个硬理由:
1、弥补家长陪护的收入损失,覆盖隐性开销
白血病、神经母细胞瘤、再生障碍性贫血……这些少儿高发大病,治疗+康复周期动辄1–3年。
这期间,至少需要1位家长全程陪护照顾孩子,从日常照料、陪诊治疗到后期康复,很难再稳定兼顾全职工作,收入很可能会中断。
但房贷、房租、生活费这些固定开支不会因为治病就暂停;再加上异地求医的交通、住宿、营养补充……这些钱,百万医疗险一分都不报,全靠家庭自己扛。
2、后期康复和护理,才是长期烧钱的阶段
大病治疗费是看得见的第一道门槛;但更磨人的是出院后5–10年的持续支出:营养管理、必要的专业护理、定期复查、心理与学业衔接支持……
其中很多项目不在医保目录内,也不属于百万医疗险的"住院/合理必要医疗"报销范围。
重疾险一次性给付的那笔钱,恰好用来顶住这一段。
3、少儿重疾险越早买越划算
重疾险的定价和年龄直接挂钩,同样50万保额:
而且孩子年纪小,身体基础状况好,很少有结节、慢性病之类的异常,核保更容易通过,能早早就锁定稳定的终身保障。
简单说,医疗险解决「治不治得起」,重疾险解决「家还能不能撑下去」,它们从来不是二选一,而是互补搭档。
如果没时间钻研保险、不确定孩子适合哪些产品,可以点击这里,专业规划师量身适配推荐,帮你避坑省心不踩雷。
下面分享0~17岁通用高性价比投保方案,普通家庭直接抄作业,便宜又实用!
给孩子买保险,核心是:用科学的搭配,花更少的钱,把最大的风险转移掉。
我们比对了市面上上百款儿童保险产品,整理出了这套0-17岁通用的高性价比方案,普通家庭直接照抄就行:
.png)
如果你也想结合自家预算、孩子的身体状况,定制适配的投保方案,点击这里即可免费预约,专业规划师会一对一量身搭配。
方案一:基础刚需版|普通家庭高性价比首选
整套方案全年仅需1100元左右,大病、意外全覆盖,非常实用,预算有限的家庭直接照搬即可。有产品细节疑问,可点击咨询。
方案二:进阶版|预算充足家庭的全面守护
整套方案全年约6188元,从基础保障到特需医疗资源全覆盖,适合预算充裕、追求更好就医体验和终身全面保障的家庭。
以上方案都有健康告知要求,孩子如果有早产、黄疸、肺炎、湿疹等常见身体异常,一定要如实告知并完成核保后再投保,避免影响后续理赔。
不确定孩子能投保哪些产品、怎么核保更顺利的,可点击这里让专业规划师一对一帮助。
养娃处处是开销,从奶粉尿布、早教兴趣班,到幼儿园、学区房……样样要钱。
咱们这届家长,花钱向来精打细算:能省的绝不乱花,该花的也绝不犹豫。
可选保险偏偏是件费神的事:条款密密麻麻、产品动辄几十款、健康告知还要自己一条条核——光研究就要花好几天,买错了退保有损失,留着又怕真出事赔不了,怎么选都不踏实。
说到底,给娃买保险不是"贵不贵"的问题,而是配得对不对、稳不稳、后续服务跟不跟得上。
与其自己熬夜翻测评、算保费、看条款,不如交给专业的人把把关。
点这里预约,深蓝保的规划师会1v1帮你看——
结合孩子年龄和健康情况,筛选适配产品;指导健康告知填写,减少后续理赔隐患;预算有限精准规划,把钱花在刀刃上;从投保协助到后续理赔,全流程专人跟进。
免费的专业咨询、量身定制的方案、全程跟进的服务,比自己埋头研究省心省力,还能避开不少投保坑。






 2026-09-30 226
 2026-09-29 516
 2026-09-29 374
 2026-09-28 349
_副本.jpg) 2026-09-28 587

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400