听劝!给家里人买重疾险,一定要慎重再慎重!因为四大险种中,它的价格最贵,买错可能要亏几万、甚至几十万
 2024-12-31
 3249

又有一批保险有大变动了。
最近,监管发布了2026年的《人身保险产品负面清单》,这个清单写了很多“保险产品的违规项目”,一旦涉及,就要下架调整。
比如之前提到“短期医疗险宣传长期续保、承诺续保到105岁”,“增额寿的保额增长比例超过预定利率”,导致了一大批产品下架调整。
那么2026年的负面清单有什么变化?会导致哪些产品变动?我总结了5个,按照影响大小分别来看看。
具体内容如下,大家可以根据兴趣选择阅读:
2026年负面清单第74条:
未按要求审慎判断产品主要责任并选择适用的发生率表类别,健康险中包含费用补偿医疗责任的需考虑费用通胀因素
这里包含两种负面情况:
我们再来详细看看,并分析一下可能的影响。
1.部分养老年金险收益可能降低、重疾险可能涨价
发生率表,就是统计保险事故发生的概率的表格,比如统计死亡的生命表、统计重疾的重疾发生率表。
就以生命表为例,2026年1月1日第四套实施,死亡率比第三套降低了约20%,对于养老年金险来说,采用第四套生命表算出来的收益也会更低,点击这里了解>>>
现在还有不少去年推出的养老年金险,大概率采用了第三套生命表,如果这些产品都下架调整,新产品收益会降低。
另一方面,重疾险也可能涨价。
比如超级玛丽从15到16号,30岁保50万的价格,也结结实实涨了近2000元,少儿重疾险也有类似的涨价潮,点击这里查看>>>
如果想规划养老金,投保重疾险,建议抓紧,可以点击这里预约顾问1v1咨询。
2.部分医疗险,也可能涨价
根据《普通型人身保险精算规定》:
对健康保险中包含的费用型医疗责任,与医疗费用相关的评估假设应当考虑医疗费用通胀因素。每年通胀比例假设应不低于3%。
如果考虑进去,价格会涨不少,因为通胀本身就是复利计算的,越往后的价格涨越多。
可能有一些价格特别便宜的医疗险,会下架调整了,具体是哪些,监管没有明确产品名称,我们也没办法知晓。
后续如果有医疗险发生变动,我们也会及时通知大家。
总的来说,第74条负面清单涉及产品很广:寿险、年金险、重疾险、医疗险等,有需要的也可以早点投保。
2026年负面清单第34条:
疾病保险产品包含生存金给付责任。
其实在2025年,这句话还有“或意外身故责任”,今年特地删除,说明不再属于“负面情况”。另外根据《健康保险管理办法》第十四条:
医疗意外保险和长期疾病保险产品可以包含死亡保险责任。长期疾病保险的死亡给付金额不得高于疾病最高给付金额。
也就是说,今后重疾险可以附带意外身故保障,也有可能重疾险保多久,意外身故就保多久,不担心续保的问题。
保额方面,买50万重疾险,最多可以保50万意外身故,可以做个补充。
可能也有朋友好奇:重疾险,本身不就是可以附加身故/全残保障吗?
的确是这样,附加的身故/全残既能赔意外身故,也能赔疾病身故,但附加之后价格很贵,以达尔文12号为例,30岁男性附加之后从6710变成了11080元。
而我们这里说的,是单独的意外身故保障。
如果这个可附加的「意外身故」保障价格便宜,还能保终身,那确实挺香的,不用担心今年买了,明年又要换产品。
当然,这个只能作为补充,大家还是要单独买个意外险,多了1~10级残疾、医疗、猝死、津贴等保障,更加全面。
2026年负面清单第33条:
医疗保险设置过高的免赔额或过低的赔付比例。
这样的产品设计,能让医疗险价格做得很便宜,但基本上赔不到钱,容易销售误导。
我记得很早之前弘康人寿有一款哆啦A保重疾险,可以附加300万的医疗险,保费每年也就10块钱。
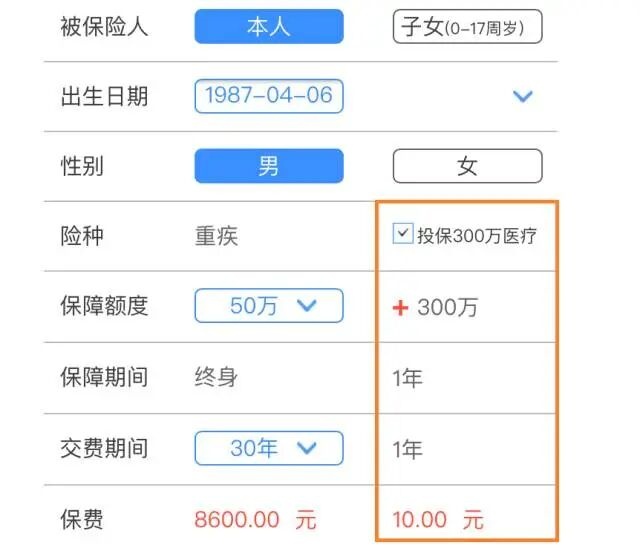
怎么做到的?很简单,它的免赔额等于重疾保额,比如50万,这么高免赔额,很难赔到钱。
现在也出现了这种产品,比如某保险公司的xx普惠版,宣传是每月1.9块钱保600万,实际上免赔额高达5万,经社保报销后报销比例仅30%。
这类产品主要是作为噱头,也会引导大家去升级买贵一些的常规百万医疗险,而且会扰乱医疗险市场,今后大概率不会再看到了。
百万医疗险的竞争非常激烈,保障相差不大的情况下,价格差距也不会特别大。
如果大家今后遇到特别便宜的百万医疗险,还是要留个心眼,想要做个参考,也可以查看我们四月份医疗险金榜>>>
2026年负面清单第86条:
分红型保险的产品说明书中红利分配政策承诺的红利分配比例,超过利益演示的分配比例水平。
啥意思呢?
2020年监管在《关于强化人身保险精算监管有关事项的通知》明确规定:分红险利益演示时,红利统一按照70%的分配比例。
这个是演示,实际分多少,《分红险精算规定》是不低于70%,也就是说保险公司实际可以多分,比如分80%。
问题来了,如果保险公司实际多分了,该怎么能让消费者知道呢?
有些分红险的产品说明书里,就会直接写出来,比如安联人寿的某款产品写了最低分85%:
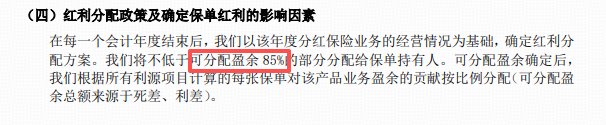
但从今年开始,不允许这样写了,最多只能写70%。
这对保险公司实际分多少比例,会有影响吗?
我觉得是有的,这种多分的行为,一是让利给消费者,二也是想给自己做宣传,现在不让宣传了,可能保险公司的动力也就弱了。
今后不同保险公司,都会站在同一个起跑线上去宣传,没必要去关注红利分配比例这项数据。
而分红险本身仍然是值得买,一是公布这种高分配比例的公司本来就很少,像中英中意等优秀公司都是按70%公布的,没有影响;二是低利率时代,下有保证,上有预期的分红险是普通人获得超额收益的优秀选择。
而在挑选时候,想判断收益高低,咱们还是重点关注保险公司投资能力、分红实现率、分红水平。
2026年负面清单第50条:
万能保险追加保费条款描述不清晰,欠缺管理机制,产品设计的审慎性不足。
目前的万能险关于追加的规定通常是:经保险公司审核同意可以追加保费。
太模糊了,没有具体规则,一切都是保险公司说了算。
我之前买的金多多万能险,最近一年来加保政策变来变去,比如限制每月金额,每周有总额度限制需要去抢,后面又修改了加保渠道...
为什么要改来改去?
因为这些年市场利率降低,这些高保证利率的万能险,也给保险公司带来压力,于是就限制追加。但说到底,这是保险公司产品设计问题——没有谨慎考虑。
后面的万能险条款,需要写清楚追加条件、追加频率、追加限额等,我们可以关注一下。
不过法不溯及既往,老产品大概率不会修改。
此外,百万医疗险的条款也规定“续保经我们审核同意”,希望这个规定,今后也能详细一点,明确告诉消费者要审核什么,怎么审核。
因为模糊的条款,对双方都不利,比如《保险法》第三十条的规定。
采用保险人提供的格式条款订立的保险合同,保险人与投保人、被保险人或者受益人对合同条款有争议的,应当按照通常理解予以解释。对合同条款有两种以上解释的,人民法院或者仲裁机构应当作有利于被保险人和受益人的解释。
总结下来,随着2026年负面清单实施,又会有一批产品调整,有的可能涨价,有的可能消失,也有可能出现更好的保障,更好的条款。
回顾过去,从2018年到现在,内容从52条到近105条,监管持续更新。
对我们普通人而言,清单变厚、变细是件好事,意味着买保险时条款更清晰,保障更完善,价格更合理,能选到真正优秀的公司,优秀的产品。
这才是这份清单最大的价值。
深蓝保1对1保险规划服务,定制专属家庭规划方案。点击下方卡片,立即开始规划。

 2026-04-13 3706



 2026-09-20 127
 2026-09-20 154
 2026-09-20 360
 2026-09-20 212
 2026-09-18 436

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400