










 深蓝君
说起支付宝的爆款年金险——全民保·终身养老金,大家应该不陌生。
这款产品刚刚上线,就打着“一元就能买,月月有分红”的口号,吸引了一大波人,大师兄身边很多朋友都下单了。
可能是保险广告打得好,也可能是保费优惠券的诱惑,不少人跃跃欲试;上至三四十岁成熟人士,下至十八九岁小年轻,都成为了它的潜在客户。
但就在人们大量跟风购买后,却发现不仅收益非常低,中途想退保更是要承受一大半的损失,以真实事件为例:
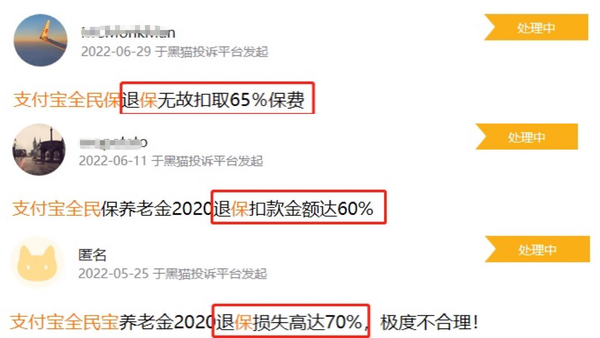
很多人退保损失了已交保费的一半还多,这搁谁也接受不了。
是年金险坑?还是说“全民保”这款年金险坑?很多人都产生了大大的疑问。
作为一名保险博主,大师兄有义务帮助大家明辨是非。
首先我们要知道年金险的运作原理。
年金险,是一种现在投入,若干年后,在约定年龄段领钱的保险。
中途增值的过程比较长,在前面几年退保,可能连保费都拿不回来,(个别产品现金价值超过保费的时间可能长达十几二十年);
所以,如果有的朋友在投保的前几年退保,损失确实会很大,这也是所有年金险的共性。
但是我们也不能仅凭“退保损失”,就把年金险打入无边地狱。
因为经过时间的复利增值,在几十年后,我们通常能拿回已交保费好几倍的钱。比如一共交10万,最后能拿回30万,40万,甚至50万。
如果说,我们瞄准长期收益,也能接受它前期不能随意动用的缺点,那就考虑买;不能接受,那建议大家不要买。
说了这么多,买年金险到底要看啥呢?怎样去比较年金险的好坏?
买医疗险,要看续保条件,买重疾险,要看高发病种保障是否全面,而买年金险,当然是要看“收益率”了,作为一类有储蓄性质的保险,到头来能领多少钱才是我们要真正关心的。
除了收益率,买年金险还有很多注意事项,我也帮大家做了汇总,接着往下看。
买年金险,怎样才能避免被坑?
年金险要比其他险种都复杂,如果不深入了解,很容易被代理人宣传的“高收益”迷惑。
所以,要想买对不被坑,其实还是有一些门道在里面的:
(1)搞懂年金险的分类和特点
目前,市面上可供选择的年金险主要有5种。
这5种年金险在收益、流动性、安全性等方面都有各自的特点,大师兄大致做了一个总结:
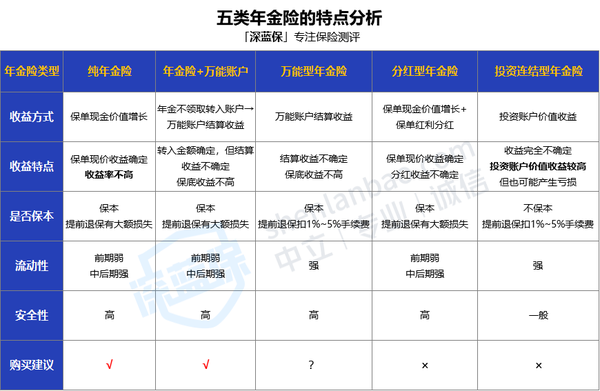
年金险最本质的作用,是给未来提供现金流保障,在大师兄看来,资金的安全性和确定的收益性是最重要的。
所以,在这五类年金险中,纯年金险表现最为稳定,预定收益也非常不错,建议有规划子女教育需求、养老需求的朋友重点考虑。
而“年金险+万能账户”这种形式在市面上已经很少见了,但线下有些好的产品,遇到了也可以考虑。
(2)关注年金险的3个挑选要点
买年金险,我们主要的目的就是在退休后能有一笔稳定的现金流,这笔钱自然越多越好;当然,万事无绝对,倘若中途真的急用钱需要退保,那退保能拿回来多少钱也是我们要关注的。
总的来说,在挑选年金险的时候,大家要格外注意这3点:
① 关注年金的领取,什么时候开始领,能领多少,能领多久;以全民保·终身教育金为例,30岁,趸交1万,60岁开始领取,每年能领1010,可以领至身故。
② 关注退保情况,退保时有没有现金价值,能退多少;虽然买年金险不是为了退保,但退保利益总归是越高越好。
③ 关注保单现金价值超过已交保费的时间,越早越心安;这样前期退保面临损失的焦虑感也会越小。
当然,如果大家想要更加透彻的了解年金险的功能作用以及挑选攻略,强烈建议大家看看这篇超全超硬核的年金险科普:
下面我们不废话,进入文章主题,来看看支付宝上的年金险,到底值不值得买?
以下产品都来自蚂蚁保金选,大师兄一并盘个明白。






 84521

 84520

 84519

 84518
 84504
 84500
 84499
 84498
 84400
 82145

先生
女士
获取验证码

 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。


