

“我爸妈已经六七十岁了,还有什么保险可以买吗?关键时刻真的能救命那种,急急急!”说实话,到了这个年纪
 2024-09-02
 2987

摔倒这件事,对年轻人来说是小事,但对老人家来说却是大事...
六七十岁的父母,骨头脆、肌力差、反应慢,摔一跤,并不是擦破皮那么简单,轻则骨裂、扭伤,重则股骨骨折、髋骨骨折。
情况严重的,很有可能就一卧不起了,这不是在危言耸听啊!
而且老人一旦摔骨折,后续的花销和负担远比大家想象中更严重,比如单次髋骨骨折的手术、耗材加上康复护理,基础花费就要3-5万元;如果恢复不佳、长期卧床,还可能引发肺部感染、静脉血栓等并发症,后续治疗、护工、养护更是一笔无底洞的费用。
但在现实生活中,很少人会想到这点,也并没有为父母的意外摔伤做好准备保障,这些突如其来的大额医药费,瞬间压垮整个家庭。
很多人不知道这些信息差啊,咱每年只要花一两百块,尽早给父母配置意外险,就可以很好地转移老人摔倒导致的这些经济风险,强烈建议:收入低的家庭和人群,一定要优先考虑给父母配置这类救命保险!
不过,意外险虽然很便宜,但是里面的门道也不少,大家一定要避开下面要说的这3个致命坑,否则很容易白花冤枉钱、出险拒赔,最后我还会附上实测筛选后的5款第一梯队产品清单和方案,一起来看:
1、重点关注「意外医疗」,这个保障必不可少!
这个保障对老年人来说,非常非常重要!
因为无论是磕碰烫伤、摔倒骨折,这些意外导致的医疗费用,它都能给你报销,咱一定要先把这个保障做到位!
那怎么看保障到位呢?你先把目光锁定在【报销比例、免赔额、报销范围】这三个点上,记住了:
拿骨折手术来说,如果治疗期间用到了医保目录外的器械耗材等,限社保的产品就不能报销了。
我们之前处理过一起理赔案件,客户给爸爸买的意外险,就是我推荐的意外险榜单的第一梯队产品(详见下面第二段的产品测评,或点击咨询获取产品表格),这些保障就做得很到位:他父亲骨折用到的自费器械和自费药,保险公司全部报销了,自己没有额外掏钱,非常实用~
所以大家选产品的时候,一定要重点关注「意外医疗保障」,如果需要投保协助或产品清单表格,直接点这里咨询,我免费发给你。
2、适当关注「骨折保险金、住院津贴」,锦上添花的保障!
这两个保障要点,基本很少人会告诉你,你最好自己留意下。
老人本来骨头就比较脆弱,摔倒后不像年轻人,拍拍屁股就站起来了,摔倒导致骨折住院的概率更大一些。
如果你买的产品包含「骨折保险金、住院津贴」这两项保障责任,那就能领到额外的两笔赔偿。
像我们一位女同事的爸爸,前段时间骨折住院了20天,不仅给报销了4万医疗费用,还额外领到了5000块的骨折保险金和1000块住院津贴,就很实在!
如果你担心自己的产品有这类缺陷,可以随时点击咨询,我们针对你的保单进行查漏补缺。
另外,考虑到爸妈年纪大了,也不承担赚钱养家的责任了,所以身故保额就不是咱们关注的重点了,大家不用过分在意。
3、没有健康告知,也不能随便买
很多朋友对意外险的认知有一个误区:认为它没有健康告知,可以随便买。
其实,现在很多意外险也增加了健康告知,一般会问询是否有严重的心脑血管疾病等,老年意外险还会询问是否患严重疾病、慢性病等,大家切记要注意,要是怕买错,点这里详细咨询再买。
此外,很多意外险虽然明面上说没有健康告知,但有健康要求,投保时需要留意投保页面的《投保须知》《特别约定》或产品条款,这三处是否有健康要求。
比如之前卖得很火的某款综合意外险(已停售),它的健康要求就在投保须知中:
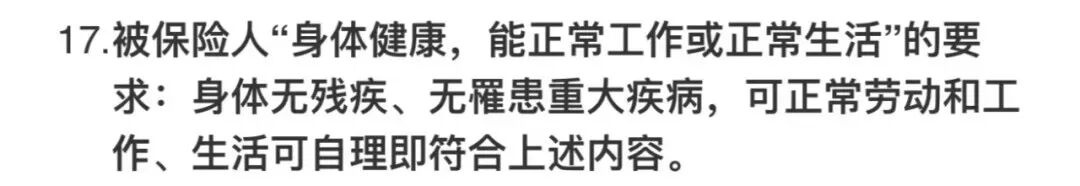
总而言之,虽然意外险的健康要求比较宽松,但爸妈的健康状况要是没达到要求,就不要闭着眼买,否则将来就很可能赔不了钱...
以上,就是给爸妈挑选意外险的注意事项,那如果大家不清楚爸妈的身体情况,买哪种意外险保障更好,下面我直接帮大家详细测评市面第一梯队意外险,有5款优质产品你可以重点考虑:
我们深蓝保金榜团队,通过地毯式搜索、详细测评目前市面上百款意外险,优中选优,最后严格筛选出5款优秀产品,你收藏好下面这张表格来选,就不会踩坑:
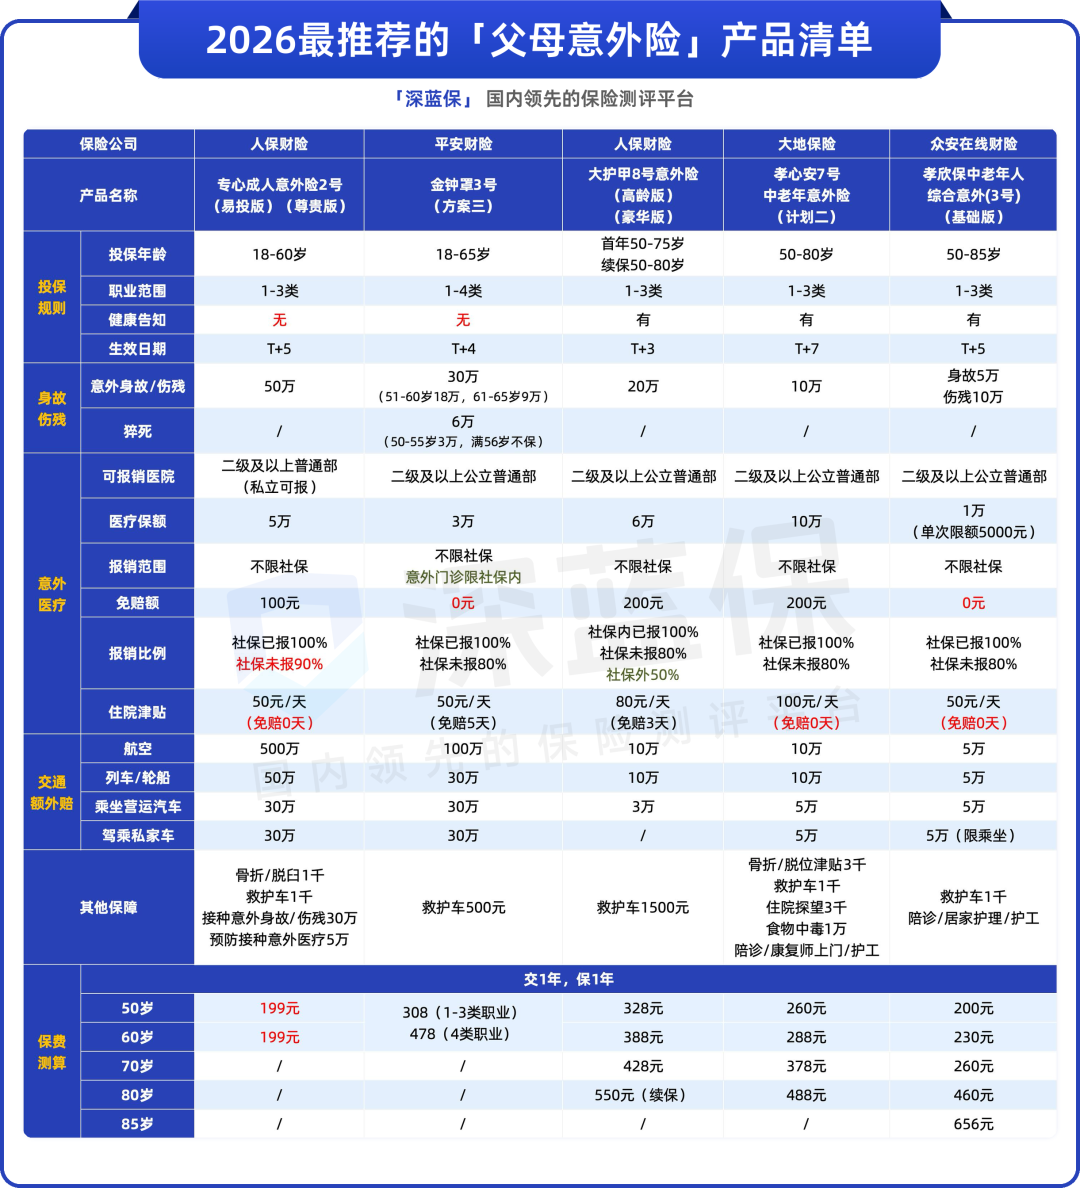
购买建议如下:
父母年纪60岁及以下:优先选择专心成人意外险2号(易投版),50万保额只要199元,没有健康告知就能买,保障也很全面,但它的风控比较严格,实在无法投保的话,你再看下面这几款。
父母年纪61-80岁,追求高性价比:我最推荐孝心安7号,报销条件更好,意外医疗不限社保,医院所有用药都能报,每次扣除200元免赔,剩下全额报销。而且住院每天就能领100元津贴,没有免赔天数,非常实用~
同时,它还附赠陪诊、上门护工、居家康复师等贴心服务,家里老人独自居住、子女不在身边的,这款非常合适,六七十岁买只要两三百块,特别划算,想买的话直接点击此处获取投保链接,有专人免费协助投保。
另外,还有一款大护甲8号(高龄版)值得关注,可以作为备选,最高75岁能买,但社保外的自费药最高只能报50%,略逊一筹,如果爸妈用的自费药比较多,那你实际到手的报销会少一些,这点要特别留意~
这里也重点提醒大家,以上两款产品都有比较严格的健康告知,癌症、心脏疾病等不能随便买,但是像高血压一、二级还能买孝心安7号;高血压三级则要选大护甲8号(高龄版),每款差异较大,等要是爸妈身体情况比较复杂、拿不准健康告知的,可以点这里免费咨询,把体检报告发给规划师帮忙核对,我们专业人员帮你挑选最合适的。
最后,如果以上产品都买不了,同时爸妈年纪在65岁以内,还可以入手平安金钟罩3号。它完全没有健康告知,即使得了癌症也能买,缺陷就是意外门诊只限社保内,住院津贴也免赔5天,你要留心~
要是爸妈年纪已经超过80岁了,或者有冠心病、心梗脑梗等严重疾病,直接选孝欣保中老年意外险(3号)。它最大优势就是最高85岁能买,且健康告知宽松,只问到癌症、智能障碍、生活无法自理、身体残疾等,有高血压、糖尿病、心脏疾病等的爸妈都能买,特别友好~
这款产品的意外就医报销也很实在,0免赔额,自费药也能100%赔付,但单次报销封顶5000元。平时擦伤、扭伤这类小事故完全够用,万一发生比较严重的意外,医疗额度会略显紧张。住院期间每天还能领50元津贴,配套还有医院陪诊、上门护工、居家护理等实用服务。
那如果你看完测评结论还是纠结,不确定父母的身体更适合哪款意外险,或者对产品有任何疑问,直接点击这里预约咨询,有专人为你解答产品。
小结:
以上,就是给父母挑选意外险的注意事项,以及产品推荐。那除了便宜的意外险,我们也强烈建议:尽早给父母配置一份百万医疗险!
它能报销高额的住院治疗费用,住院治疗费经过社保报销后,超过一万元的部分,符合条件的能全部报销,非常实用~
了解完基本思路后,接着我们就来实操看看,如何给父母搭配一套保障齐全的方案。
我最近刚好在给公司一位行政同事小曹,帮她父母搭配了一份性价比很高的方案,人均只要两千多就配齐了,保障非常全面,买完全家人安心多了~
这份方案每月折算下来,只要300来块钱,相当划算,缴费压力不大,绝大多数家庭都可以参考:
.png)
如果你也想让我们帮忙给爸妈设计保险方案,或咨询相关问题,直接戳这里预约,服务是免费的。
下面来看这套方案的具体产品搭配细节:
1、父母身体好产品搭配
小曹的妈妈虽然已经迈入60岁,但是身体蛮健康,很多高性价比产品都能选。
百万医疗险:首选尊享e生2026,不用体检就能买,性价比特别高,医保报销后,住院医疗费超过1万的部分基本能100%报销,抗癌特药和普通外购药械保障都是顶尖水平。小曹非常看好众安尊享e生系列的后期续保保障性,又不想父母特地为了买保险去体检,所以特地选了这款一年期王牌产品,整体保障非常适配~
意外险:买了专心成人意外险2号(易投版)。小到摔跤扭伤的治疗费,符合条件就能报销;大到意外导致的伤残、身故,能直接赔一笔钱,便宜又实用。
2、父母有严重疾病产品搭配
小曹的爸爸患有二级高血压、糖尿病,已经很难买到常规的百万医疗险。综合考虑保障和预算,我最终帮他选择了「免健告医疗险」搭配意外险。
免健告医疗险:配了众民保2026(臻选版),保障全面、价格实惠,住院费用超过医保内外各1万免赔额,就能按100%报销,且小曹爸爸的高血压、糖尿病不伴有并发症,往后也能正常保障;
意外险:选的是孝心安7号老年人意外险(计划二),曹爸爸的身体状况可以顺利投保,有高达10万的报销额度,能报销意外跌倒、扭伤等医疗费。
以上,这套方案配置下来,将来两位老人家不管是磕碰摔伤还是生病住院,钱全都有着落了,同时性价比还达到了极致,我们这位同事非常满意和安心!
不过每个家庭收入、身体状况不同,搭配的方案也有所差别,大家还是要根据实际情况来选择适合自己的保险。
如果你也想让我们帮忙给家人搭配保险方案,或者爸妈有结节、三高等异常,不知道能买什么产品,可以点这里咨询。
我们这些常年在大城市打拼的人,尤其是独生子女,最牵挂的就是远在家乡的父母,担心老人不慎发生意外,自己又没办法时刻在身旁照顾。
而对于父母来说,很多时候也有自己的倔强,总报喜不报忧,生病也会瞒着子女,不想成为我们的累赘...
趁父母身体条件还允许投保,建议大家尽早给老人家配齐保险,多一层兜底保障,少一份后顾之忧。
最后,有任何保险疑问、想要量身规划父母保障方案,直接点下方卡片即可预约专业咨询。

 2024-09-02 2987
 2024-06-24 2553


.jpeg)

 2026-10-15 385
 2026-10-15 319
 2026-10-15 352
 2026-10-15 395
 2026-10-15 515

 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400




_副本.jpg)