2026-10-08
618

癌细胞活跃程度偏高,本身并不是重疾险拒赔的法定理由。重疾险是给付型保险,赔不赔、赔多少,看的是被保险人是否达到条款约定的疾病定义和理赔条件(比如是否确诊恶性肿瘤——重度、是否达到约定的赔付状态),和检查报告里“活跃程度偏高”这类描述没有直接对应关系。简单说,只要确诊的病情符合条款列明的重疾标准,就能按约定给付保额。
需要区分两个阶段。投保阶段的核保看的是你投保前是否已存在疾病、检查异常、既往史,以及健康告知怎么问;理赔阶段才看是否达到给付条件。如果投保前已经查出癌前病变、结节或其他异常,要走智能核保,可能的结论有标体、除外、加费、延期或拒保,具体以保险公司出具的核保结论为准,任何人都不能提前代答。
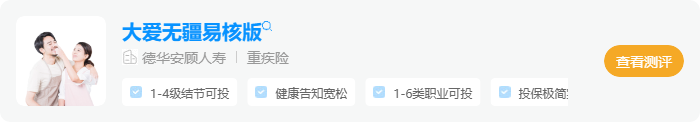
对已经有一些检查异常、担心买不上的人,也有投保相对宽松的产品可参考。比如大爱无疆易核版(由德华安顾人寿保险有限公司承保)健康告知仅3条,1—4级结节可投,对部分常见病问询较松,符合其他条件有机会按约定承保。但能否标体、是否除外,仍要以核保结论为准。
投保建议:投保时务必如实填写健康告知,不要因为“活跃程度”这类表述就自行判断;已经确诊或医生明确建议复查、治疗的,优先走智能核保或预核保,保留核保结论留痕。想了解产品细节,可查看对应产品页与条款中的责任免除和健康告知约定。
提醒:长期险一般有 15 日犹豫期(以条款约定为准),犹豫期内退保可退还已交保费;出险后请及时向保险公司报案,按条款要求备齐理赔材料,理赔时效与结论以条款及保险公司规定为准。










 84521

 84520

 84519

 84518
 84516
 84504
 84500
 84499
 84498
 84400

先生
女士
获取验证码
 我同意接受[个人信息使用授权]。
您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。