该回答被推举为
「 最佳回答 」
深蓝君

同样是给娃买保险,你买的比别人贵,很可能在这3方面上花了冤枉钱:

1、不管预算,一定要保终身!

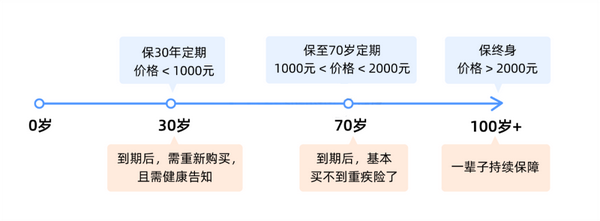
少儿重疾险的保障时间通常可以选择保定期(保30年、保至70岁)或终身。

保障时间越长,价格自然越贵。
这两种选择,各有优劣:

  • 保终身:可以保一辈子,不用担心保障中断,但巨费钱。
  • 保定期:不管是保30年或70岁,价格都很便宜,但到期后就会失去保障,这时候重新买重疾险不仅价格更贵,而且万一身体条件变差,可能买不到了。
不管是选择保终身还是保定期,都要综合考虑保障力度和价格。
这里有一份少儿重疾险清单,里面整理了性价比TOP3的产品,感兴趣的话可以参考下:
立即查看【2022性价比TOP3重疾险】

很多家长都希望给孩子最好的保障,所以会一步到位,选择保终身。

这种选择没有错,但并不适合所有人。

因为我们还要考虑预算的问题。

如果预算紧张,还能选终身吗?

这里我以600块预算,给0岁男宝宝买重疾险为例,看看下面的方案:
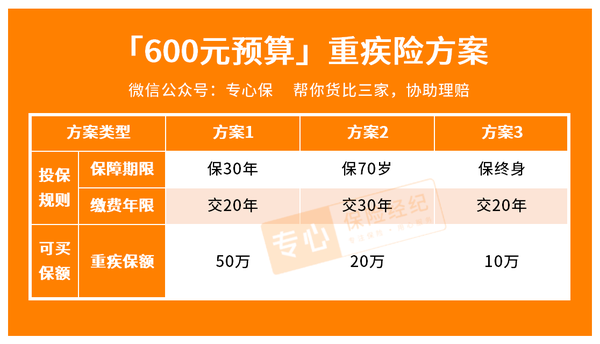
(这里以妈咪保贝新生版进行测算)

买重疾险就是买保额,几百块预算情况下,建议首选方案1。

虽然只能保30年,但有50万充足的保额,能有效地抵御大病风险。

方案2和3虽然保障时间更长,但一旦发生重疾,能赔的钱只有20万甚至10万,通常是不够用的。

这里建议大家,在预算紧张情况下,优先考虑保额,再考虑保多久。

这里有一份重疾险推荐清单,里面的产品保额高保障足,非常值得推荐:
重疾险精选:50万保额,2.6元/天起

等以后预算充裕后,再补充一份保终身重疾险也是可以的。

2、保身故,保费贵且不实用!

很多人买重疾险都喜欢附加上身故保障。

这样一来,即便没得重疾就挂了,也能赔一笔钱。

毕竟人不一定会得重疾,但人终归会有一死,所以买带身故的,肯定能拿到钱。

但是,无论给大人买,还是给孩子买,我不都建议附加上身故保障。

并不是说带身故的重疾险不好,而是附加身故会带来几个问题:

  • 保费变贵

天上是肯定不会掉馅饼的,也没有白捡的保障,所以你想要增加身故责任,就要付出相应的保费!

附加上了身故保障,确实是百分百能拿到赔偿金,毕竟没有谁不会死。

但也正因如此,带身故的重疾险赔付概率大大增加了!

换言之,保险公司的理赔也会更高。

所以,针对这样的理赔情况,身故责任一般都会很贵!

举个例子:

目前热销的大黄蜂7号全能版,0岁宝宝买50万保额,保终身,分30年交,不附加身故只要1835元,但是附加上身故就需要2850元,保费直接增加1015元!

这1015元,都能拿去增加20万保额了~

  • 身故/重疾二赔一

很多人以为附加了身故责任的赔付是“先得了重疾赔50万,没治好身故再赔50万”这样的。

但是,这样的理解是不正确的。

带身故的重疾险,重疾和身故是共用保额的,两者只能二赔一!

比如,小王先得了白血病,直接赔付了50万,那合同就终止了,之后是死是活,跟保险公司都没有关系了。

  • 对儿童而言,身故保障很鸡肋

重疾险本质上是“收入损失险”。

孩子由于不承担家庭的经济责任,身故对家庭经济状况的影响并不大。

而且,银保监会对未成年人的身故保额有限制:

10岁以下最高只能赔20万,18岁以下最高只能赔50万,多了也不会赔。

所以,给孩子买带身故的重疾险,不实用,很不划算。

3、你可能掉进返还型的坑里了!

有些家长在给孩子买重疾险时,会不小心掉进了返还型重疾险的“坑”里;

这种保险号称“有病赔钱,没病返钱”,让人产生一种错觉“保障不要钱”的错觉。

但实际上,返还型保险暗藏着不少猫腻:

❌保费非常贵!

返还型保险比消费型保险贵许多,建议优先买消费型重疾险

消费型重疾险:50万保额,2.6元/天起

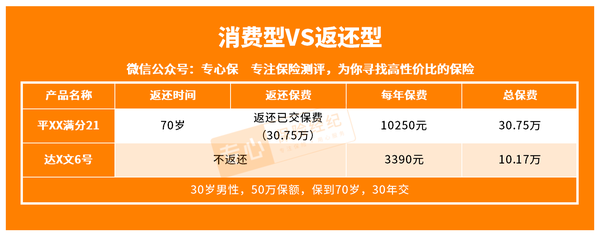
以30岁男性,买50万保额,保70岁,30年交费为例,我们对比一下:

可以看到,同样是50万保额,返还型每年要比消费型多交6860元,总共多交20多万。

如果70岁前出险,那就亏大了,这笔钱不仅不返还,之前多交的保费也打水漂了。

拿20多万去为一个“返本”买单,这赌注未免下的大了点。

❌收益比你想象中低!

就算身体倍儿棒,几十年后成功返回一笔钱,但是实际收益率也并不高。

我们继续看上面举的那个例子:

以平XX满分21为例,每年多交6860块,70岁返保费30.7万,收益率有多少呢?

我用IRR计算,得出实际收益率仅有1.552%。
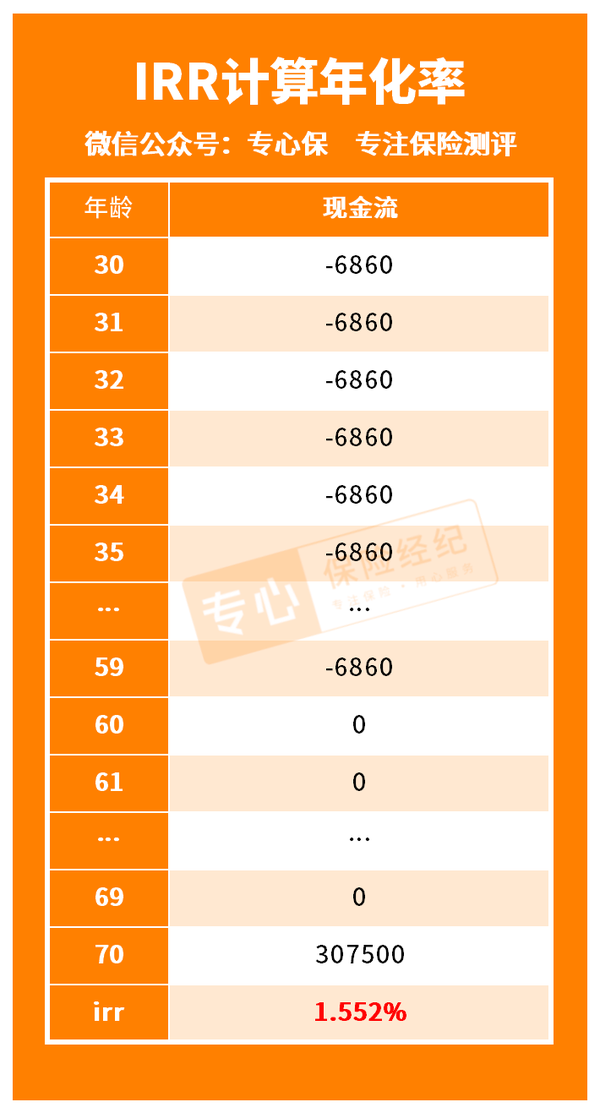
如果我们把每年多交6860元去理财,只要年化收益达到1.552% ,在70岁同样能拿到30.7万,只要高于1.552%,那我们就是赚的。

这样一来,既规避了双重风险,又有稳定的财富增长,何乐而不为?

当然,千万别告诉我你连1.552%的理财方式都找不到,一抓一大把。

基本上,避开以上三点,你能省下50%以上的保费。

如果还是对保险的“坑”心里没底,可以随时问我。

1V1在线咨询,帮你买对保险不踩坑

不过,想给孩子买到一款合适的重疾险,不能止步于此,你还需要掌握以下几个技巧。


发布于 2023-03-29
696
0
免责说明:以上内容为深蓝保意见,仅供参考;如涉及到产品信息及赔付条件,以保险公司最新产品条件具体约定内容及承保政策为准。
推荐问答
在过往收到的知乎咨询和留言中,很多人都在问——父母身体有疾病怎么买保险?有没有适合老人买的保险推荐?……给我留言咨询的朋友当中,不乏已买过保险,甚至钻研保险很久的“半个内行人”。不说别的,有多少普通人能把保险名称给叫全咯?很少吧。但他们却能知道承保年龄、险种类别、健康告知……不过,懂保险是一回事,给老人买保险又是另一回事。我的不少客户朋友,都是自己给自己买,给孩子买。从学保险知识,到熟悉产品;从挑产品,到对比价格,最后配方案,全部自己动手。但他们给父母买保险时,仍然是两手一摊,无从下手。因为很多人会发现,自己买保险时的经验,竟然无法沿用到给父母买保险这里。自己给自己买、给孩子买保险时能“挑保险”,但给父母、给老人买只能“被保险挑”。如果再把老人的健康情况考虑进去,可选择的产品更是少得可怜,一看价格,却贵的要死。一般来说,老人买保险当然比年轻人麻烦得多。我总结了一下,不外乎以下几个原因:
重疾险的保费相对较高,主要是由于以下几个方面的原因:1.保障范围广、赔付额度高:重疾险通常覆盖多种重大疾病,并在确诊后提供一次性的高额赔付。这种全面的保障和高额的赔付使得保险公司在定价时需要考虑到较大的风险成本。2.长期保障与费率调整:重疾险往往是长期保障,保险公司需要考虑到未来多年的赔付风险,以及可能的医疗费用上涨等因素。此外,随着年龄的增长,被保险人的健康风险也会增加,这也可能导致保费的上升。3.附加保障与功能:一些重疾险产品可能还附加了其他保障功能,如身故保障、豁免保费等。这些附加保障会增加产品的复杂性和成本,从而反映在保费上。4.运营成本和销售渠道费用:保险公司在销售、核保、理赔等运营环节需要投入大量的人力、物力和财力。同时,不同的销售渠道(如代理人、经纪公司等)也会涉及到不同的销售费用。这些成本最终都会体现在保费上。需要注意的是,虽然重疾险的保费相对较高,但它所提供的保障也是非常重要的。在面对重大疾病时,重疾险能够提供及时的经济支持,帮助被保险人渡过难关。因此,在购买重疾险时,应重点关注产品的保障范围、赔付条件以及保险公司的服务质量和信誉度等因素,以确保所购买的保险产品能够满足自己的实际需求。
重疾险相对较贵的原因可以从多个方面来解释:1.保障范围广泛:重疾险的保障范围通常包括多种重大疾病,如恶性肿瘤、心脏病、中风等。这些疾病的治疗费用往往非常高昂,因此保险公司需要收取较高的保费来覆盖可能的赔付。2.保险原理和风险分散:重疾险是基于保险原理和风险分散原理来设计的。保险公司通过向众多被保险人收取保费,来承担其中少部分人可能患重大疾病的风险。这种机制使得每个被保险人能够以相对较小的成本获得较大的保障。然而,为了维持这种风险分散机制,保险公司需要收取足够的保费来确保自身的稳健运营。3.运营成本和利润考虑:除了纯保费部分用于理赔和投资外,保险公司还需要考虑自身的运营成本和利润。这包括员工工资、租金、广告投入、销售佣金等。这些成本都会反映在保费中,使得重疾险的价格相对较高。4.医疗技术进步和赔付费用增加:随着医疗技术的不断进步,治疗重疾的手段也在不断升级,相应的赔付费用也随之增加。例如,以前某些疾病可能无法治愈或治疗费用较低,而现在有了更先进的治疗手段,但费用也相应提高。这使得保险公司需要承担更高的赔付风险,因此可能会提高重疾险的保费。5.增值服务:现代保险公司为了提升产品吸引力,往往会提供额外的增值服务,如健康管理服务等。这些服务虽然增加了保险产品的价值,但同时也增加了保险公司的成本,从而影响到保费的高低。综上所述,重疾险之所以相对较贵,是由于其保障范围广泛、保险原理和风险分散机制、运营成本和利润考虑、医疗技术进步以及增值服务等多方面因素共同作用的结果。
重疾险保费相对较贵的原因主要有以下几点:1.风险保费:重疾险的保费定价与风险发生的概率密切相关。由于人一生中罹患重疾的风险相对较高,因此保险公司需要收取更高的保费以覆盖潜在的风险。2.保障范围广泛:重疾险通常覆盖多达几十种甚至上百种疾病,包括常见病症如心脏病和癌症,以及罕见的遗传性疾病。每增加一种疾病的保障,就意味着保险公司需要承担更多的风险,从而导致保费上升。3.理赔金额高:当被保险人确诊患有合同中列明的重大疾病时,保险公司会一次性支付高额的理赔金。这些金额往往足以覆盖治疗费用、生活支出等,因此,高理赔金额也是保费较高的原因之一。4.长期保障:重疾险的保障期限通常较长,有的产品甚至提供终身保障。长期的保障意味着保险公司在未来很长一段时间内都需要承担潜在的理赔责任,这自然也会反映在保费中。5.经营成本:包括保险公司的场地费、保险业务员的佣金、服务费等成本,这些都会影响到重疾险的保费。6.被保险人的个人因素:如年龄、性别、健康状况等也会影响保费。一般来说,年龄越大、男性以及健康状况较差的投保人,其保费会相对较高。7.市场环境及法规变化:保险市场的竞争状况以及政策法规的变化也可能对保费产生影响。例如,保险公司可能为了提升产品竞争力而提供更全面的保障,或者因应法规要求提高对某些疾病的保障标准,这些都可能导致保费上涨。综上所述,重疾险保费之所以较贵,是由于其提供的全面而长期的健康保障以及多种因素共同作用的结果。在购买时,消费者应仔细评估自身需求并咨询专业人士以选择最适合的保险产品。
重疾险的价格相对较高,主要源于以下几个方面:1.保障范围广泛:重疾险通常覆盖多种重大疾病,包括癌症、心脏病、脑中风等,这些疾病的治疗费用往往非常高昂。保险公司需要为这些高发且治疗成本高的疾病提供保障,因此保费相应较高。2.长期保障:重疾险多为长期甚至终身保障,保险公司需要在未来几十年内承担赔付责任。为了确保能够履行赔付义务,保险公司会通过精算模型计算保费,确保资金的充足性。3.发病率上升:随着生活方式的改变和环境污染的加剧,重大疾病的发病率逐年上升。保险公司需要根据最新的发病率数据调整保费,以应对更高的赔付风险。4.医疗费用上涨:医疗技术的进步带来了更好的治疗效果,但也推高了医疗费用。重疾险需要覆盖这些不断上涨的医疗成本,因此保费也随之增加。5.附加服务:一些重疾险产品还提供额外的服务,如二次诊疗、康复支持等。这些附加服务虽然增加了产品的价值,但也推高了保费。6.预定利率影响:保险产品的定价与预定利率密切相关。近年来,随着市场利率的下降,保险公司的投资收益受到影响,为了维持产品的稳健性,保费可能会有所上调。重疾险的高保费与其提供的全面保障和长期责任密切相关。虽然价格较高,但重疾险在重大疾病发生时能够提供及时的经济支持,帮助患者和家庭应对医疗费用和生活开支的压力。深蓝保官网重疾险产品投保入口
给50-60岁的父母购买重疾险,年缴保费通常在8000-15000元之间,甚至更高。保费昂贵的主要原因是年龄大、健康风险高、保额受限。为什么父母的重疾险这么贵?年龄越大,患病风险越高50岁以上人群是癌症、心脑血管疾病的高发群体,保险公司承担的风险更大,因此保费更高。同样30万保额,50岁投保的保费可能是30岁的3-4倍。健康告知难通过父母这个年龄段,多数人都有三高、结节、慢性病等健康问题,可能面临加费承保、除外承保甚至拒保,进一步推高保费。保额受限,杠杆率低很多重疾险对50岁以上人群设置了保额上限(通常不超过30万),且可能出现保费倒挂(总保费接近或超过保额),导致性价比很低。保障期限选择受限年龄大的人群通常无法选择保终身,只能保到70岁或80岁,但保费依然很高。给父母买保险的更优方案:优先配置医疗险:百万医疗险保费相对便宜(50岁约1000-2000元/年),能报销大病治疗费用,性价比更高。考虑防癌险:如果父母健康状况无法投保重疾险,可以选择防癌险,健康告知宽松,保费也更便宜。提高意外险保额:老年人意外风险高,意外险保费便宜,可以配置较高保额。总结:给父母买重疾险保费昂贵且性价比低,建议优先配置医疗险+防癌险+意外险的组合,保障更全面,费用也更合理。
为父母购买医疗险确实面临不少挑战,文章将其归纳为三大难点,这也是许多子女在投保时感到困惑的主要原因:1.年龄限制:这是最硬性的门槛。大多数主流的百万医疗险都将投保年龄上限设定在60岁或65岁以下。一旦父母超过这个年龄,可选择的优质产品就非常有限,基本上与百万医疗险无缘。2.健康要求:医疗险的健康告知非常严格。随着年龄增长,父母或多或少都会有一些健康问题,如高血压、糖尿病、心脏病等常见慢性病。这些疾病往往会导致保险公司直接拒保,或者将相关疾病责任除外,使得保障大打折扣。3.价格因素:医疗险的保费与年龄和健康风险直接挂钩。年纪越大,患病概率越高,因此保费也越贵。60岁老人的保费可能是30岁年轻人的好几倍,每年数千元的支出对家庭也是一笔不小的开销。相关阅读父母医疗险,这样买最划算!(含产品测评)
为父母购买医疗险之所以困难重重,主要源于以下三个核心因素:年龄限制严格:市面上主流的百万医疗险产品,首次投保的年龄上限通常设定在55或60周岁。一旦父母超过这个年龄,很多优质产品就无法购买了。健康要求高:医疗险,特别是百万医疗险,拥有所有险种中最严格的健康告知。随着年龄增长,父母身体难免会出现高血压、糖尿病、心脏病等慢性病,这些健康问题很容易导致无法通过核保。保费价格昂贵:医疗险的费率与年龄直接挂钩,年龄越大,风险越高,保费也越贵。60岁父母的保费可能是一位二三十岁年轻人的好几倍,甚至可能出现保费接近保额的“保费倒挂”现象,经济上不太划算。相关阅读给父母买医疗险,太难了?掌握这三点,轻松搞定!
热门产品榜
重疾险
意外险
医疗险
寿险
储蓄险
达尔文12号
可选疾病额外赔、癌症多次赔保障
84521
哪吒2号
可选重疾额外赔 、重疾持续治
84520
康乐福
结节专项关爱
84519
妈咪保贝爱常在B款
特疾额外赔130%
84518
阿基米德2025
大公司品牌、投保宽松
84504
达尔文宝贝计划15号
高端医疗资源、理赔条件宽松
84500
大黄蜂17号(全能版)
癌症赔付不限次数
84499
完美人生8号
女性特定疾病、可选疾病额外赔
84498
吉瑞保6.0
重疾额外赔、恶性肿瘤医疗津贴
84400
青云卫6号
重疾额外赔、少儿特疾赔220%
82145

先生

女士

获取验证码

您想咨询什么险种?
重疾险
定期寿险
医疗险
意外险
年金险(终身寿)
帮我定制
免费预约
我同意接受[个人信息使用授权]。 您提供的个人信息用于我司后续致电进行保险产品介绍及投保协助,我们不会泄露给任何第三方或其他用途。