












 Mr.Lee 🇨🇳
高血压患者随着年龄增长,血管弹性变差,血管壁逐渐硬化,发生意外摔倒骨折的风险急剧上升。血压控制不稳时,老人容易出现头晕、眼前发黑的情况,加上老年人普遍存在骨质疏松,一次看似轻微的跌倒就可能造成髋部或腕部骨折,恢复周期长,护理开销大。超过50岁买重疾险容易保费倒挂,性价比极低。所谓保费倒挂,就是多年累计缴纳的保费接近甚至超过保额,比如交20年总共交了十二三万,保额却只有15万,保障意义大打折扣。这个年龄段的重疾险健康告知对血压要求也很严格,3级高血压基本买不到,2级高血压多数产品会拒保或大幅加费。
举个58岁张阿姨的例子,她有3级高血压,去市场买菜时突然头晕摔倒,导致骨折住院,花了小几万。谁能想到平时控制良好的血压,在那一瞬间成了大麻烦。张阿姨的情况并非个例,高血压老人清晨血压波动大,冬季气温低血管收缩,摔倒的概率更高。骨折后的手术费、内固定材料费、后续康复费加起来,对普通家庭是不小的负担。她之前想买重疾险,因为血压等级太高直接被拒保了。高血压老人该怎么挑选意外险?
这时候一份宽松的意外险就能解决大问题。金钟罩3号没有健康告知,严重的高血压也能买,投保门槛极低。因意外去医院有3万医疗保额,门诊住院都能报销,摔倒后的拍片检查、清创缝合、住院手术都在保障范围内。不过要注意门诊报销限社保内,年龄越大身故伤残保额越少,投保前要仔细看条款里的年龄分段表,按自己的实际年龄对应保额,别误以为宣传的最高保额人人都能拿到。意外险保费便宜,一年一两百块就能换来实用的保障。
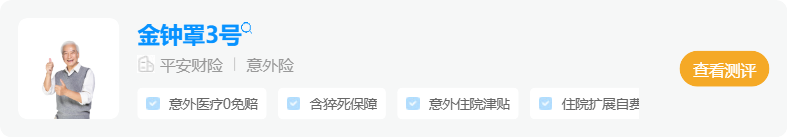
这种免健告产品给身体异常的老年人留了一扇窗。看到深蓝保有整理过该产品,大公司平安出品,兜底作用很强。老年人身体多少有点毛病,三高、糖尿病、心脑血管问题很常见,普通保险的健康告知一问就被卡住,免健告设计让带病老人也能获得基础保障。除了意外险,部分免健告医疗险也能报销高血压治疗费,但要注意严重既往症清单,如果高血压已经引发脑出血、肾病等并发症,多数产品不赔这部分费用,投保前必须逐条核对清楚。
如实告知义务在买保险时依然重要,即使免健告也要确认职业类别是否符合,退休在家的一般属于低风险职业,投保没有障碍,如果仍在从事体力劳动或高危工作,要确认产品是否承保。买保险时保留好体检报告和病历资料,理赔时能加快审核速度。想配置全面保障,把意外险、医疗险、防癌险搭配起来,推荐去深蓝保咨询规划师,让专业人士根据血压等级、并发症情况和预算做方案,比自己摸索省心得多。






 我同意接受


