












该回答被推举为
「 最佳回答 」
 燕Y安
查出结节不等于与重疾险绝缘,关键看结节级别和整体健康状况,按严重程度分层找产品即可。只是小异常、结节情况轻微的,达尔文12号、哪吒2号都有机会按标准体投保;更看重结节保障的,康乐福值得优先考虑:原位癌恶化成重度癌症能多赔30%保额,切除肺结节、乳腺或甲状腺结节后患癌还能再多赔一笔,对结节人群明显更用心。

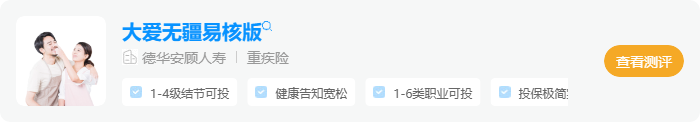
结节到了3级,或者携带乙肝、5年前得过癌症且已治愈,可以转向医联有盟2026:整体保障没有明显短板,对高发疾病保得更全,还能附加性价比很高的保20年医疗险,注意投保后前4年每年都要上传体检报告,否则重疾保额会受影响。结节到4级,或伴有2级以上高血压、糖尿病,市面上能选的产品非常少,大爱无疆易核版是少数能买也能赔的选择,非常难得。

如果连这些宽松核保的路都走不通,还有众民保免健告重疾险兜底:免健康告知直接买,50万重疾保额一年1690元,代价是只保一年、每5年涨一次价。更要紧的是节奏问题——年纪越大,体检异常的概率越高,一旦报告上有了异常,加费、除外、拒保都可能发生,趁健康时尽早配置,选择权才在自己手里。
发布于
2026-09-27
9
0
【免责声明】作者在本站所发布的文章仅代表作者本人观点,与本站无关。本网站对文中陈述、观点判断保持中立,
不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!如有侵权内容请联系:hegui@shenlanbao.com。






 我同意接受


